 Кредитный радар
Индекс ВДО −7% за семь торговых дней: половину падения дал один МГКЛ
04.11.2026 · ПАО «МГКЛ» на радаре · АО «Уральская Сталь» на радаре · ПАО «АПРИ» на радаре · обсуждение на Smart-lab
Индекс высокодоходных облигаций повышенного инвестиционного риска Мосбиржи (ВДО ПИР, RUCBHYTR) с 23 октября по 3 ноября, за семь торговых дней, потерял 7,2%, из них 1,9% — в последний день перед праздниками. С августовского максимума — 15,6%. С начала года индекс в минусе на 4,3%, тогда как короткие ОФЗ за то же время принесли 10,8%.
Похоже на бегство из всего сегмента. Но если разложить падение по бумагам, картина другая. Половину дал один эмитент — МГКЛ (до апреля 2021 года — «Мосгорломбард»): по описанию НРА, это комиссионная торговля, скупка и переработка лома драгметаллов и ломбарды. За семь торговых дней компания дважды не заплатила купон, а её бумаги подешевели в среднем на 87%. А медианная бумага индекса подешевела на 1,2%: половина бумаг потеряла меньше.
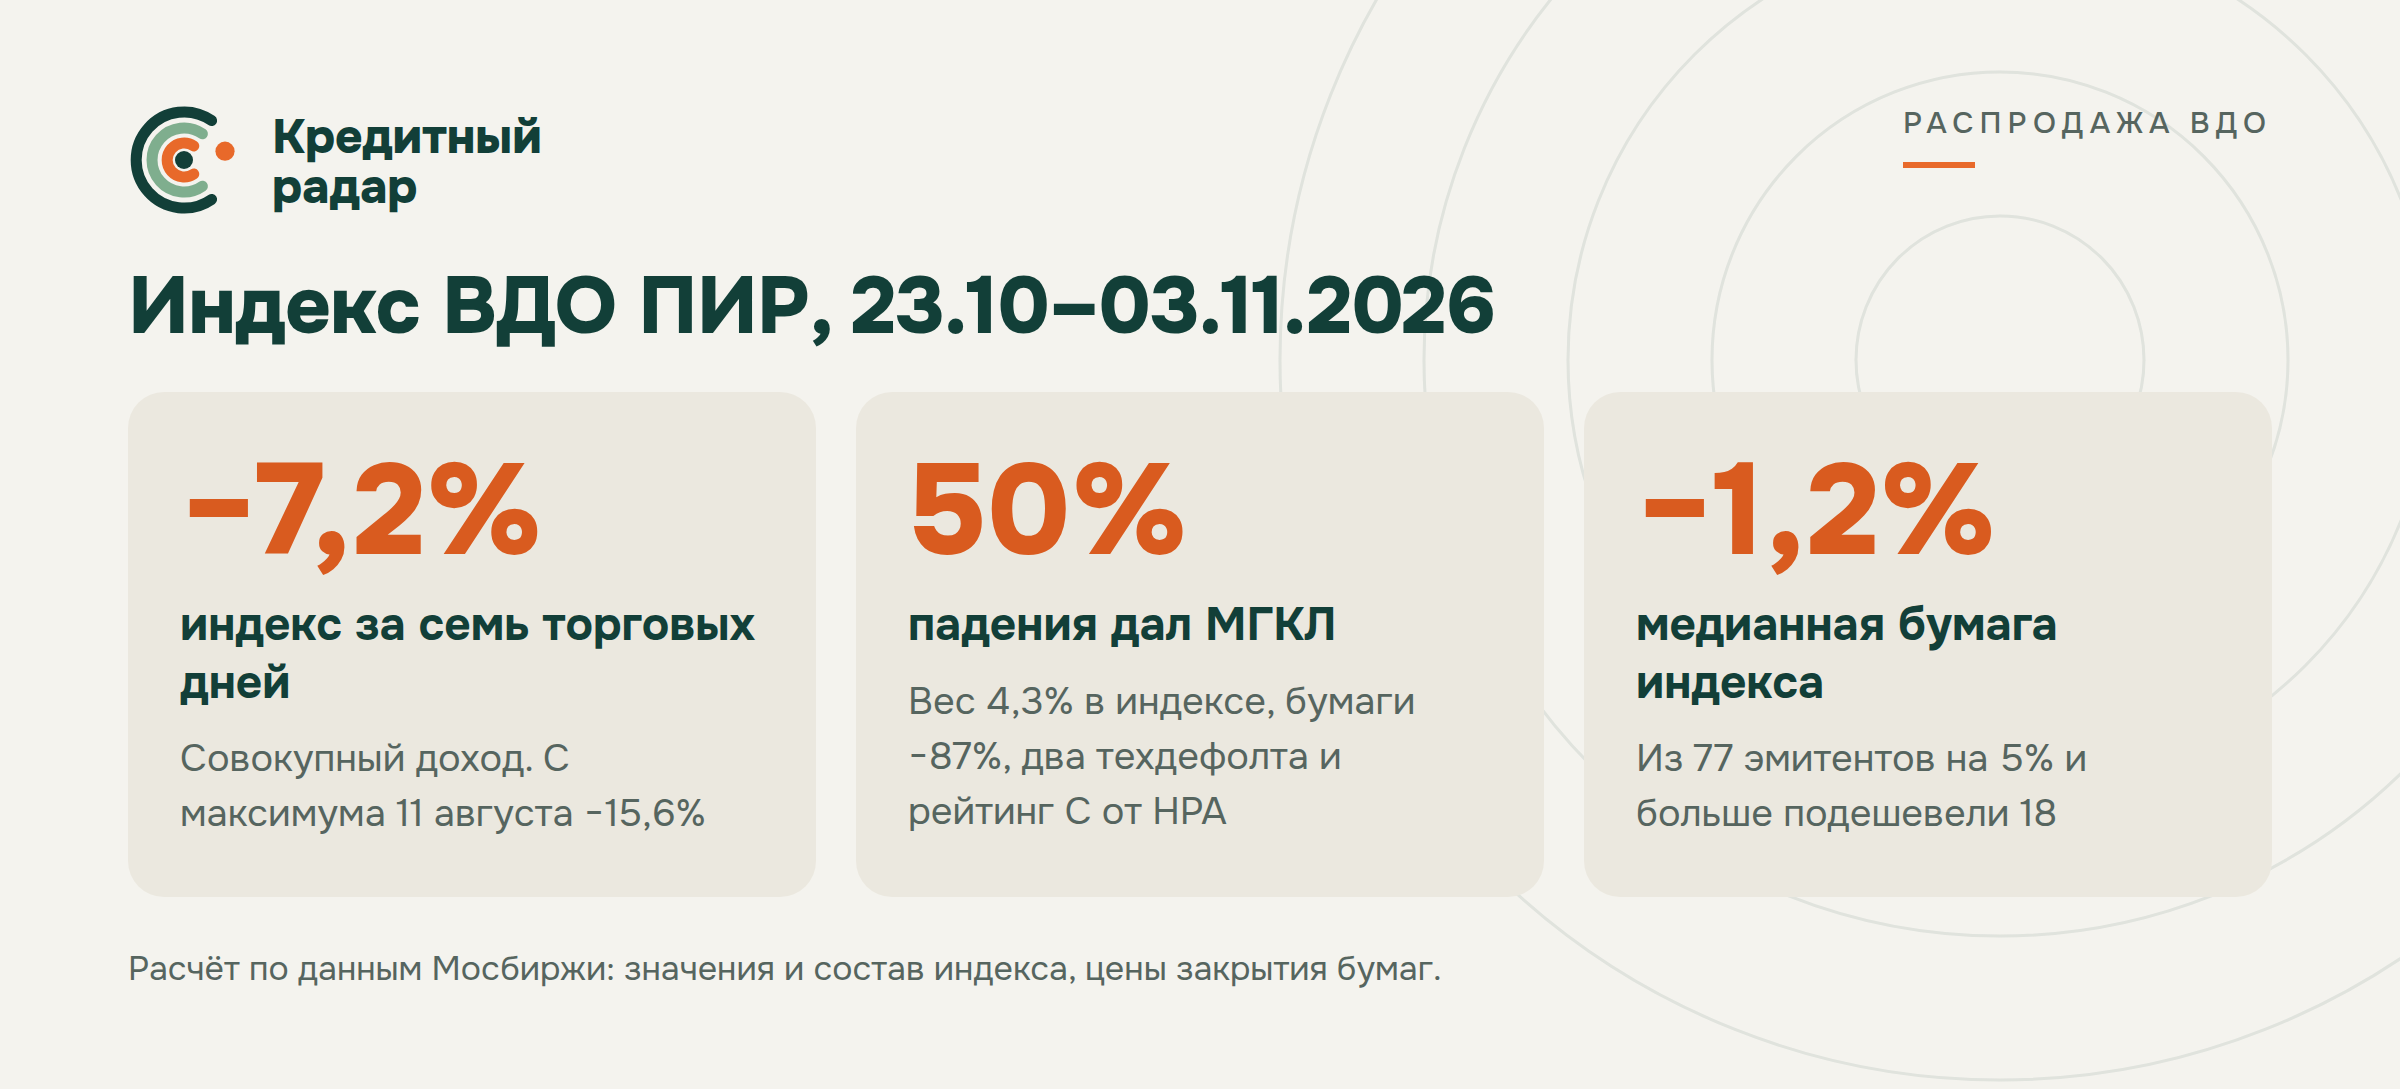
Главный вопрос: рынок заново переоценивает риск всего сегмента или индекс тянут вниз несколько эмитентов? От ответа зависит, что делать с остальным портфелем ВДО: в первом случае дешевеет всё и надолго, во втором — цены расходятся по историям.
Ставка ни при чём: продавали только кредитный риск
23 октября Банк России сохранил ключевую ставку на 14% и написал, что средняя ставка в 2027 году — 12,5–13,5%. Следующее заседание — 18 декабря. ОФЗ за эти семь дней подорожали. Доходность ОФЗ на сроке, равном дюрации индекса ВДО ПИР (1,24 года 23 октября и 1,16 года 3 ноября), почти не сдвинулась: 14,41% → 14,45% по G-кривой Мосбиржи. Облигации с рейтингом от A- и выше не продавали тоже, а чем ниже рейтинг, тем сильнее падение:
| Индекс Мосбиржи | Что внутри | 23.10–03.11 | С начала года |
|---|---|---|---|
| ВДО ПИР (RUCBHYTR) | бумаги повышенного инвестиционного риска, 144 выпуска | −7,15% | −4,3% |
| B-…BB (RUCBTRB2B) | рейтинг от B-(RU) до BB(RU), 12 эмитентов | −4,55% | +1,8% |
| BB+…BBB+ (RUCBTR2B3B) | от BB+(RU) до BBB+(RU), 25 эмитентов | −2,87% | +11,1% |
| A-…AA+ (RUCBTRA2A) | от A-(RU) до AA+(RU), 36 эмитентов | +0,36% | +11,0% |
| ОФЗ (RGBITR) | все ОФЗ | +0,64% | +4,8% |
| ОФЗ до года (RUGBITR1Y) | короткие ОФЗ | +0,48% | +10,8% |
Совокупный доход, по значениям индексов на moex.com.
Выбивается только ВДО ПИР: −7,15% против −4,55% у соседнего индекса B-…BB. Сравнивать надо по ценам: ценовой индекс B-…BB (RUCBCPB2B) потерял 5,44%, ценовой индекс ВДО ПИР — 7,95%, а без МГКЛ бумаги ВДО ПИР подешевели бы на 4,0%, меньше, чем B-…BB. Лишнее в падении ВДО ПИР — один эмитент.
Индекс A-…AA+ даже подрос. Балтийский лизинг, «Полипласт» и «Самолёт» в эти дни дешевели на собственных новостях, но их бумаги весят в этом индексе 0,5–1%, и общую картину они не испортили. Про эти истории тексты уже вышли: лизинги и Балтлиз, «Полипласт», «Самолёт».
Кто уронил индекс
Вклад каждого эмитента посчитан так: вес его бумаг в индексе на 23 октября умножен на изменение их цены к 3 ноября. Сумма вкладов — −7,55%. Это расчёт только по ценам, поэтому сверять его надо с ценовым индексом RUCBHYCP (−7,95%). Цифры близки, значит, веса и цены взяты верно. Индекс совокупного дохода упал меньше, на 7,2%, потому что к ценам добавляются купоны.
| Эмитент | Вес в индексе на 23.10 | Вклад в падение, п.п. | Доля падения | Что случилось |
|---|---|---|---|---|
| МГКЛ | 4,30% | −3,75 | 50% | техдефолт 29.10, повторный 02.11; НРА 02.11 понизило рейтинг до уровня C |
| Уральская сталь | 4,78% | −0,65 | 9% | АКРА 29.10: суд по иску другой компании арестовал деньги на счетах и дебиторскую задолженность в пределах иска, рейтинг BB-(RU) «под наблюдением» |
| АПРИ | 4,56% | −0,46 | 6% | РСБУ за 9 месяцев: убыток 1,6 млрд ₽ против прибыли 0,5 млрд годом раньше |
| Миррико | 1,59% | −0,29 | 4% | открытых новостей нет |
| «Партнерство, Инвестиции, Развитие» | 1,68% | −0,29 | 4% | открытых новостей нет |
| Роделен | 4,61% | −0,24 | 3% | лизинг; по отчётности за 2025 год операционная прибыль не покрывала проценты (0,95), новостей за неделю нет |
| АдвансТрак | 2,70% | −0,23 | 3% | лизинг, открытых новостей нет |
| Алтимейт Эдьюкейшн | 0,76% | −0,17 | 2% | за неделю открытых новостей нет (29.09 АКРА понизило до BB+(RU), прогноз «негативный») |
| остальные 69 эмитентов | около 75% | около −1,5 | 19% | — |
Расчёт по весам индекса и ценам закрытия Мосбиржи.
Цену МГКЛ рынок сбил до уровня, при котором возврата почти не ждут. По сводке Cbonds от 2 ноября, 30 октября выпуск 001P-07 упал с 56,58% до 37,78% номинала; по сводке от 3 ноября, 2 ноября 001P-04 — с 30,53% до 20,16%, и в тот же день эмитент снова не заплатил. К закрытию 3 ноября все выпуски МГКЛ из индекса стоили 9–13% номинала: с 23 октября — в среднем −87%.
Подробно история — в разборе техдефолта МГКЛ. Ещё 30 октября Иволга заметила, что индекс с начала года почти не вырос и что в октябре «вмешался МГКЛ». Если убрать пять эмитентов с наибольшим вкладом, бумаги индекса подешевели бы всего на 2,5% (без одного МГКЛ — на 4,0%; это сумма вкладов остальных бумаг, делённая на их вес).
Остальной рынок продавали намного мягче. Из 77 эмитентов индекса на 5% и больше подешевели 18, а десять даже подорожали. Из восьми главных «вкладчиков» своя новость, бьющая по деньгам или прибыли, есть у трёх: дефолт у МГКЛ, арест счетов у Уральской стали, убыток у челябинского застройщика АПРИ (НРА).
Платит ли Уральская сталь купоны после ареста, пока не видно: сообщений о неисполнении обязательств в её раскрытии нет (по ленте раскрытия, которую собирает Кредитный радар, на 4 ноября), ближайшие купоны — 7 ноября и 22 ноября. У Миррико, «Партнерства, Инвестиций, Развития» и «Алтимейт Эдьюкейшн» бумаги потеряли от 15% до 23% без открытых новостей. Здесь рынок, похоже, строже фактов или знает то, чего нет в открытых источниках.
Спред к ОФЗ: что было в прошлые распродажи
Спред, он же премия за риск, здесь — медианная доходность к погашению бумаг индекса минус доходность ОФЗ той же дюрации по G-кривой Мосбиржи. Медиана, а не средняя, потому что официальная доходность индекса 3 ноября — 48,22%, и «спред» по ней вышел бы 33,8 п.п. Эту цифру тянут вверх бумаги МГКЛ с доходностью в сотни процентов. В сентябре и октябре официальная доходность индекса несколько раз показывала тысячи процентов, 19 октября — 135 200%: дефолтные бумаги ещё стояли в составе. Сорок восемь процентов — это в основном цена МГКЛ.
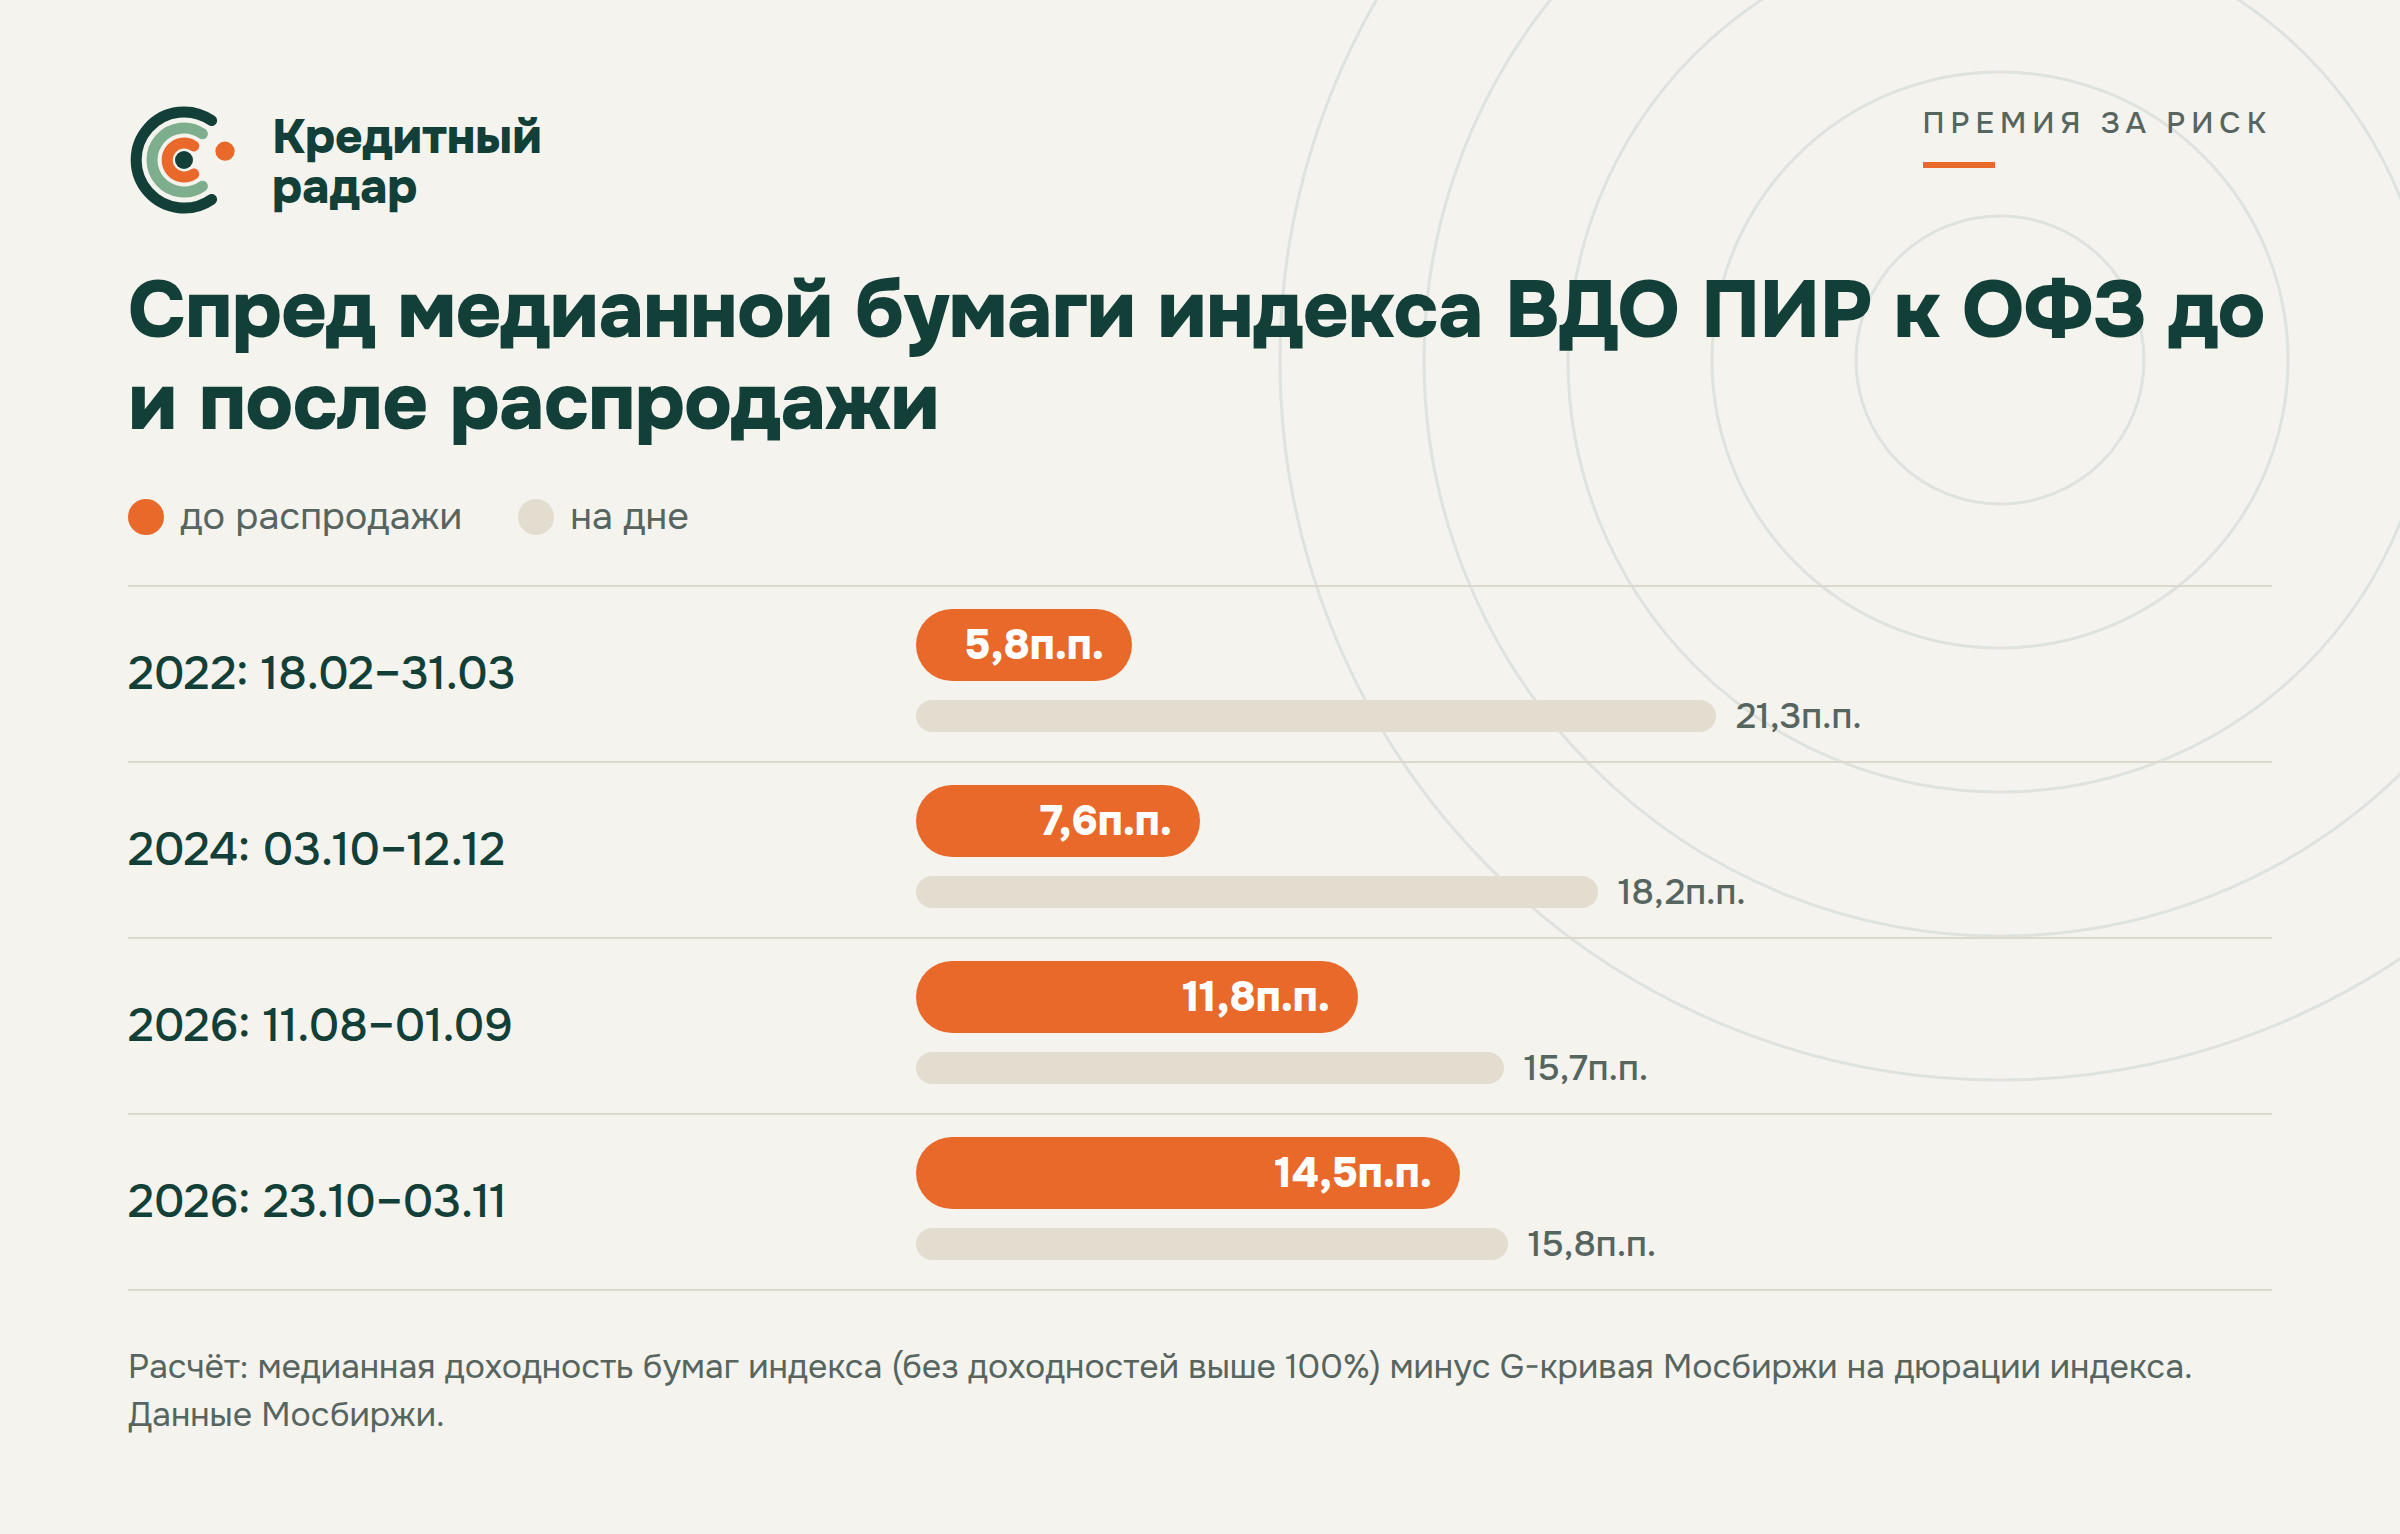
| Распродажа | Индекс | Медианный спред, п.п. | Эмитентов с падением 5% и больше | Главный вклад |
|---|---|---|---|---|
| 18.02–31.03.2022 | −21,5% | 5,8 → 21,3 | 22 из 23 | Калита, 17% падения |
| 03.10–12.12.2024 | −6,6% | 7,6 → 18,2 | 46 из 63 | Славянск ЭКО, 15% |
| 11.08–01.09.2026 | −10,7% | 11,8 → 15,7 | 29 из 83 | Оил Ресурс, 40% |
| 23.10–03.11.2026 | −7,2% | 14,5 → 15,8 | 18 из 77 | МГКЛ, 50% |
Расчёт по данным Мосбиржи; окна — от последнего спокойного дня до локального дна индекса.
В 2022 году падали все: из 23 эмитентов индекса на 5% и больше подешевели 22, спред вырос почти вчетверо. В конце 2024 года ставку подняли до 21%, и сегмент переоценили целиком: подешевели на 5% и больше 46 эмитентов из 63, медианный спред вырос почти на 11 п.п., а самый крупный вклад одного эмитента — 15% падения. Это и есть переоценка риска всего сегмента.
Август 2026 года и нынешняя неделя устроены иначе. В обоих случаях больше трети падения дал один эмитент. В августе это был нефтетрейдер «Оил Ресурс», который тогда перестал платить по облигациям (разбор), сейчас — МГКЛ. Медианный спред вырос на 3,9 и 1,3 п.п. соответственно. И уровень сейчас не новый: 30 сентября медианный спред был 15,9 п.п., к 23 октября рынок отыграл до 14,5, а неделя распродажи вернула его туда, где он был месяц назад.
Длинный ряд показывает, когда премию за риск в сегменте переоценили на самом деле. В последнем столбце — спред верхней четверти: 75-й процентиль доходностей бумаг индекса (выше него лежит четверть самых доходных бумаг) минус ОФЗ той же дюрации.
| Дата | Медианная доходность бумаг индекса, % | ОФЗ той же дюрации, % | Медианный спред, п.п. | Спред верхней четверти, п.п. |
|---|---|---|---|---|
| 30.12.2021 | 14,0 | 8,3 | 5,6 | 7,2 |
| 31.03.2022 | 34,4 | 13,1 | 21,3 | 27,6 |
| 30.06.2023 | 13,3 | 8,1 | 5,2 | 6,8 |
| 28.06.2024 | 22,7 | 16,8 | 5,9 | 7,6 |
| 12.12.2024 | 40,5 | 22,3 | 18,2 | 22,7 |
| 30.06.2025 | 30,5 | 14,8 | 15,7 | 18,4 |
| 30.12.2025 | 26,4 | 13,4 | 13,0 | 15,9 |
| 30.06.2026 | 27,3 | 13,5 | 13,7 | 16,5 |
| 11.08.2026 | 25,4 | 13,6 | 11,8 | 13,7 |
| 30.09.2026 | 30,0 | 14,1 | 15,9 | 25,4 |
| 03.11.2026 | 30,3 | 14,5 | 15,8 | 24,9 |
Расчёт по данным Мосбиржи, ОФЗ — по формуле G-кривой Мосбиржи на дюрации индекса; спред верхней четверти — 75-й процентиль доходностей бумаг индекса минус ОФЗ.
С 2023 года до осени 2024-го медианный спред держался в 3–8 п.п. После декабря 2024-го на квартальных отметках он не опускался ниже 11 п.п. Сейчас 15,8 — у верхней границы двухлетнего коридора, но ниже пиков 2022 года и декабря 2024-го. Сильнее всего изменилась верхняя четверть: её спред около 25 п.п., выше, чем в декабре 2024 года, и почти как в марте 2022-го. Слабые бумаги рынок оценивает как в кризис, середину — как в обычный плохой год.
Соразмерно ли падение тому, что изменилось
Коротко: по МГКЛ рынок уже заложил худший исход, по остальным испугался меньше, чем ухудшилась статистика, но высокая премия за риск в ценах и так стоит давно.
Статистика за осень действительно плохая. По оценке Совкомбанка, которую приводит Коммерсантъ 3 ноября, за III квартал в сегменте ВДО было 13 дефолтов против 7 кварталом раньше, а размещения упали почти впятеро к прошлому году. Рынок корпоративных облигаций в целом при этом растёт: за октябрь, по Cbonds, 80 эмитентов разместили 251 выпуск. Новых денег не хватает именно ВДО.
- МГКЛ. Пока это техдефолты, до ликвидации далеко. Но цена 9–13% номинала означает, что рынок оценивает МГКЛ так, будто возврата почти не будет. Для ВДО такой исход не редкость: по той же оценке Совкомбанка, среди 27 компаний с дефолтом по облигациям и завершённой ликвидацией более чем в половине случаев держатели вернули меньше 0,1%. Цена соразмерна этому худшему сценарию, а не нынешнему положению компании.
- Уральская сталь и АПРИ. У обеих свои новости, бьющие по деньгам и прибыли, и падение в пределах того, что изменилось. Насколько оно точное, покажет только разбор их отчётности.
- Миррико, «Партнерство, Инвестиции, Развитие», «Алтимейт Эдьюкейшн». Открытых причин нет, а цены упали так, как падают на событии.
- Медианный эмитент. Подешевел на 1,2%, хотя дефолтов за квартал стало почти вдвое больше. Высокая премия за риск заложена в цены с конца 2024 года: медианный спред с тех пор в два-три раза выше, чем в 2023-м.
Вердикт по шкале «пройдёт без следа / неприятно, но не смертельно / серьёзно / опасно»: для сегмента — неприятно, но не смертельно. Для МГКЛ — опасно, и цена это уже показывает.
Что изменит вывод
Переоценка всего сегмента выглядела бы так: медианный спред за пару недель уходит выше 18–19 п.п., как в декабре 2024 года, и на 5% и больше дешевеют больше половины эмитентов индекса. Пока так не случилось.
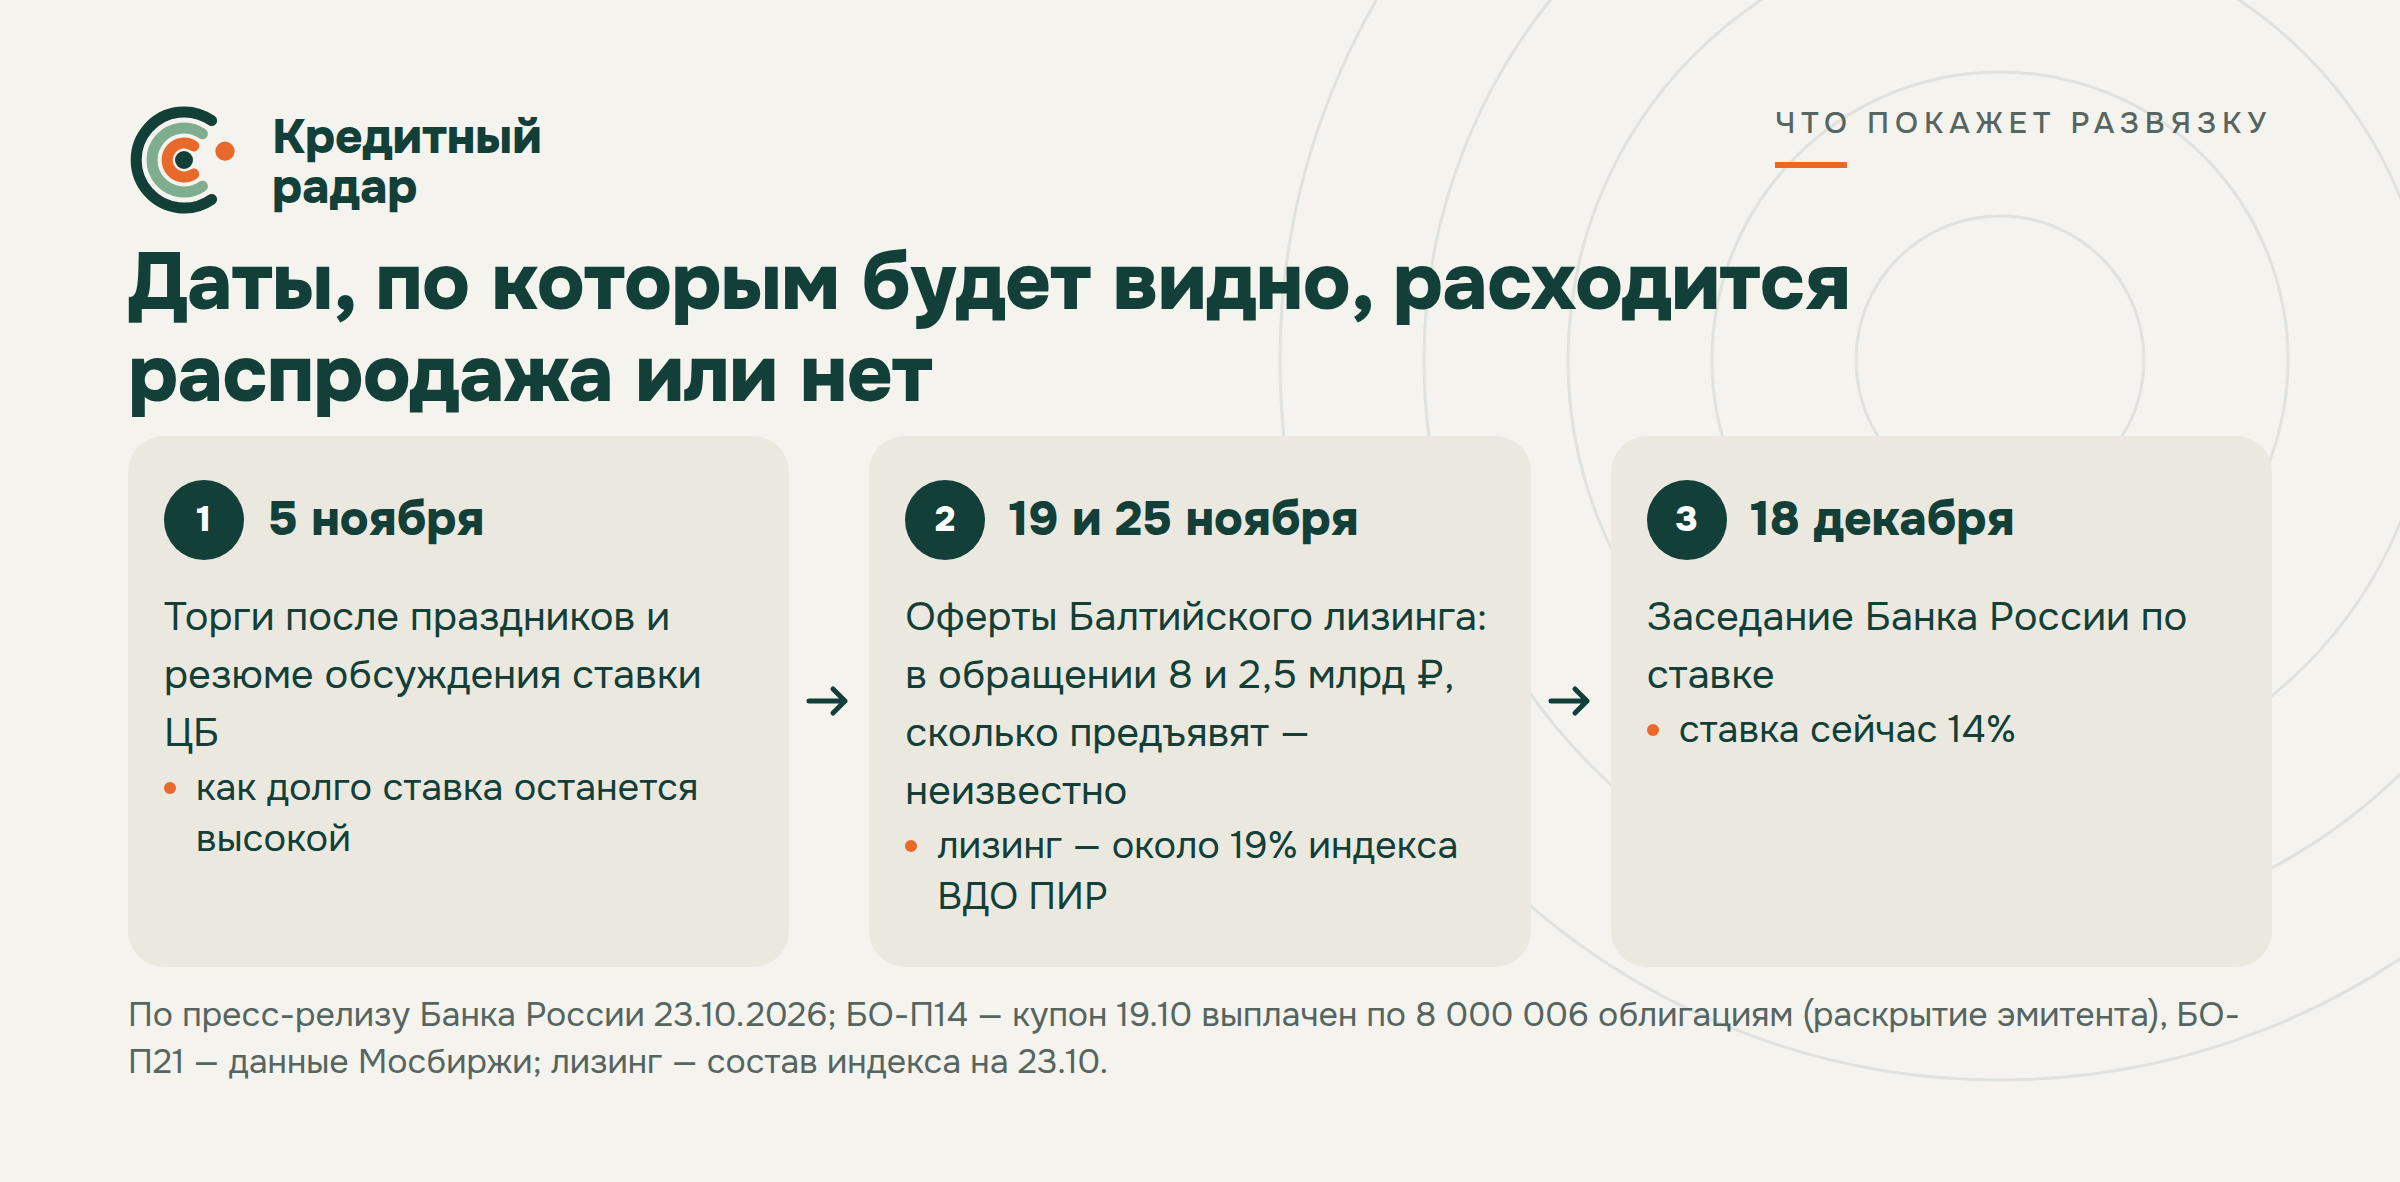
Первые проверки — по датам. 5 ноября ЦБ опубликует резюме обсуждения ставки: из него видно, как долго совет директоров готов сохранять ставку высокой, а от этого зависит, сколько ВДО будут платить за новые деньги. Балтийский лизинг входит в индекс A-…AA+, но на 11 лизинговых компаний приходится около 19% веса ВДО ПИР, и невыкуп по оферте у одного из крупнейших эмитентов ударил бы по доверию ко всему сектору.
Распродажа выглядит страшнее, чем она есть для большинства бумаг: индекс упал на 7%, но половину этого дала одна компания, которая уже не платит, а у медианного эмитента цена почти не изменилась. Плохая новость в другом. Премия за риск в сегменте второй год держится в два-три раза выше, чем в 2023 году, а четверть бумаг индекса уже стоит как в кризис. Новых денег ВДО почти не получают, поэтому эмитентам труднее перезанимать, дефолтов становится больше, и каждый следующий дефолт крупного эмитента будет бить по индексу так же сильно.
Пока цены расходятся по историям, держателю ВДО полезнее смотреть на собственные выпуски — их новости, сроки оферт и платежей, — чем на индекс, который сейчас больше рассказывает про МГКЛ, чем про рынок.
Источники
- Мосбиржа: страницы индексов RUCBHYTR, RUCBTRB2B, RUCBTR2B3B, RUCBTRA2A, RGBITR, RUGBITR1Y (значения, доходность, дюрация, состав и веса); кривая бескупонной доходности ОФЗ; цены закрытия бумаг индекса.
- Банк России, решение по ключевой ставке 23.10.2026.
- Коммерсантъ, «На риски не осталось шампанского», 03.11.2026 (оценка Совкомбанка).
- Smart-lab: АПРИ, РСБУ за 9 месяцев (пересказ отчётности в раскрытии).
- Cbonds: сводка от 02.11 о падениях 30.10, сводка от 03.11 о падениях 02.11, объём рынка за октябрь.
- Иволга Капитал: о сегменте ВДО, 30.10.
- МГКЛ: техдефолт 29.10, техдефолт 02.11, НРА, 29.10, НРА, 02.11.
- АКРА, Уральская сталь, 29.10; купоны Уральской стали — параметры выпусков на Мосбирже: 1Р06, 1Р05.
- НРА, АПРИ, 22.10.
- Балтийский лизинг: выплата купона по БО-П14 19.10 — 8 000 006 облигаций; параметры выпусков на Мосбирже: БО-П14, БО-П21; индекс RUCBCPB2B.
- Кредитный радар: лизинги, 03.11, МГКЛ, 30.10, «Оил Ресурс», 02.11.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
💼 Хотите знать о таком заранее? Бесплатный бот следит за эмитентами ваших облигаций.