 Кредитный радар
«Оил Ресурс» просит семь лет и 15%: первый платёж через 14 месяцев, главное — в 2032–2033
02.11.2026 · ООО «Оил Ресурс» на радаре · обсуждение на Smart-lab
«Оил Ресурс» из Калужской области — оптовый трейдер нефтепродуктов из группы «Кириллица». В 2025 году группа внесла в его капитал права пользоваться патентами для своей технологии добычи, а в мае 2026-го он раскрыл покупку дочкой «Оил Ресурс Добыча» компании «Тунгус-Петролеум» с Луговским месторождением в Саратовской области. Так у трейдера появились скважина и планы продавать нефтесервис по своей технологии. С 20 августа «Оил Ресурс» не платит купоны ни по одному из четырёх выпусков на 10,26 млрд ₽ номинала; к 2 ноября не заплачено 707 млн ₽. На радаре компания красная. Как она дошла до дефолта — в разборе 29 сентября.
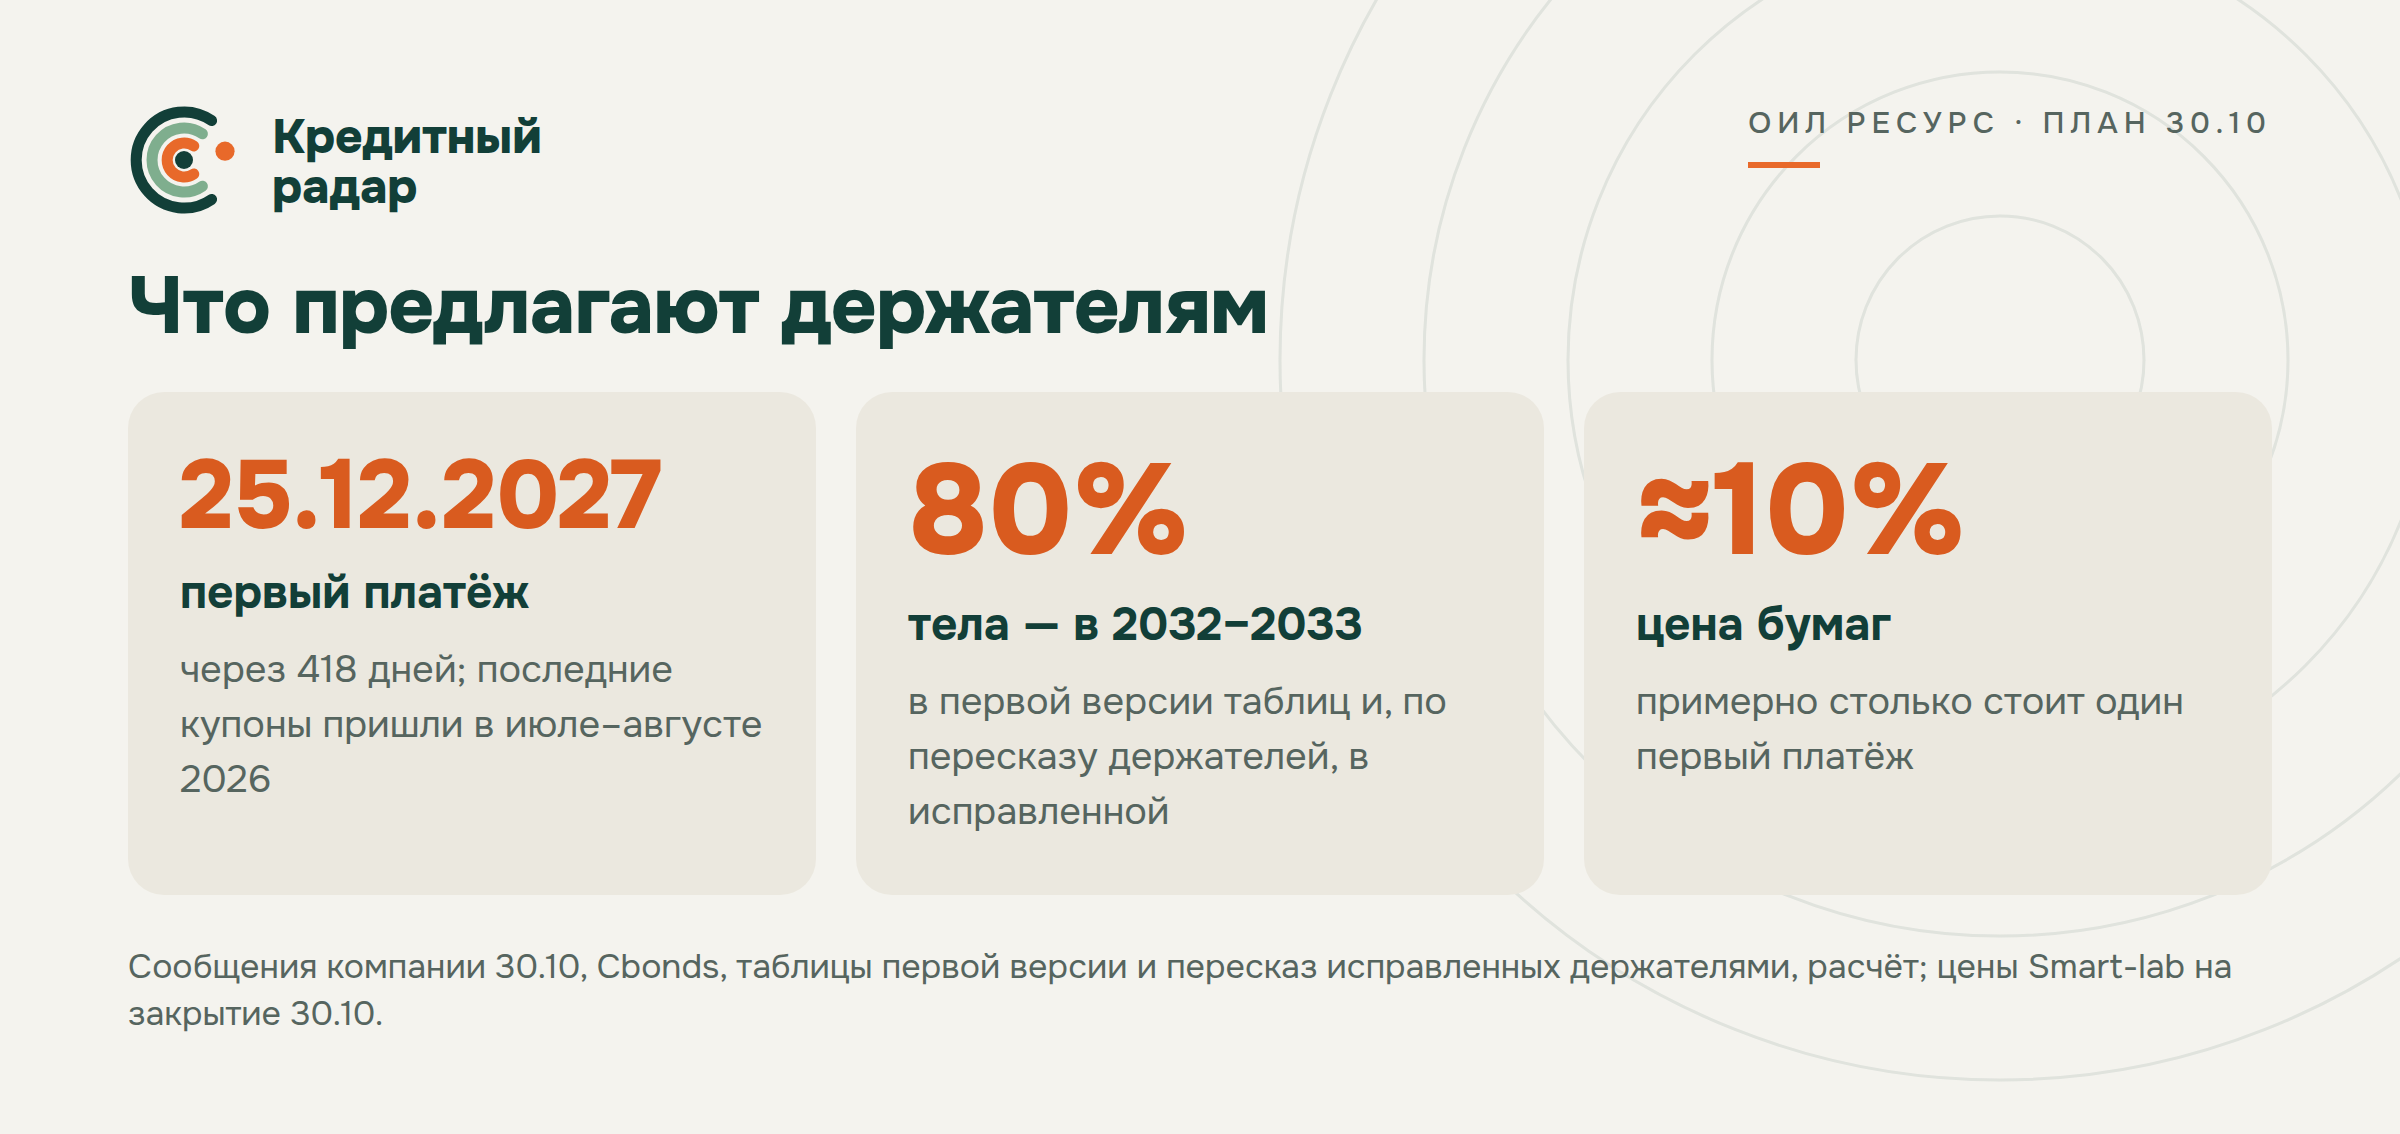
30 октября в 16:05 по Москве компания выложила план реструктуризации: 15% годовых на остаток долга, первый платёж 25 декабря 2027 года, погашение до 2033-го. Основатель группы назвал условия прозрачными и реальными и пообещал выполнить обязательства «в полном объеме». 31 октября в 00:04 тот же канал сообщил, что в таблицах планов «была допущена ошибка», и заменил файлы. Ошибка была не в мелочах: в первой версии графики по трём выпускам возвращали по 1 млрд номинала из 2,5–3,8 млрд (расчёт ниже). Между реальными условиями и «допущена ошибка» прошло восемь часов, суммы первой версии успели разойтись по новостным агентствам.
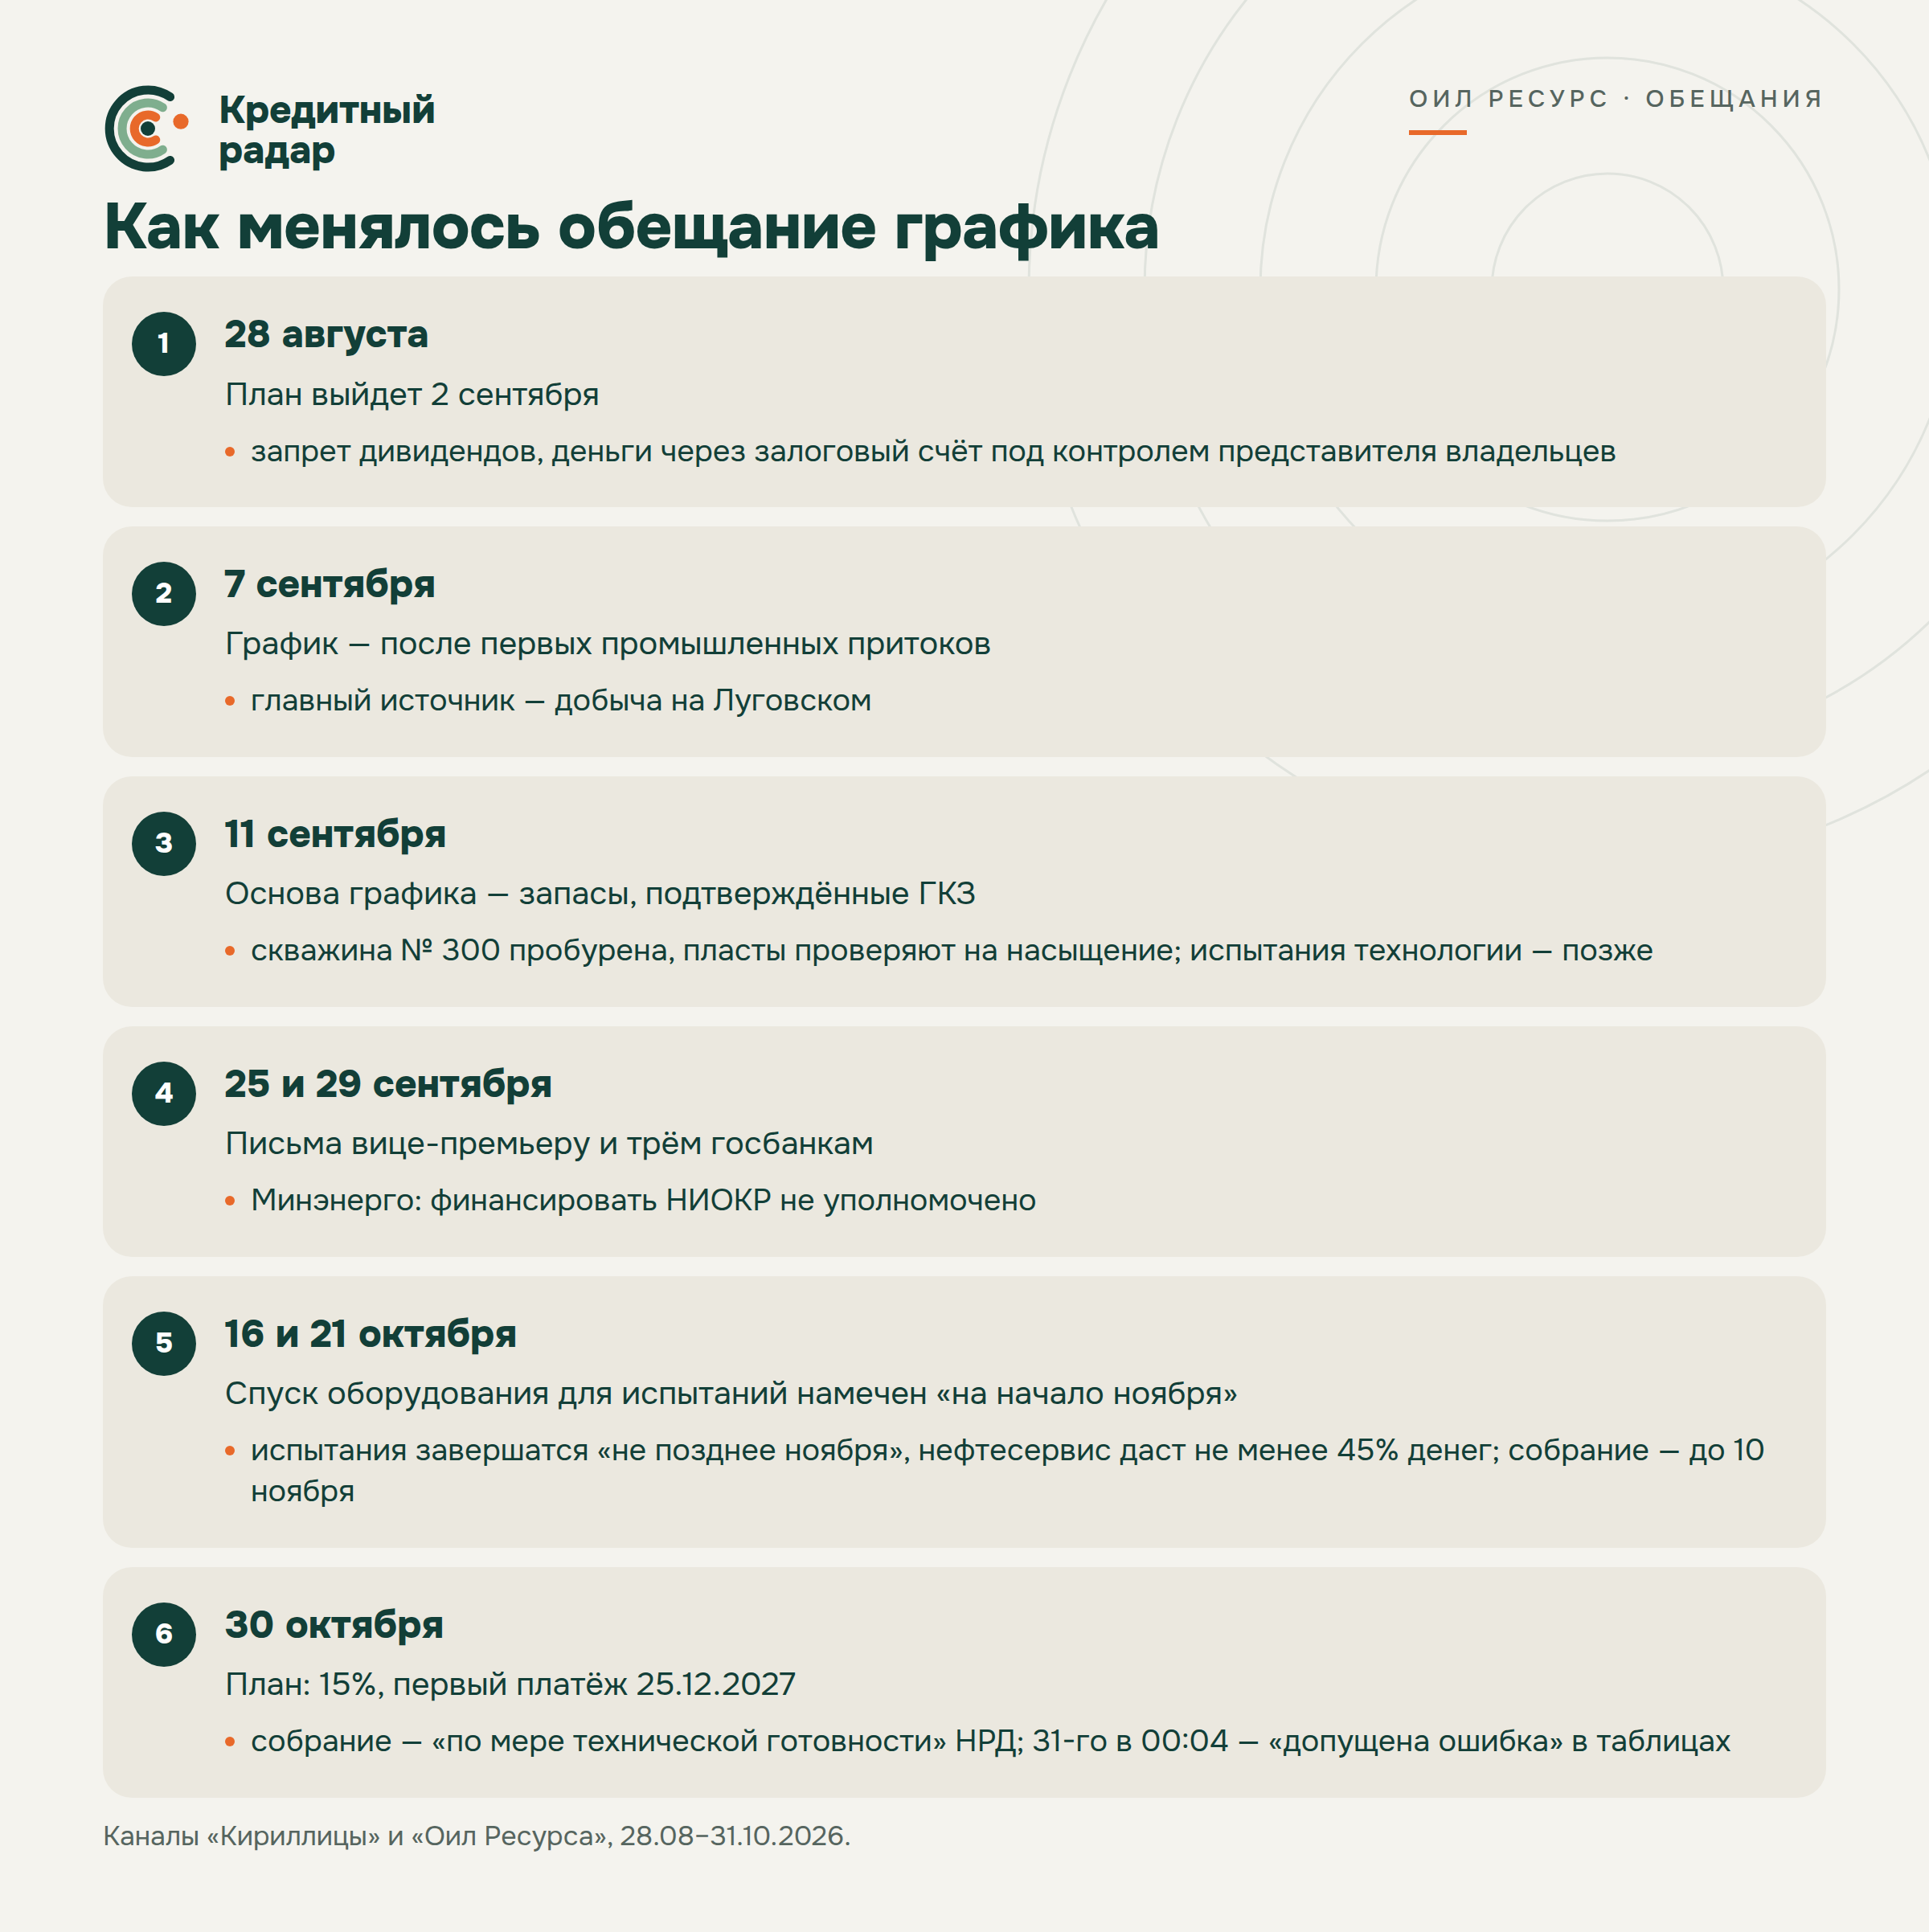
За месяц до плана группа просила вице-премьера о господдержке, в том числе о целевом финансировании для завершения опытно-промышленных испытаний (ОПИ) своей технологии. Минэнерго ответило, что «не наделено полномочиями финансировать НИОКР», и посоветовало обратиться в отраслевые компании и институты развития.
Что предложено
| Условие | Сейчас по выпускам | В плане 30.10 |
|---|---|---|
| Ставка | 17–33% (БО-01 17%, 001Р-01 33%, 001Р-02 28%, 001Р-03 29%, с 24.10 — 28%) | 15% на остаток тела долга |
| Выплаты | ежемесячно | раз в год, 25 декабря |
| Первый платёж | — | 25.12.2027 |
| Погашение | БО-01 — 07.04.2027, серии 001Р — 2029–2030 | до 25.12.2033, «основная часть» — в 2032–2033 (Cbonds, первая версия) |
| Собрание владельцев | бюллетени до 10.11, участники на 02.11 (представитель владельцев, 19.10) | заочно, «по мере технической готовности процедуры» НРД |
У 001Р-03 купон по условиям выпуска снижается ступенями, поэтому с 24 октября он 28%. Дату собрания, 10 ноября, назвал 19 октября представитель владельцев облигаций «Волста», тот же срок компания называла держателям 21 октября. 30 октября она даты уже не назвала: собрание пройдёт заочно, когда будет готов НРД, то есть пока оно без даты.
От 2 ноября до первого платежа — 418 дней. Последние купоны держатели получили в июле (серии 001Р) и 10 августа (БО-01), значит, без денег они проживут 16–17 месяцев подряд. Для БО-01 план особенно длинный: по старым условиям этот выпуск гасился 7 апреля 2027 года, через пять месяцев.
15% — на один пункт выше ключевой ставки (14% после заседания 23 октября). Под такую ставку занимают компании, которым верят. Свой последний заём «Оил Ресурс» сделал под 29% — выпуск 001Р-03 в октябре–декабре 2025 года, когда ещё платил и имел рейтинг BBB-|ru|.
Что теряет держатель, если план примут
Решение собрания обязательно для всех владельцев выпуска, в том числе для тех, кто голосовал против или не голосовал (ст. 29.6 закона «О рынке ценных бумаг»). Согласие на изменение условий выпуска и отказ от права требовать досрочного погашения принимаются тремя четвертями голосов всех владельцев с правом голоса, а не только приславших бюллетень (ст. 29.7 и 29.8). Кто не голосует, голоса «за» не добавляет. Отказ от права обращаться в суд, в том числе с заявлением о банкротстве, требует девяти десятых голосов.
Право требовать номинал досрочно у держателей всех четырёх выпусков есть со 2 сентября, когда компания не раскрыла отчётность за полугодие (сообщение по БО-01, по остальным — такие же). Если собрание от него откажется, досрочно по требованию держателей уже не погасят (п. 6 ст. 17.1). Какие вопросы будут в бюллетенях, без исправленных материалов не видно, а что станет с иском, если условия изменят без отказа от суда, закон прямо не говорит. Голосовавший против или не голосовавший может оспорить решение в суде в течение трёх месяцев, но только если оно принято с нарушением закона и нарушает его права (п. 5 ст. 29.8).
Первое, что держатель может потерять, — пропущенные купоны. К 2 ноября их набралось на 707 млн ₽: по три по сериям 001Р и два по БО-01. В первой версии по 001Р-03 проценты за 2027 год — ровно годовые 15%, и держатели в пересказе исправленной версии называют те же 563,3 млн за 365 дней. Доплаты за пропущенные месяцы в этих цифрах не видно.
Пока плана нет, держатели требуют всё сразу:
| Требование к «Оил Ресурсу» | Сумма, ₽ | Где и в каком состоянии |
|---|---|---|
| Иск представителя владельцев облигаций «Волста» по четырём выпускам, 15.10 | 10 495,6 млн | Арбитражный суд Калужской области, А23-8479/2026; в октябре оставлен без движения |
| Иски физлиц с 28.09 | 11 исков, от 22 тыс. до 4,3 млн | тот же суд; 9 из 11 рассматриваются |
| Неоплаченные купоны к 02.11 | 707,0 млн | три купона по каждой серии 001Р и два по БО-01 |
Статусы исков — по данным сервиса проверки компаний. «Без движения» значит, что суд увидел в заявлении недочёты и дал срок их исправить; до этого дело не начато (ст. 128 АПК).
Сумма иска — весь номинал четырёх выпусков, 10 255,3 млн, плюс 240,3 млн, ровно по одному ежемесячному купону на выпуск (расчёт по сообщению представителя). Суммы в этой истории связаны просто: 10,26 млрд номинала держатели вправе требовать сейчас, 707 млн купонов уже не заплачены, а по плану за семь лет компания должна заплатить около 19,65 млрд — номинал и проценты (расчёт ниже).
Чьи 14,2 млрд
Сумма 14,234 млрд ₽, которую 30 октября передал Cbonds, — первая версия: 1,917 млрд по БО-01, 3,492 по 001Р-01, 4,017 по 001Р-02 и 4,810 по 001Р-03. Для 001Р-01 с номиналом 2,5 млрд и 15% на остаток это слишком мало.
Проверка простая. Держатели в Пульсе выписали таблицу первой версии по 001Р-03: тело возвращается суммами 5, 10, 20, 50, 115, 350 и 450 млн ₽ — всего 1 млрд из 3,755, а проценты 2027 года — 15% на весь выпуск. Если считать так для всех четырёх выпусков (15% на остаток от полного номинала, тело по 1 млрд в пропорциях 0,5 / 1 / 2 / 5 / 11,5 / 35 / 45% по годам), суммы Cbonds сходятся до миллиона. Значит, в первую версию попало 4 млрд номинала из 10,255:
| Выпуск | Номинал, млрд ₽ | Cbonds, первая версия | Расчёт: проценты на остаток от полного номинала, тело 1 млрд | Минимум, если вернуть весь номинал, а половину — в 2032–2033 |
|---|---|---|---|---|
| БО-01 | 1,000 | 1,917 | 1,917 | 1,525 |
| 001Р-01 | 2,500 | 3,492 | 3,492 | 3,812 |
| 001Р-02 | 3,000 | 4,017 | 4,017 | 4,575 |
| 001Р-03 | 3,755 | 4,810 | 4,810 | 5,727 |
| Итого | 10,255 | 14,234 | 14,234 | 15,640 |
Последний столбец — самый дешёвый для компании график с полным номиналом и половиной тела в 2032–2033 годах: половина в 2027-м, вторая в 2032-м. По 001Р-01 это 2,5 млрд номинала, 375 млн процентов за 2027 год на весь долг и пять лет по 187,5 млн на оставшуюся половину — 3,81 млрд, больше 3,49 у Cbonds: даже самый дешёвый график с полным номиналом дороже первой версии.
Исправленные таблицы держатели в Пульсе пересказали 31 октября: пропорции те же, только от полного номинала. Например, по 001Р-02 в 2032 году гасится 1,05 млрд, в 2033-м — 1,35 млрд.
Если так, по четырём выпускам за семь лет придётся заплатить 19,65 млрд, из них 10,1 млрд — в 2032–2033 годах (расчёт по пересказу держателей, сам документ не открыт). Для держателя исправление значит одно: на бумаге план теперь возвращает весь номинал. Денег от этого не прибавилось — недостающие 6,3 млрд легли на те же 2032–2033 годы.
Сколько стоит обещание
Если график исполнят полностью, его цену задаёт ставка, под которую рынок готов ждать такие деньги. Расчёт на 1000 ₽ номинала: платежи 25 декабря 2027–2033 годов, 15% на остаток за полный год, дисконт к 2 ноября 2026 года.
| Ставка дисконтирования | 80% тела в 2032–2033 (пропорции плана) | Всё тело в 2033 | Тело равными долями |
|---|---|---|---|
| 20% | 81,2% | 79,8% | 85,5% |
| 30% | 58,3% | 55,8% | 67,4% |
| 40% | 44,0% | 41,3% | 54,9% |
| 50% | 34,6% | 32,1% | 46,0% |
Ставка ниже 30% здесь неправдоподобна: под 29% компания занимала, когда ещё платила. При 30–50% обещание с основной частью в конце стоит 32–58% номинала.
Биржа (Smart-lab, закрытие 30 октября, режим торгов для бумаг в дефолте) оценивает его в 9,45% по 001Р-03, 9,49% по 001Р-02, 10,01% по БО-01 и 10,30% по 001Р-01. Это доходность графика 130–150% годовых. Проще: первый платёж в 150 ₽ процентов 25 декабря 2027 года при ставке 30–50% стоит сегодня 94–111 ₽, то есть 9–11% номинала. Рынок платит за облигацию примерно столько, сколько стоит один первый платёж, а всё, что обещано после 2027 года, считает за ноль.
В день плана цены почти не сдвинулись (от −2,9% до +3,2% по Smart-lab): новые условия рынок не оценил дороже первого платежа. Расчёт выше станет практическим, только когда появится подтверждённый источник денег на поздние годы.
На чём держатся платежи
Технология, на которую опирается график, — термохимическое воздействие на пласт: по описанию компании, через систему скважин в него закачивают воду в суб- или сверхкритическом состоянии, чтобы вернуть в разработку истощённые залежи (патент, 8 октября). Её собираются испытать на скважине № 300 Луговского месторождения. По результатам испытаний профильный институт посчитает извлекаемые запасы, а Государственная комиссия по запасам (ГКЗ) поставит их на государственный баланс (11 сентября).
21 октября компания назвала срок завершения испытаний — «не позднее ноября 2026 года» — и перечислила, откуда возьмутся деньги:
- не менее 45% — результаты испытаний «в части организации и предоставления нефтесервисной услуги», то есть доходы от услуг по своей технологии для других добывающих компаний;
- привлечение стратегического партнёра (держатели в Пульсе пересказывают план как продажу доли);
- торговля нефтепродуктами и логистика;
- «участие в фондовом рынке» — что это значит, компания не пояснила.
График обещали после первых промышленных притоков (7 сентября), потом — на основе запасов, подтверждённых ГКЗ (11 сентября). Вышел он раньше того и другого: в текстах каналов компании о притоке и о постановке запасов на баланс не сообщалось. 16 октября компания писала, что спустит оборудование для испытаний в скважину в начале ноября. Значит, к середине октября испытания, от которых зависят не менее 45% денег, ещё не начались, а закончиться должны в том же ноябре.
Деньги со стороны пока существуют в виде писем: после ответа Минэнерго группа написала в семь институтов развития, 29 сентября — в три госбанка; ответы не публиковались. Сколько денег у компании сейчас, неизвестно: отчётность за первое полугодие 2026 года к сроку, 31 августа, не раскрыта.
Отдельный вопрос — займы связанным сторонам. Держатели в открытом письме 1 ноября ссылаются на пояснения к российской отчётности «Оил Ресурса» за 2025 год: выдано больше 2 млрд ₽ (2,098 млрд на 31.12.2025) со сроком возврата до конца 2026 года. По МСФО остаток займов связанным сторонам на ту же дату — 1,93 млрд (Хабр, 03.05). Кому именно их выдали, раскрыто не полностью: разбор на Smart-lab называет займы внутри группы — между «Оил Ресурсом», «Кириллицей» и ПИФ «Землица». Если их вернут к сроку, эти деньги придут раньше любого платежа по плану, поэтому держатели и требуют вписать их в план.
Что обещали держателям и что видно в плане:
| Обещание или требование | Кто и когда | В плане |
|---|---|---|
| Запрет дивидендов и бонусов, «все средства» через залоговый счёт под контролем представителя владельцев | компания, 28.08 | в открытых текстах о плане нет |
| Полное погашение — 100% номинала и накопленного купонного дохода | гендиректор, 07.09, по цитате держателей | 15% вместо 17–33%, доплаты пропущенных купонов не видно |
| Залог, поручительство бенефициаров, свободные деньги — на досрочное погашение | держатели, открытое письмо 01.11 | залогов нет, по пересказу держателей |
| Возврат займов связанным сторонам — больше 2 млрд ₽ со сроком до конца 2026 года | держатели, по пояснениям к отчётности за 2025 год | в пересказах плана нет |
Итог
Предложение честно в одном: оно не обещает денег раньше конца 2027 года. Всё остальное держится на испытаниях, которые на середину октября ещё не начались, и на партнёрах, которые пока не ответили. План сдвигает сроки и денег не добавляет, поэтому положение остаётся опасным: на платежи 2032–2033 годов источника не видно.
Для держателя всё решит собрание. Если три четверти голосов всех владельцев выпуска поддержат план, он станет обязательным и для несогласных, а если в бюллетене будет отказ от досрочного погашения, требовать номинал раньше графика станет нельзя. Пока собрания нет, остаются право требовать всё сразу и иск представителя, который суд, по октябрьским данным, ещё не принял к производству. Проверить самому: исправленные таблицы — в канале компании и личном кабинете НРД (в раскрытии их нет), иск — дело А23-8479/2026.
Изменить вывод может подтверждённый источник денег на 2032–2033 годы: договор на услуги по технологии с нефтяной компанией или кредит банка, залог или поручительство в тексте плана. Первые ответы появятся в ноябре, когда должны закончиться испытания и НРД назначит дату собрания. Выбор между семью годами ожидания под 15% и судом сделает большинство на собрании, у каждого держателя в нём только свой бюллетень.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Источники
- Канал «Оил Ресурса»: план реструктуризации, 30.10.2026; ошибка в таблицах, 31.10.2026 00:04 МСК; скважина № 300, 16.10; патент, 08.10
- Канал «Кириллицы»: 28.08; 07.09; 11.09; ответ Минэнерго, 25.09; госбанки, 29.09; встреча с держателями 21.10, опубликовано 23.10
- Раскрытие «Оил Ресурса»: покупка «Тунгус-Петролеум» 20.05, раскрыто 29.05.2026; неисполнение 30.10 (зеркало АЗИПИ) — 001Р-03, 001Р-02, 001Р-01, БО-01; право досрочного погашения — БО-01, 02.09 (по остальным выпускам — 4582084, 4582080, 4582071) и 30.10; неисполнения 09–12.10 — 4596015, 4595449, 4594172, 4596011
- Представитель владельцев облигаций «Волста»: иск, 15.10; сроки собрания «Оил Ресурса», 19.10; собрание по БО-03 «Кириллицы», 22.10
- Закон «О рынке ценных бумаг»: ст. 17.1, ст. 29.6, ст. 29.7, ст. 29.8; АПК, ст. 128
- Cbonds, 30.10 17:51; Smart-lab, новость 30.10; bondsmartlab; Smart-lab, разбор МСФО 2025, 24.05; Хабр, 03.05
- Пульс: исправленные таблицы, 31.10; 001Р-03 после исправления, 31.10; таблица первой версии по 001Р-03; разбор первой версии; открытое письмо держателей, 01.11
- Цены — страницы выпусков на Smart-lab: 001Р-03, 001Р-02, 001Р-01, БО-01, закрытие 30.10; ключевая ставка — Банк России
- Суды — картотека арбитражных дел, статусы по данным Checko; там же иск АО «ФИНАМ» на 14,4 млн ₽ (А40-378897/2026)
- «Оил Ресурс» на Кредитном радаре
💼 Хотите знать о таком заранее? Бесплатный бот следит за эмитентами ваших облигаций.