 Кредитный радар
«Полипласт»: держателям — «как все платили, так и платим», агентству — прогноз выручки минус 30%
03.11.2026 · АО «Полипласт» на радаре · обсуждение на Smart-lab
«Полипласт» — крупнейший в России производитель строительной химии: по оценке НКР, ему принадлежит от 50 до 90% российского рынка по базовым продуктам. Выручка группы за 2025 год — около 236 млрд ₽, финансовый долг на 30 июня, по открытому разбору отчётности за полугодие, — около 292 млрд. У холдинга 16 выпусков облигаций в обращении, примерно на 48 млрд ₽.
Главный экспортный путь компании закрылся: по словам гендиректора на встрече с держателями, «все выходы через Чёрное море на экспорт закрылись», Азово-Черноморский бассейн «не работает». НКР пишет об ухудшении условий экспорта в Черноморском бассейне во втором полугодии 2026 года. 7 октября АКРА поставило рейтинг компании A(RU) «под наблюдение» из-за переоценки рисков ликвидности и экспортных поставок. С 9 октября «Полипласт» раз в несколько дней публикует на сайте сообщения с почти одинаковым заголовком: компания «продолжает плановое обслуживание облигаций».
20 октября гендиректор Алексей Горенкин на встрече с Ассоциацией владельцев облигаций (АВО) рассказал, что с основными банками компания готовит реструктуризацию долга и до конца года хочет согласовать её основные условия, термшит. Про облигации он сказал: «как все платили, так и платим», а прогнозы в нынешних обстоятельствах делать, по его словам, «глупо и безответственно».
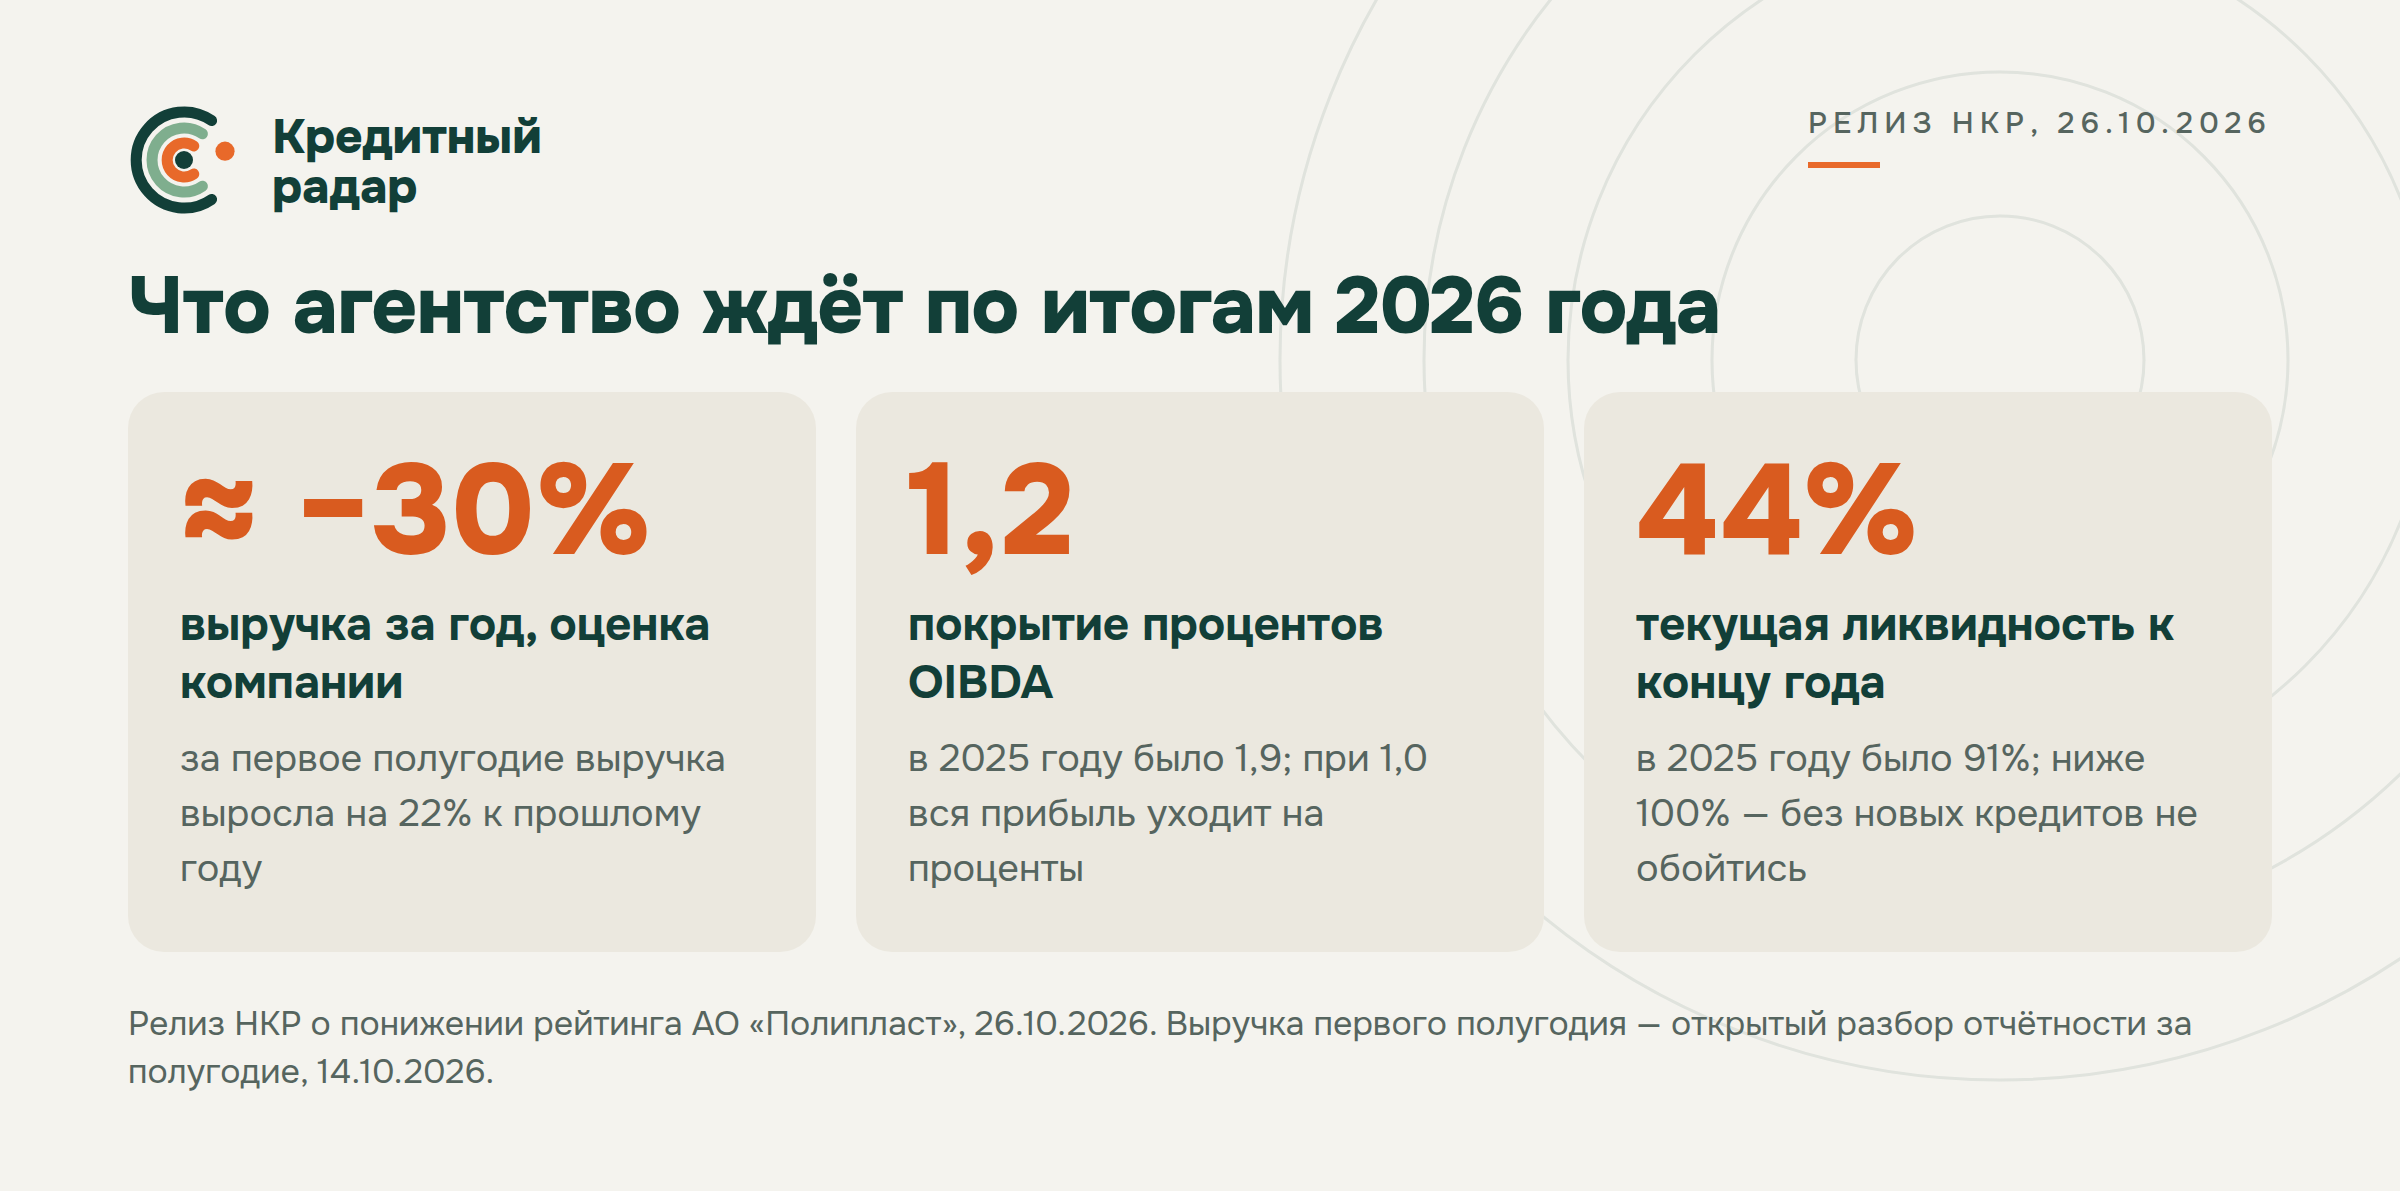
26 октября НКР снизило рейтинг компании на две ступени, с A.ru до BBB+.ru, и оставило его «на пересмотре с возможностью понижения». В релизе есть оценка, которой на встрече держателям не дали: выручка за 2026 год, по оценке самой компании, может упасть примерно на 30%. В тот же день совет директоров одобрил Сбербанку дополнительный залог и ипотеку на имущество одной из «дочек». С 21 октября, следующего дня после встречи с АВО, облигации подешевели на 4–22 п. п.
Понижение само по себе денег у компании не забирает: все купоны по графику до 24 октября (этот выпал на субботу и пришёл 26-го) раскрыты как выплаченные, последнее такое сообщение — 27 октября, следующий купон — 6 ноября. Вопрос в другом: что агентство увидело в цифрах, меняет ли это способность вернуть номинал и соразмерно ли этому падение цен.
Что сказали держателям и что увидело агентство
| Встреча с АВО, 20.10 | Релиз НКР, 26.10 | |
|---|---|---|
| Прогноз | «делать какие-то прогнозы … глупо и безответственно» | «падение выручки компании, по её оценкам, может составить около 30%» за 2026 год |
| Долг | основные банки — «ядром будущей реструктуризации», облигации — «как все платили, так и платим» | неопределённость «в отношении параметров вероятной реструктуризации части долга» |
| Обслуживание долга | купоны и оферты проходятся | покрытие процентов OIBDA: 2,3 в 2024 году, 1,9 в 2025-м, прогноз на 2026-й — 1,2 |
| Ликвидность | «обслуживаем весь облигационный свой массив займов» | текущая ликвидность: 136% в 2024 году, 91% в 2025-м, к концу 2026-го ожидается 44% |
Цитаты встречи — по записи АВО (таймкоды 18:28, 11:34, 17:46, 28:39), релиза — дословно.
Справедливости ради, гендиректор тогда же сказал, что модель компания «с банкирами» сделает и что моделей несколько, с диапазонами. Значит, цифры есть. Их дали агентству, а держателям, которых на той же встрече просили о терпении, нет.
Что значат две строки из правой колонки. Покрытие процентов 1,2 означает, что операционная прибыль до амортизации (OIBDA) лишь на пятую часть больше процентов к уплате: при 1,0 она уходила бы на проценты целиком, и на возврат долга из прибыли почти ничего не остаётся. Текущая ликвидность 44% — оборотных активов хватает меньше чем на половину долгов и обязательств, которые надо погасить в течение года; всё, что ниже 100%, без новых кредитов не закрыть. Обе цифры — прогноз агентства на 2026 год; для сравнения в таблице — 2024 и 2025 годы.
Ещё одна строка релиза: собственный капитал — 12% активов, то есть почти девять десятых имущества куплено на заёмные деньги, и запас на убытки тонкий. Отдельно агентство снизило оценки «качества управления ликвидностью и стратегического планирования». В поддержку рейтинга оно называет долю рынка, рентабельность 26–27% в 2024–2025 годах и то, что большая инвестпрограмма (модернизация «Хромпика» и новый завод эпоксидных смол) в основном завершается в первой половине 2027 года.
Что значит минус 30%
За первое полугодие 2026 года выручка «Полипласта» выросла на 22,4% к прошлому году, до 116,4 млрд ₽ (открытый разбор отчётности на Smart-lab, 14.10; НКР называет те же +22%). Поэтому минус 30% за год значит, что весь спад, и даже больше, приходится на второе полугодие.
| Выручка, млрд ₽ | 1-е полугодие | 2-е полугодие | Год |
|---|---|---|---|
| 2025 | 95,1 | 140,9 | 236 |
| 2026, оценка | 116,4 | ≈ 48,8 | ≈ 165 (−30%) |
| Изменение | +22,4% | ≈ −65% | ≈ −30% |
Расчёт автора. Выручка 2025 года — 236 млрд: так её назвал по отчётности ведущий встречи АВО 15 мая, это сходится с НКР (+70% к 2024 году, когда было 140 млрд). 1п2025 = 116,4 / 1,224; 2026 = 0,7 × 236; второе полугодие — разность. Если выручка 2025 года была 258 млрд (такая цифра встречается в обсуждении в Пульсе), второе полугодие 2026-го — 39% прошлогоднего.
По этому расчёту выручка второго полугодия — около трети прошлогодней. Почему так много, на встрече объяснили одной цифрой: экспорт давал, по словам гендиректора, «порядка 70 процентов» выручки. У НКР год назад доля экспорта была 36–40%, и сверить, кто прав, без разбивки выручки по рынкам нельзя. Но для держателя важнее итог, который компания сама дала агентству.
Отсюда главное. Покрытие процентов 1,2 за весь год включает сильное первое полугодие, и во втором, по такой выручке, OIBDA вряд ли хватит даже на проценты. Вернуть номинал 2027 года из прибыли не получится, только новыми деньгами. На встрече гендиректор назвал два возможных источника. Первый — банки. Второй — государство: по его словам, есть поручение правительства помочь компании, пострадавшей от закрытия портов; министерства и крупные банки готовят меры, рассмотреть их обещали в начале ноября. На 3 ноября об этих мерах ничего не объявлено.
Кому платят первыми
В день понижения совет директоров одобрил Сбербанку дополнительное обеспечение по двум овердрафтам «дочек», «Полипласт Новомосковска» и «Полипласт-УралСиба», на 900 и 100 млн ₽ до 21 ноября (решение совета 26.10, сообщение 27.10). Это залог и ипотека имущества «Полипласт Новомосковска», а залог 100% его доли, который у Сбербанка с 2020 года, теперь обеспечивает ещё и срочные сделки банка с «Полипласт Новомосковском» (договоры с производными инструментами на финансовом рынке) в пределах 3,55 млрд ₽, в три с половиной раза больше обоих овердрафтов вместе. Сумма обеспечения в сообщении не раскрыта.
Если до неплатежа дойдёт, деньги от проданного залога сначала пойдут банку, а у облигаций, которые выпускает холдинг, по открытым данным залога нет. Суммы в этих сделках небольшие, но очередь они меняют, и это не первый раз за месяц: 13 октября совет одобрил допсоглашения к поручительствам «Полипласта» по кредитам «дочек» ещё в двух банках (раскрыто 14 октября).
Погашения и цены
Купоны — около 0,7 млрд ₽ в месяц, их компания пока платит. Тяжело с номиналом: с декабря по май по погашениям и офертам — 29,2 млрд ₽ по курсу ЦБ на 3 ноября, восьмая часть годовой выручки 2025 года.
| Когда | Выпуск | ISIN | Объём | Млрд ₽ | Цена 21.10, % | Цена 03.11, % |
|---|---|---|---|---|---|---|
| 15.12.2026, оферта | П02-БО-01 | RU000A10AEG7 | 1 млрд ₽ | 1,0 | 99,3 | 95,1 |
| 22.01.2027 | П02-БО-08 | RU000A10C8A4 | 500 млн юаней | 6,1 | 94,3 | 87,7 |
| 18.02.2027, оферта | П02-БО-02 | RU000A10AYW2 | 2,1 млрд ₽ | 2,1 | 95,5 | 80,4 |
| 06.03.2027 | П02-БО-10 | RU000A10CQA0 | 440 млн юаней | 5,4 | — | 80,7 |
| 11.03.2027 | П02-БО-03 | RU000A10B4J5 | 58 млн $ | 4,7 | 92,5 | 79,8 |
| 08.04.2027 | П02-БО-04 | RU000A10BFJ6 | 2,25 млрд ₽ | 2,25 | 99,7 | 83,6 |
| 19.05.2027 | П02-БО-05 | RU000A10BPN7 | 7,7 млрд ₽ | 7,7 | 99,3 | 77,9 |
| декабрь–май | 7 выпусков | 29,2 | ||||
| 16.12.2027 | П02-БО-13 | RU000A10DZK8 | 2,75 млрд ₽ | 2,75 | 86,1 | 65,0 |
| 07.02.2028 | П02-БО-09 | RU000A10CH11 | 36,25 млн $ | 2,9 | 81,0 | 58,6 |
| 09.05.2029 | П02-БО-16 | RU000A10F7V9 | 5 млрд ₽ | 5,0 | 78,7 | 56,9 |
Объём в обращении — данные биржи на страницах выпусков, сверены с сообщениями о выплате купонов; валюта — по курсу ЦБ на 03.11.2026 (USD 80,9734; CNY 12,1714). Цены — Smart-lab, 21.10 около 09:30 и 03.11 около 10:00. По П02-БО-10 21 октября сделок почти не было, цена не показана. Погашение П02-БО-08 22.01.2027 и 5 млн бумаг по 100 юаней — также на moex.com. Выпуск П02-БО-07, единственный, по которому в открытых источниках известны оференты-«дочки», компания выкупила на оферте 22 сентября; в таблицу он не включён.
Есть и мелкая, но упрямая деталь. По сервису ФНС «Прозрачный бизнес», у самого АО «Полипласт» на 1 октября долг перед налоговой около 14 млн ₽: НДФЛ, страховые взносы, НДС. На 1 сентября было 14,3 млн, на 1 июля — 16,2 млн, только на 1 августа долг почти обнулялся. По сумме это ничто для группы с финансовым долгом около 292 млрд, но долг повторяется. В октябрьской таблице налоговых должников на Smart-lab 36 эмитентов облигаций, и «Полипласт» среди них — единственный с рейтингом выше BBB-.
Падение шло по дням, по данным Cbonds:
- 26 октября П02-БО-16 подешевел с 75,98 до 71,01%;
- 27-го П02-БО-04 — с 95,53 до 90,30%;
- 28-го он же — до 84,52%;
- 30-го П02-БО-02 — с 86,17 до 80,26%.
Скорость отчасти объясняет сам ярлык: для некоторых управляющих минус две ступени — формальный повод выйти. Иволга 3 ноября написала, что для неё это правило не изменилось, и заметила, что раньше такие понижения стоили котировкам 5–10%, а теперь 20% и более.
Держатели ждут объяснений. В обсуждении в Пульсе за 31 октября – 3 ноября — 46 постов с выпусками «Полипласта», под одним из них 47 комментариев собрал вопрос, будет ли руководство вообще что-то заявлять. Последнее сообщение в раскрытии — о новом рейтинге, 28 октября; после него ничего.
В разборе 21 октября майский выпуск назван местом, где рынок спокойнее, чем позволяют цифры: цена у номинала держалась на расчёте, что банки пропустят держателей вперёд себя. Тогда он стоил 99,3%, теперь 77,9% — столько же, сколько февральский и мартовские. Майский выпуск переехал из ближних в дальние, у номинала остались только декабрьская оферта и, с оговоркой, январское погашение.
Насколько всё плохо и соразмерно ли падение
Главный канал удара — рефинансирование, второй — кому платят первыми. По шкале «пройдёт без следа — неприятно, но не смертельно — серьёзно, нужны деньги со стороны — опасно» положение серьёзное, нужны деньги со стороны; для выпусков с февраля 2027 года — ближе к «опасно».
| Платежи | Млрд ₽ | Цены 03.11, % | Оценка |
|---|---|---|---|
| декабрь–январь: П02-БО-01, П02-БО-08 | 7,1 | 95; 88 | скорее всего, пройдут |
| февраль–март: П02-БО-02, П02-БО-10, П02-БО-03 | 12,2 | около 80 | под риском реструктуризации |
| апрель–май: П02-БО-04, П02-БО-05 | 10,0 | 84; 78 | под риском реструктуризации |
| с сентября 2027 по 2029 год, 9 выпусков | ≈ 19,0 | 57–72 | в цене — реструктуризация с потерями |
Оценка — автора, по разбору ниже; суммы по курсу ЦБ на 03.11.2026, цены — Smart-lab.
Купоны компания тянет. Номинал с декабря по май можно вернуть только деньгами банков. Но долг перед самими банками компания реструктурирует, и Сбербанку в день понижения совет одобрил новый залог.
За две недели после встречи с АВО появилось три новых факта, все против держателей: собственная оценка выручки, слова агентства о «вероятной реструктуризации части долга» и обеспечение Сбербанку. Нового источника денег на облигации за это время не появилось.
Поэтому для всего, что гасится с февраля 2027 года, падение соразмерно новости. Рынок оценивает эти выпуски так, будто они, скорее всего, попадут в реструктуризацию вместе с банками: со сроками позже и, возможно, с потерей части денег. Выпуски с февраля по май 2027 года стоят 78–84% номинала, с сентября 2027 по 2029 год — 57–72%. Это жёстко, но цифры НКР такой сценарий допускают.
С ближними платежами иначе. Декабрьская оферта П02-БО-01 на 1 млрд ₽ и январское погашение П02-БО-08 на 500 млн юаней, около 6,1 млрд ₽, вместе меньше 3% долга группы, и до сих пор компания платила всё день в день. Скорее всего, они пройдут, и испуг рынка по ним, возможно, больше реального риска: если банки эти платежи пропустят, дисконт в 5–12% номинала закроется за полтора-два с половиной месяца.
Что впереди
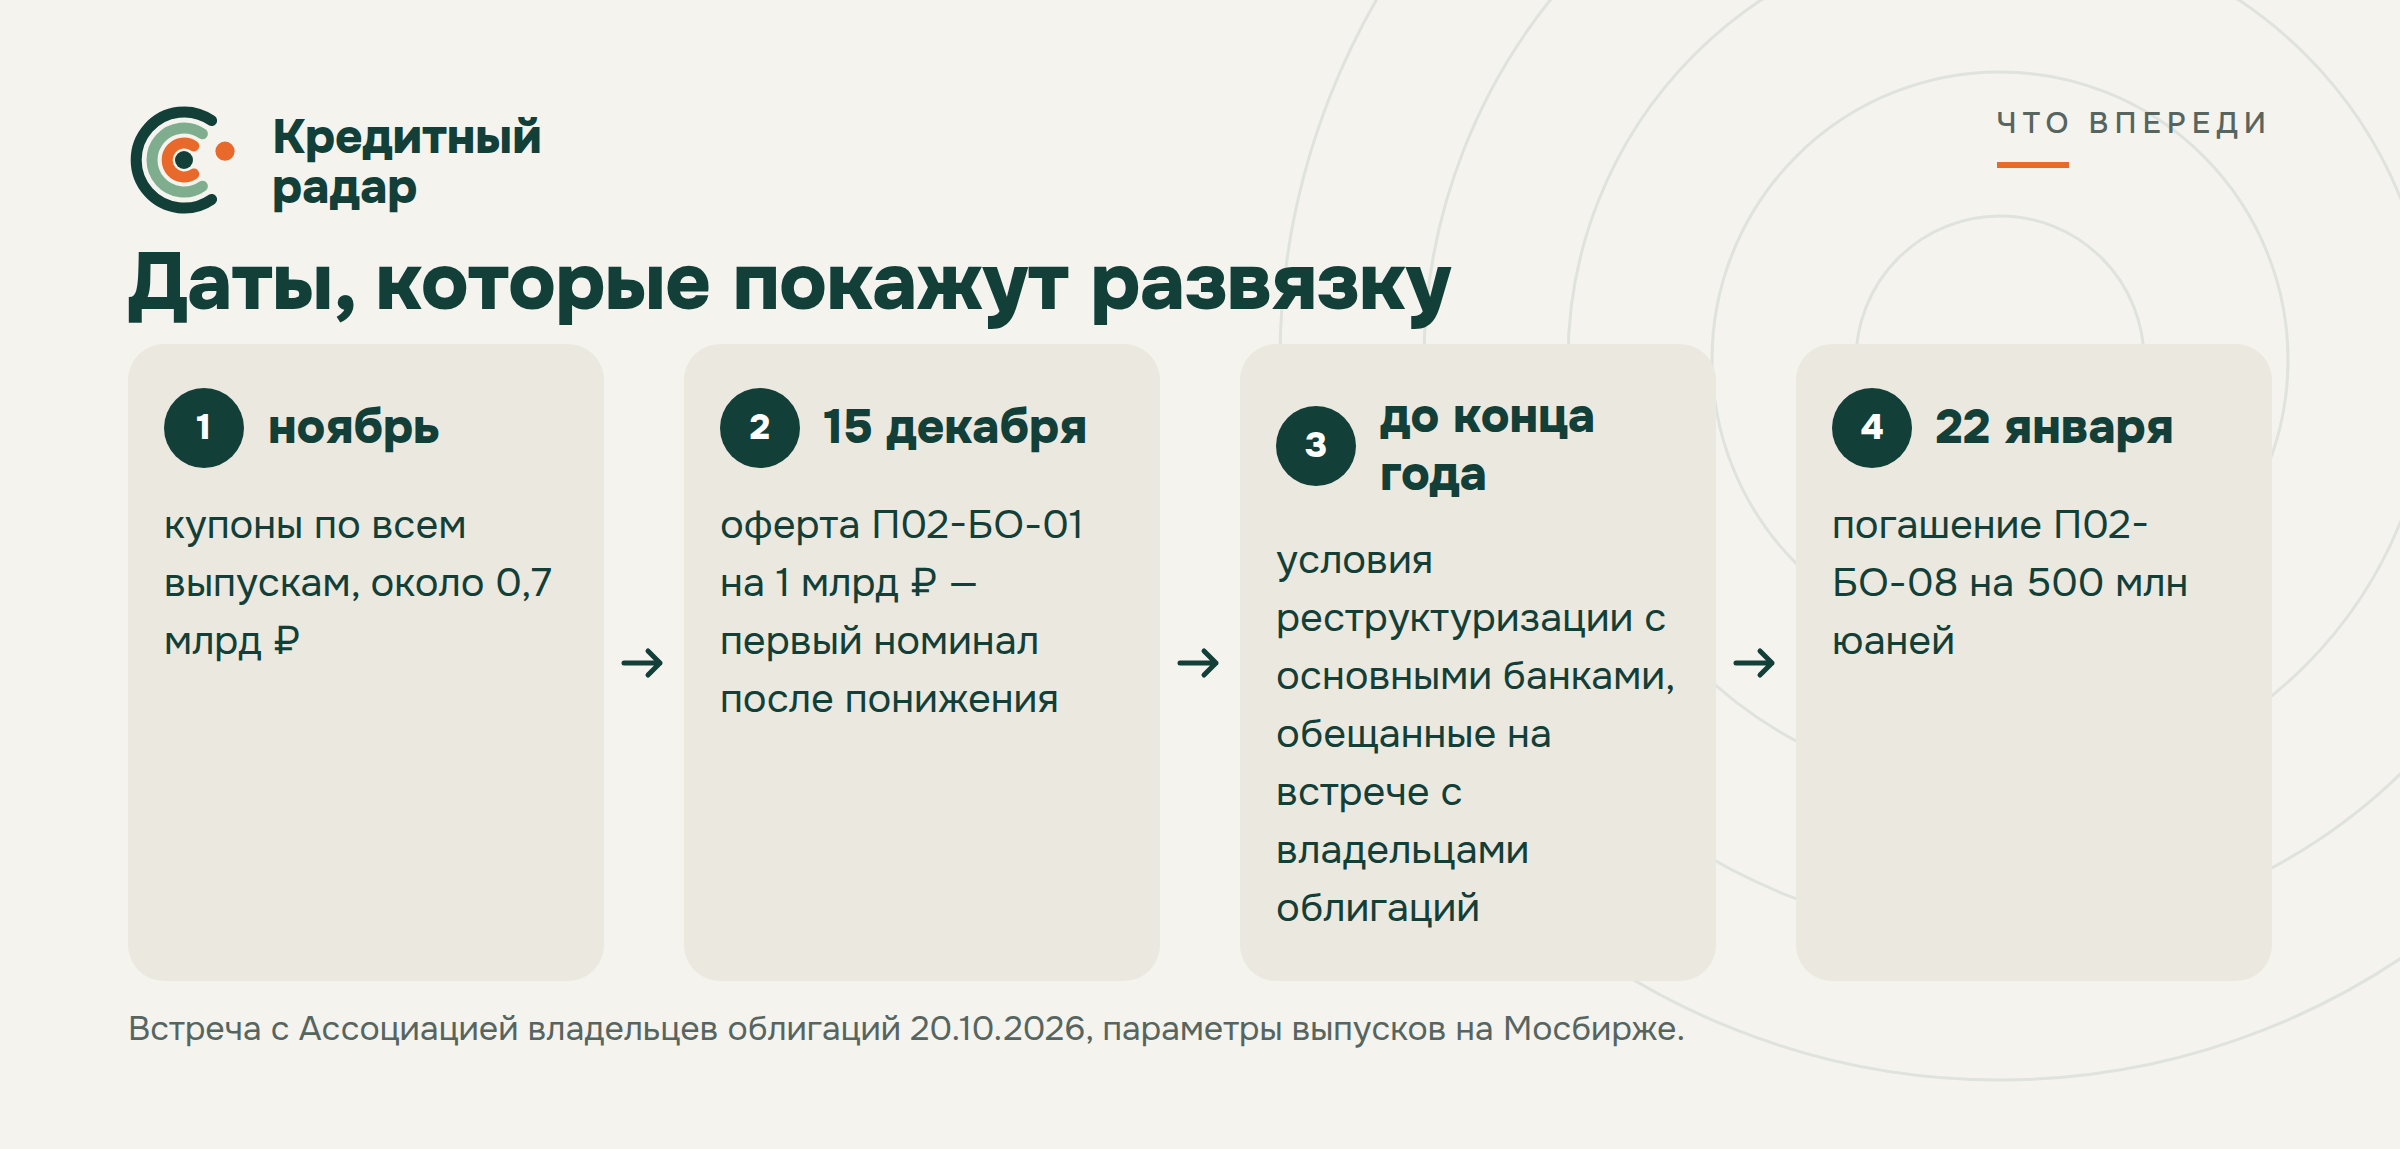
Ещё два решения без даты — у агентств. АКРА держит рейтинг A(RU) «под наблюдением» с 7 октября, НКР оставило свой «на пересмотре с возможностью понижения». Мягче вывод станет, если в термшите облигации прямо выведут из реструктуризации или под них найдётся отдельный источник, а декабрьская оферта пройдёт полностью. Жёстче — если компания предложит держателям сдвинуть оферту или погашение.
Итог
Рейтинг сам по себе ничего у держателей не забрал: купоны идут, а ближайшие платежи, 1 млрд ₽ в декабре и около 6 млрд ₽ в январе, для такой группы невелики. Плохая новость в оценке, которую компания дала агентству, а держателям не дала: из неё выходит, что выручка второго полугодия падает примерно на две трети, и своих денег на номинал к весне не видно. Всё, что с февраля, решит соглашение с банками, а банки уже получают новое обеспечение.
Плюс у истории настоящий. «Полипласт» остаётся крупнейшим в стране производителем строительной химии, большая инвестпрограмма, по оценке НКР, в основном завершается в первой половине 2027 года, и сохранить такой бизнес банкам выгоднее, чем делить. Поэтому вопрос, похоже, один: кто подождёт — банки или держатели. Первый ответ даст декабрьская оферта, окончательный — термшит, который обещан до конца года. Для держателей ВДО эта история ещё раз показывает, где смотреть: решения совета директоров о залогах говорят об очереди больше, чем пресс-релизы о плановых выплатах.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Источники
- НКР: понижение рейтинга АО «Полипласт» до BBB+.ru, 26.10.2026 · сообщение компании об изменении рейтинга, 28.10 · НКР: повышение до A.ru, 10.11.2025 · АКРА: рейтинг A(RU) «под наблюдением», 07.10.2026
- Раскрытие АО «Полипласт»: решения совета директоров 26.10, сообщение 27.10 (Сбербанк: допсоглашения к овердрафтам, залог, ипотека, залог доли) · повестка заседания 26.10 · поручительства по кредитам УБРиР: решение 13.10, сообщение 14.10 · Новикомбанк: решение 13.10, сообщение 14.10 · выплата купонов: П02-БО-05, 21.10, П02-БО-16, 22.10, П02-БО-08, 27.10 · все сообщения
- Сайт «Полипласта»: «продолжает плановое обслуживание облигаций», 09.10 · 12.10 · 19.10
- Запись встречи АВО с «Полипластом», 20.10.2026 — Rutube · запись 15.05.2026
- Smart-lab, bondsreview: «Что происходит с Полипластом», 14.10.2026 · Smart-lab, Raptor_Capital: налоговые долги эмитентов, 28.10.2026
- Cbonds: понижение и цены 26.10 · падение 26.10 · 27.10 · 28.10 · 30.10 · оференты П02-БО-07, 10.09
- Иволга: «Падение кредитных рейтингов. Насколько всё серьёзно?», 03.11.2026
- Обсуждение в Пульсе, 02.11.2026
- Налоговый долг — сервис ФНС «Прозрачный бизнес», данные на 01.07–01.10.2026; курс — Банк России на 03.11.2026; параметры и цены выпусков — страницы выпусков на Smart-lab (данные Мосбиржи), 21.10 и 03.11.2026, и moex.com; расчёты автора по этим данным
- Разбор 21.10: «Полипласт» в интервью: банкам — реструктуризация, облигациям — «так и платим»
- «Полипласт» на Кредитном радаре
💼 Хотите знать о таком заранее? Бесплатный бот следит за эмитентами ваших облигаций.