 Кредитный радар
Лизинг на минимуме за шесть лет: кто платит из поступлений, а кто из рефинансирования
03.11.2026 · обсуждение на Smart-lab
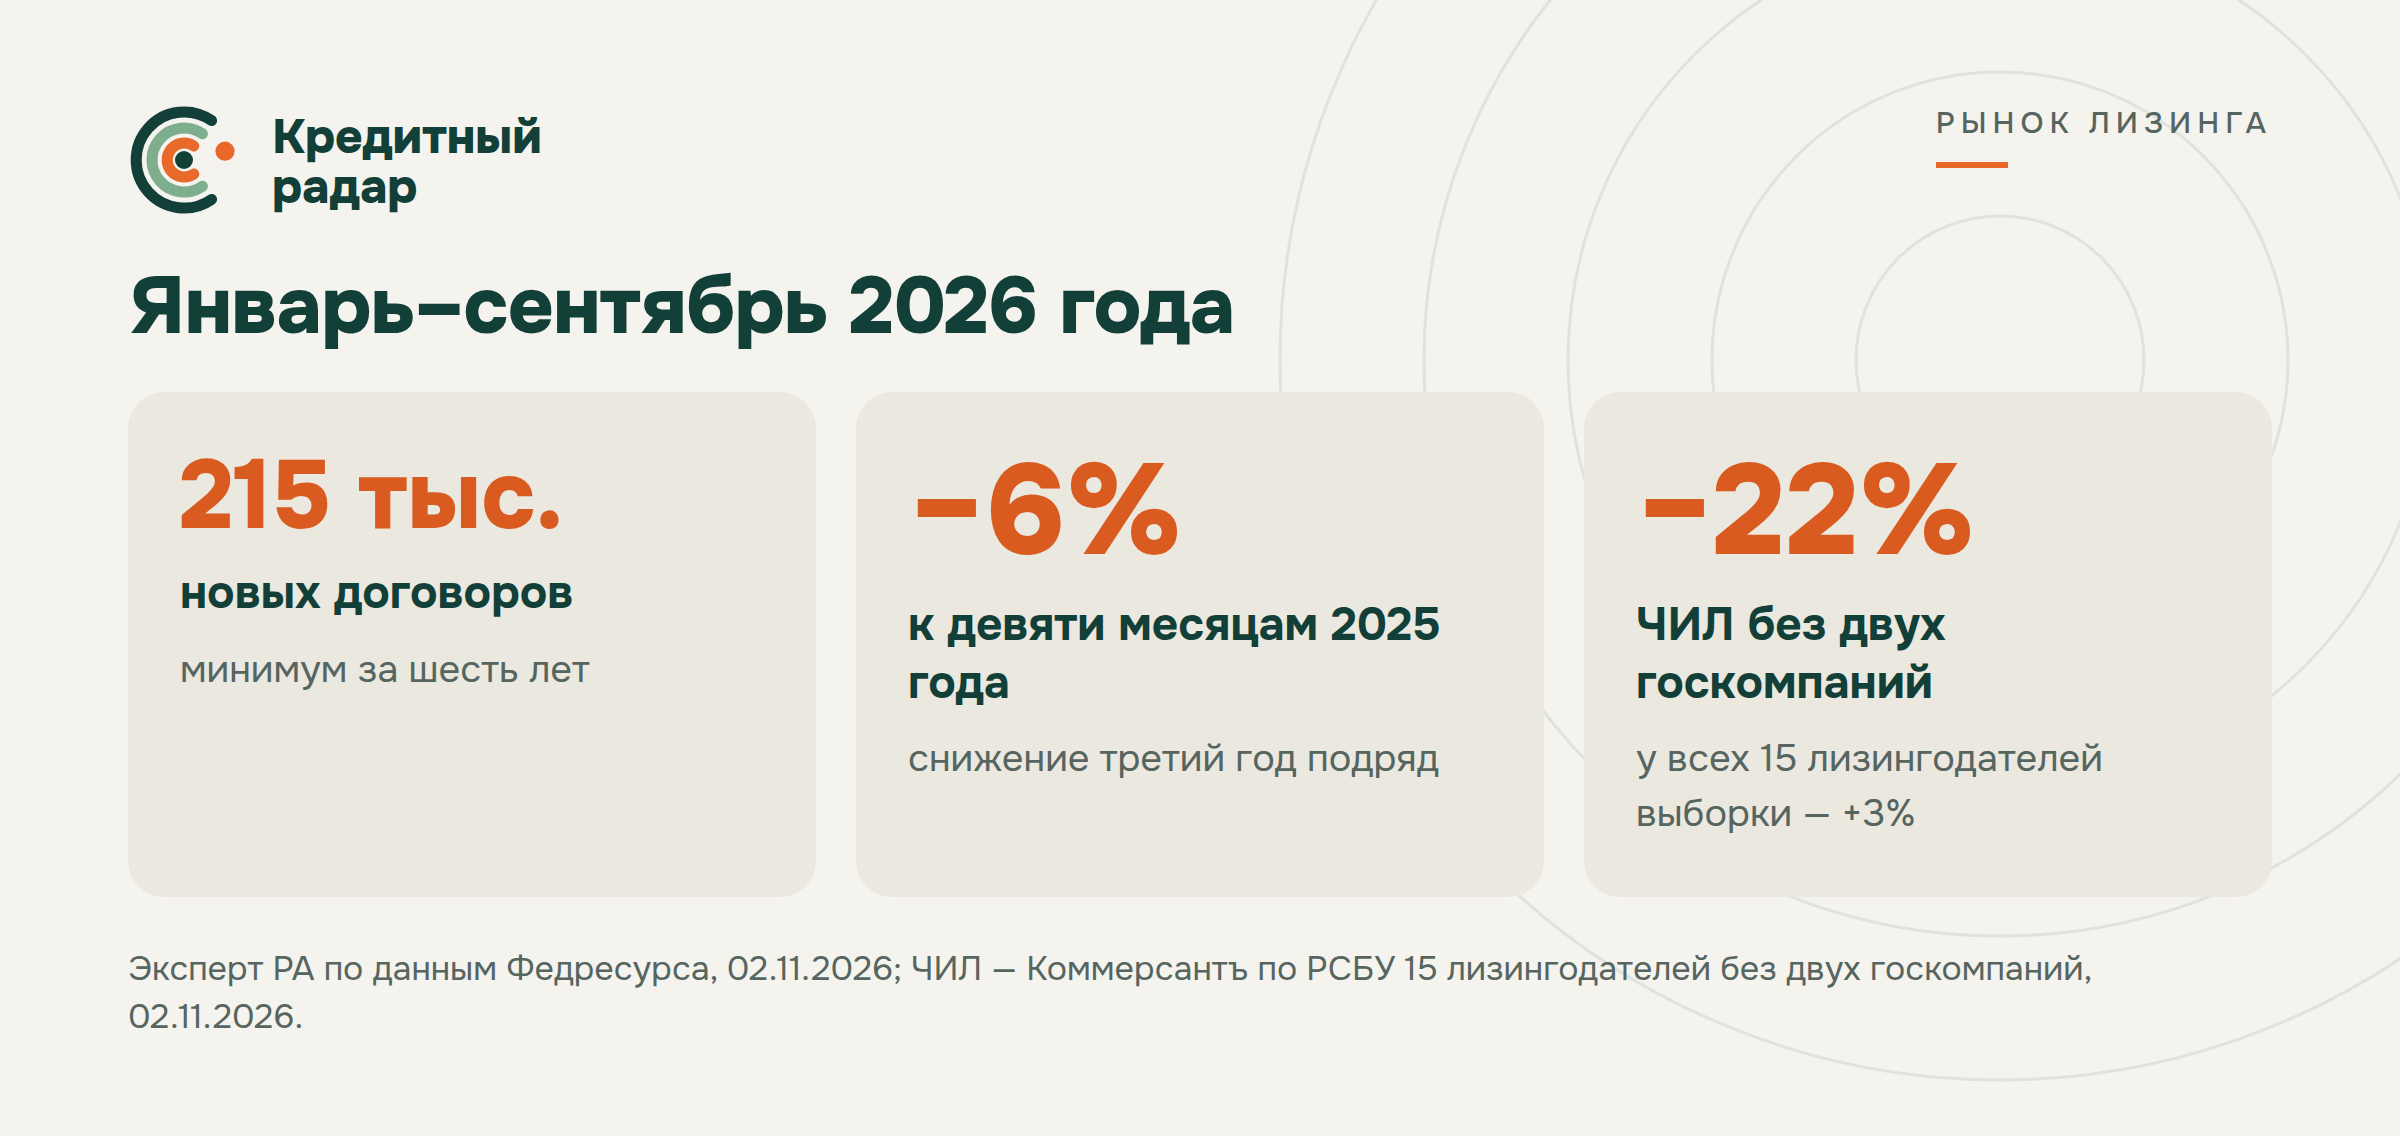
2 ноября Эксперт РА выпустил обзор рынка лизинга за девять месяцев под заголовком «все нормально – падаем». Новых договоров за январь–сентябрь заключено 215 тыс., на 6% меньше, чем годом раньше. Число падает третий год подряд и дошло до минимума за шесть лет. Коммерсантъ в тот же день посчитал РСБУ 15 лизингодателей: без двух государственных компаний их чистые инвестиции в лизинг (ЧИЛ, сумма будущих платежей клиентов за вычетом процентов) за девять месяцев сократились на 22%.
На этом фоне облигации лизингов продают почти без разбора. 30 октября Эксперт РА снизил рейтинг «Балтийского лизинга» сразу на две ступени, до ruA, и длинные выпуски компании стоят 60–68% номинала. Бумаги «Пионер-Лизинга» упали до 58–61%, и держатель в Пульсе спрашивает: «есть негативные новости?» В открытых источниках их нет. Бывает и наоборот: облигации «СОЛИД СпецАвтоТехЛизинга», у которого операционная прибыль за 2025 год меньше процентов, стоят выше номинала, правда, почти без сделок.
Разобраться помогает отчётность. Падение нового бизнеса бьёт по лизингу медленно: меньше договоров сегодня — меньше поступлений через год-три. Платить в ближайшие месяцы мешает другое: проценты, которые съедают операционную прибыль, и облигации, которые надо перезанимать на том же нервном рынке.
Ниже — семь лизинговых компаний с разной картиной: «Европлан», «Балтийский лизинг», «Пионер-Лизинг», «Техно Лизинг», «Роделен», «Бизнес Альянс» и «Контрол лизинг». Для сравнения к ним добавлен «Соби-Лизинг»: с мая он не платит купоны в полном объёме и выносит на собрания держателей реструктуризацию, а 28 октября снова заплатил купон лишь частично. Все цифры посчитаны по их собственной отчётности одной методикой.
Почему меньше договоров — ещё не дыра в кассе
Когда новых сделок мало, лизинговая компания меньше тратит на технику, а платежи по старым договорам продолжают приходить. Из них можно гасить долг. Так в 2025 году сделал «Европлан»: денежный поток до финансирования по РСБУ — плюс 92,9 млрд ₽, кредитов и облигаций он вернул на 106 млрд, а занял 16 млрд.
Так же, но по другой причине, гасили долг из поступлений «Контрол лизинг» и «Соби»: вернули в 2,7 и 3,1 раза больше, чем заняли. Платить из поступлений хорошо, когда это выбор. Когда банки перестают давать новые деньги, портфель тает, и однажды поступлений не хватает. Сообщение «Соби» о частичной выплате 28 октября так и объясняет: «задержкой поступлений от покупателей».
Итог 2025 года по движению денег:
- гасили долг из поступлений: «Европлан» — по своему выбору, «Контрол» и «Соби» — когда банки стали давать меньше;
- перезанимали примерно столько же, сколько возвращали: Балтлиз, Пионер, Техно, «Бизнес Альянс»;
- занимали больше, чем возвращали: «Роделен».
Тем, кто перезанимает, важно, кто даст деньги на следующий круг.
Что показывает РСБУ 2025
Отчётность за 2025 год — последняя, которая есть у всех в одном стандарте. Источник — ГИР БО ФНС. Ориентиры для сравнения взяты из обзора 38 лизингов Raptor Capital на Smart-lab: долг к капиталу ниже 8, покрытие процентов выше 1,2, ЧИЛ к чистому долгу выше 1.
Покрытие процентов — во сколько раз операционная прибыль больше процентов к уплате. При 1,0 прибыль только-только покрывает проценты, ниже единицы проценты больше прибыли.
| млн ₽, РСБУ 2025 | Рейтинг на 03.11 | Долг | Капитал | Долг / капитал | Опер. прибыль / проценты | С прочими доходами и расходами | Облигации в долге* | Взято / возвращено за год |
|---|---|---|---|---|---|---|---|---|
| Европлан | AA (АКРА, Эксперт РА) | 136 124 | 36 128 | 3,8 | 1,20 | 1,12 | 44% | 15 998 / 106 020 |
| Балтийский лизинг | AA- (АКРА), ruA (Эксперт РА) | 165 574 | 23 275 | 7,1 | 1,17 | 1,10 | 36% | 95 374 / 93 140 |
| Пионер-Лизинг | B+ (АКРА) | 3 459 | 1 016 | 3,4 | 1,22 | 1,07 | 77% | 1 772 / 1 673 |
| Техно Лизинг | ruBB+ | 4 728 | 569 | 8,3 | 1,26 | 1,02 | 35% | 3 264 / 3 220 |
| Роделен | ruBBB | 6 412 | 755 | 8,5 | 0,95 | 1,15 | ≈56–59%** | 5 136 / 3 005 |
| Бизнес Альянс | BBB- (НРА) | 13 907 | 1 148 | 12,1 | 0,97 | 1,08 | 13% | 2 589 / 2 419 |
| Контрол лизинг | ruBB-, под наблюдением | 31 361 | 2 358 | 13,3 | 1,04 | 1,01 | 4% | 4 434 / 11 788 |
| Соби-Лизинг (дефолт, реструктуризация) | — | 2 457 | 746 | 3,3 | 0,87 | 0,80 | — | 782 / 2 452 |
_* Облигации в обращении на 03.11.2026 по параметрам Мосбиржи к долгу (кредиты, займы и облигации) на 31.12.2025 — даты разные, это оценка. Долг — стр. 1410 + 1510. Проценты — стр. 2330; у Балтлиза их нет в отчёте о прибылях (они в себестоимости), взяты уплаченные проценты из отчёта о движении денег (32 167 млн), операционная прибыль = прибыль от продаж + эти проценты. «С прочими» — прибыль до налога плюс проценты, делённая на проценты. «Взято / возвращено» — получение и возврат кредитов, займов и облигаций (стр. 4310 и 4323), без дивидендов. Расчёт автора._
_** У Роделена — в зависимости от того, сколько выкупленных 1 октября бумаг 002P-01 осталось у компании._
Адванстрак (рейтинг ruBB) в таблицу не включён: его цифры с соседями не сравнить. По Эксперт РА, две трети его пассивов — беспроцентная рассрочка от поставщика тягачей, а почти весь капитал — бумажная прибыль 2025 года: рассрочку пересчитали по рыночной ставке, и разница прошла как доход.
Первое, что видно: покрытие процентов одно не отличает слабого от сильного. У «Европлана» с рейтингом AA оно 1,20: у лизингов этот показатель почти у всех низкий, потому что они перепродают заёмные деньги с небольшой маржой. У Техно 1,26, у Пионера с рейтингом B+ — 1,22, а у «Роделена» и «Бизнес Альянса» прибыль меньше процентов. После резервов, пеней и прочих статей разброс сжимается до 1,01–1,15: почти весь сектор в 2025 году работал около нуля до налога. Поэтому решает не сам коэффициент, а график платежей и доступ к новым деньгам.
Второе: долг к капиталу выше ориентира 8 у четырёх из семи: у Техно (8,3), «Роделена» (8,5), «Бизнес Альянса» (12,1) и «Контрола» (13,3). Но и этот показатель обманывает. У «Соби» он 3,3 — лучше, чем у большинства. Только капитал «Соби» на конец 2025 года, 746 млн ₽, почти равен нематериальным активам на балансе (727 млн), а ещё 711 млн — отложенные налоговые активы. Такой капитал убыток не поглотит.
Балтийский лизинг: оферты держатся на банках
«Балтийский лизинг» — восьмой по размеру портфеля лизингодатель страны (по Эксперт РА), сдаёт в основном автомобили, строительную технику и оборудование для малого и среднего бизнеса. У него самый тяжёлый ближайший график в выборке: с ноября по апрель по облигациям нужно заплатить около 27 млрд ₽. Свежих данных о деньгах нет: последняя отчётность — на 30 июня, тогда на счетах группы был 1 041 млн ₽. Отчётность за девять месяцев по РСБУ Балтлиз в 2021–2025 годах выкладывал с 21 по 29 октября; 3 ноября её на странице раскрытия ещё нет.
Из чего складываются 27 млрд:
- оферты на 11 млрд: БО-П14 до 8 млрд (заявки 10–16 ноября, выкуп 19-го; сроки компания подтвердила 28 октября), БО-П21 до 2,5 млрд (заявки 16–20 ноября, выкуп 25-го) и БО-П23 на 0,5 млрд в феврале;
- около 12 млрд амортизаций и погашений;
- 4–5 млрд купонов (у флоатеров — по последнему купону).
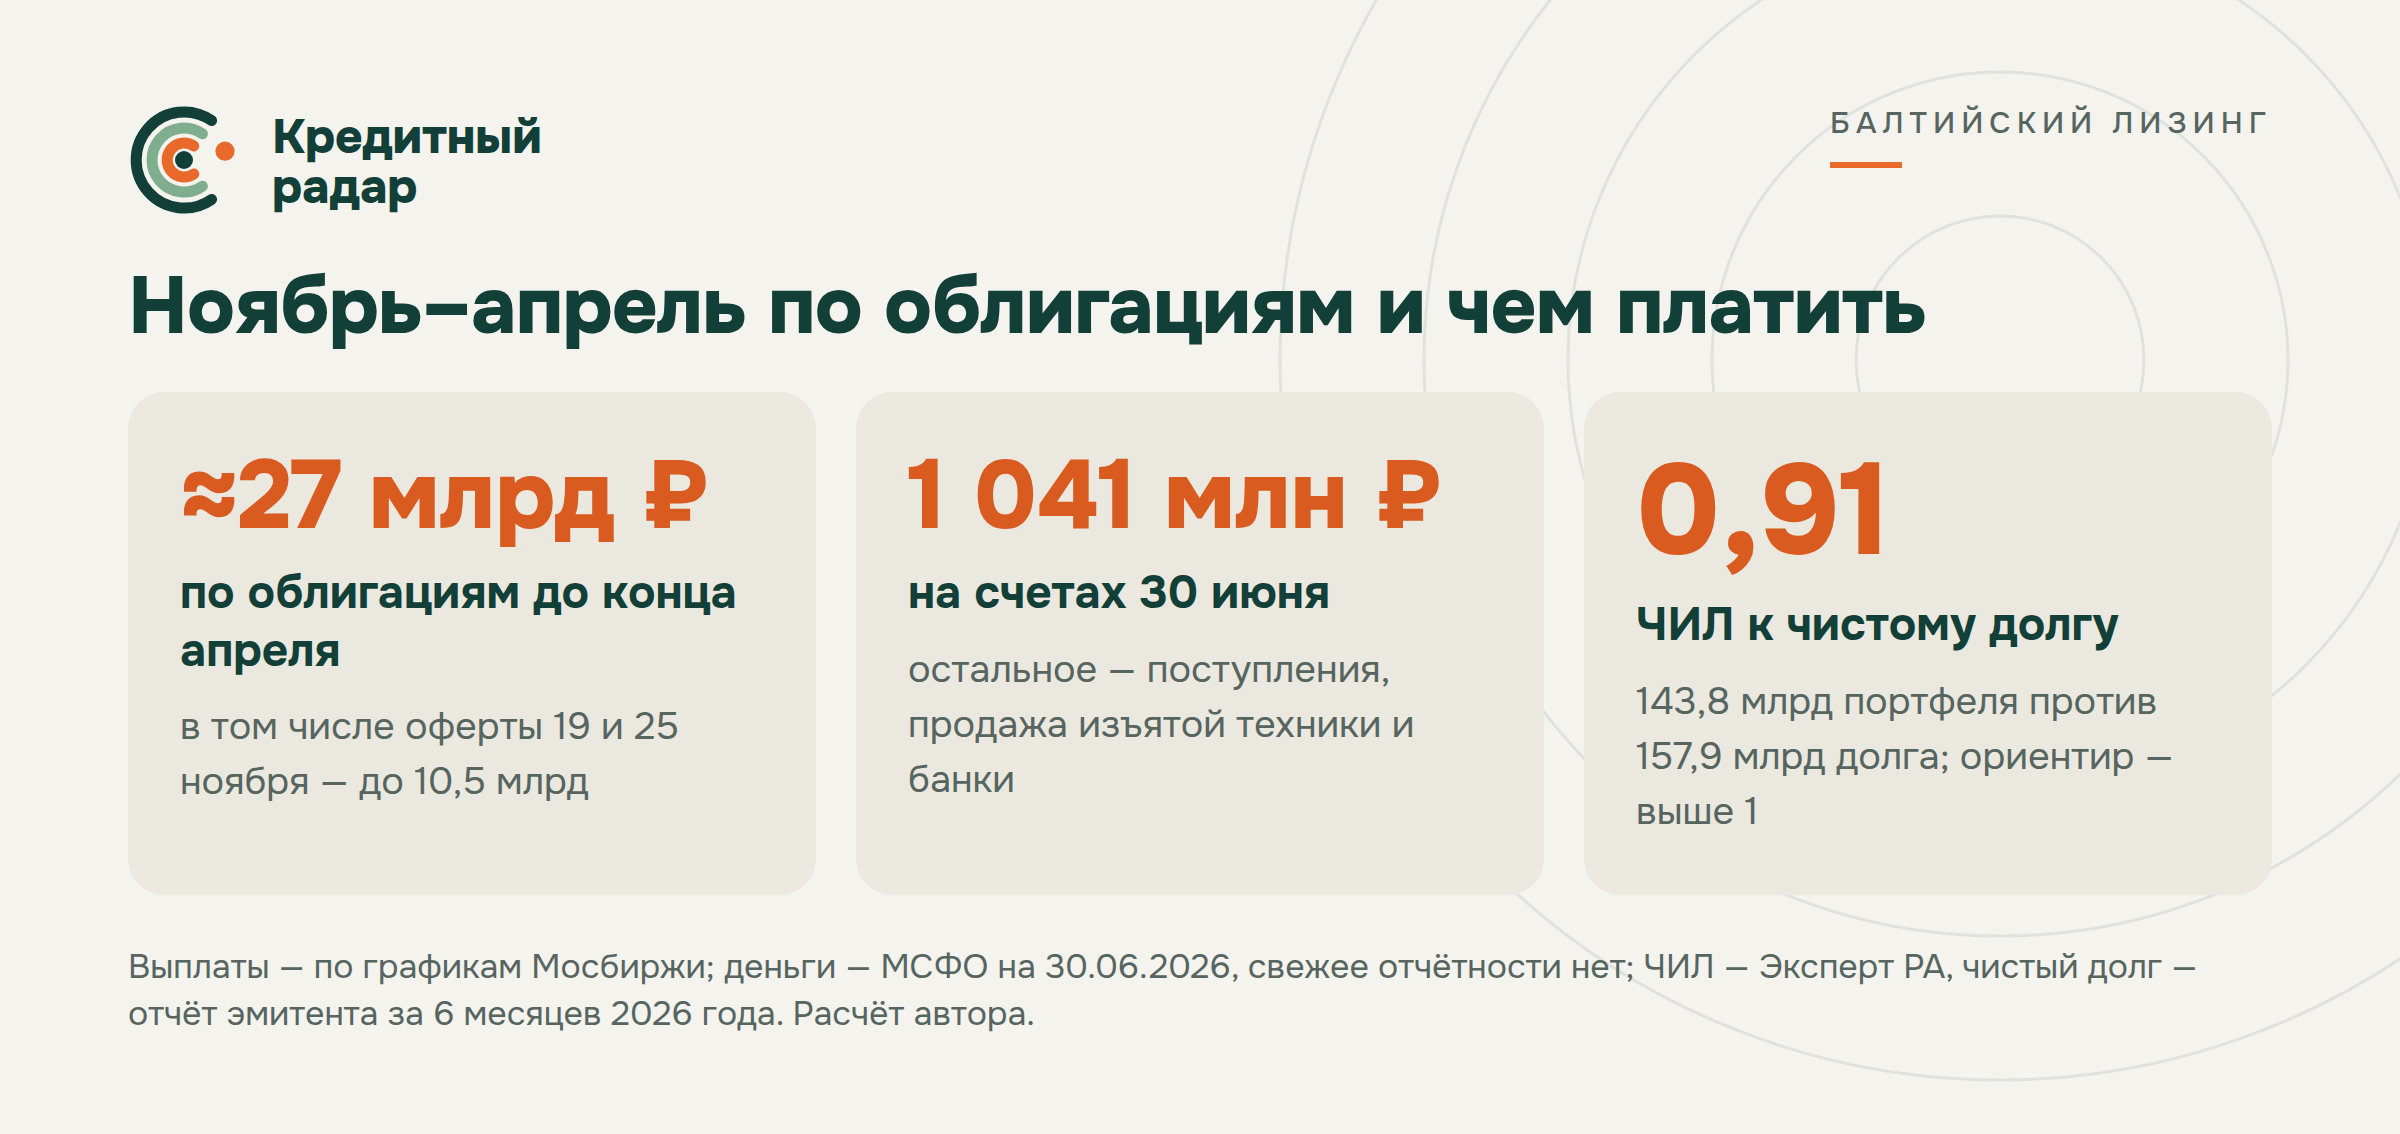
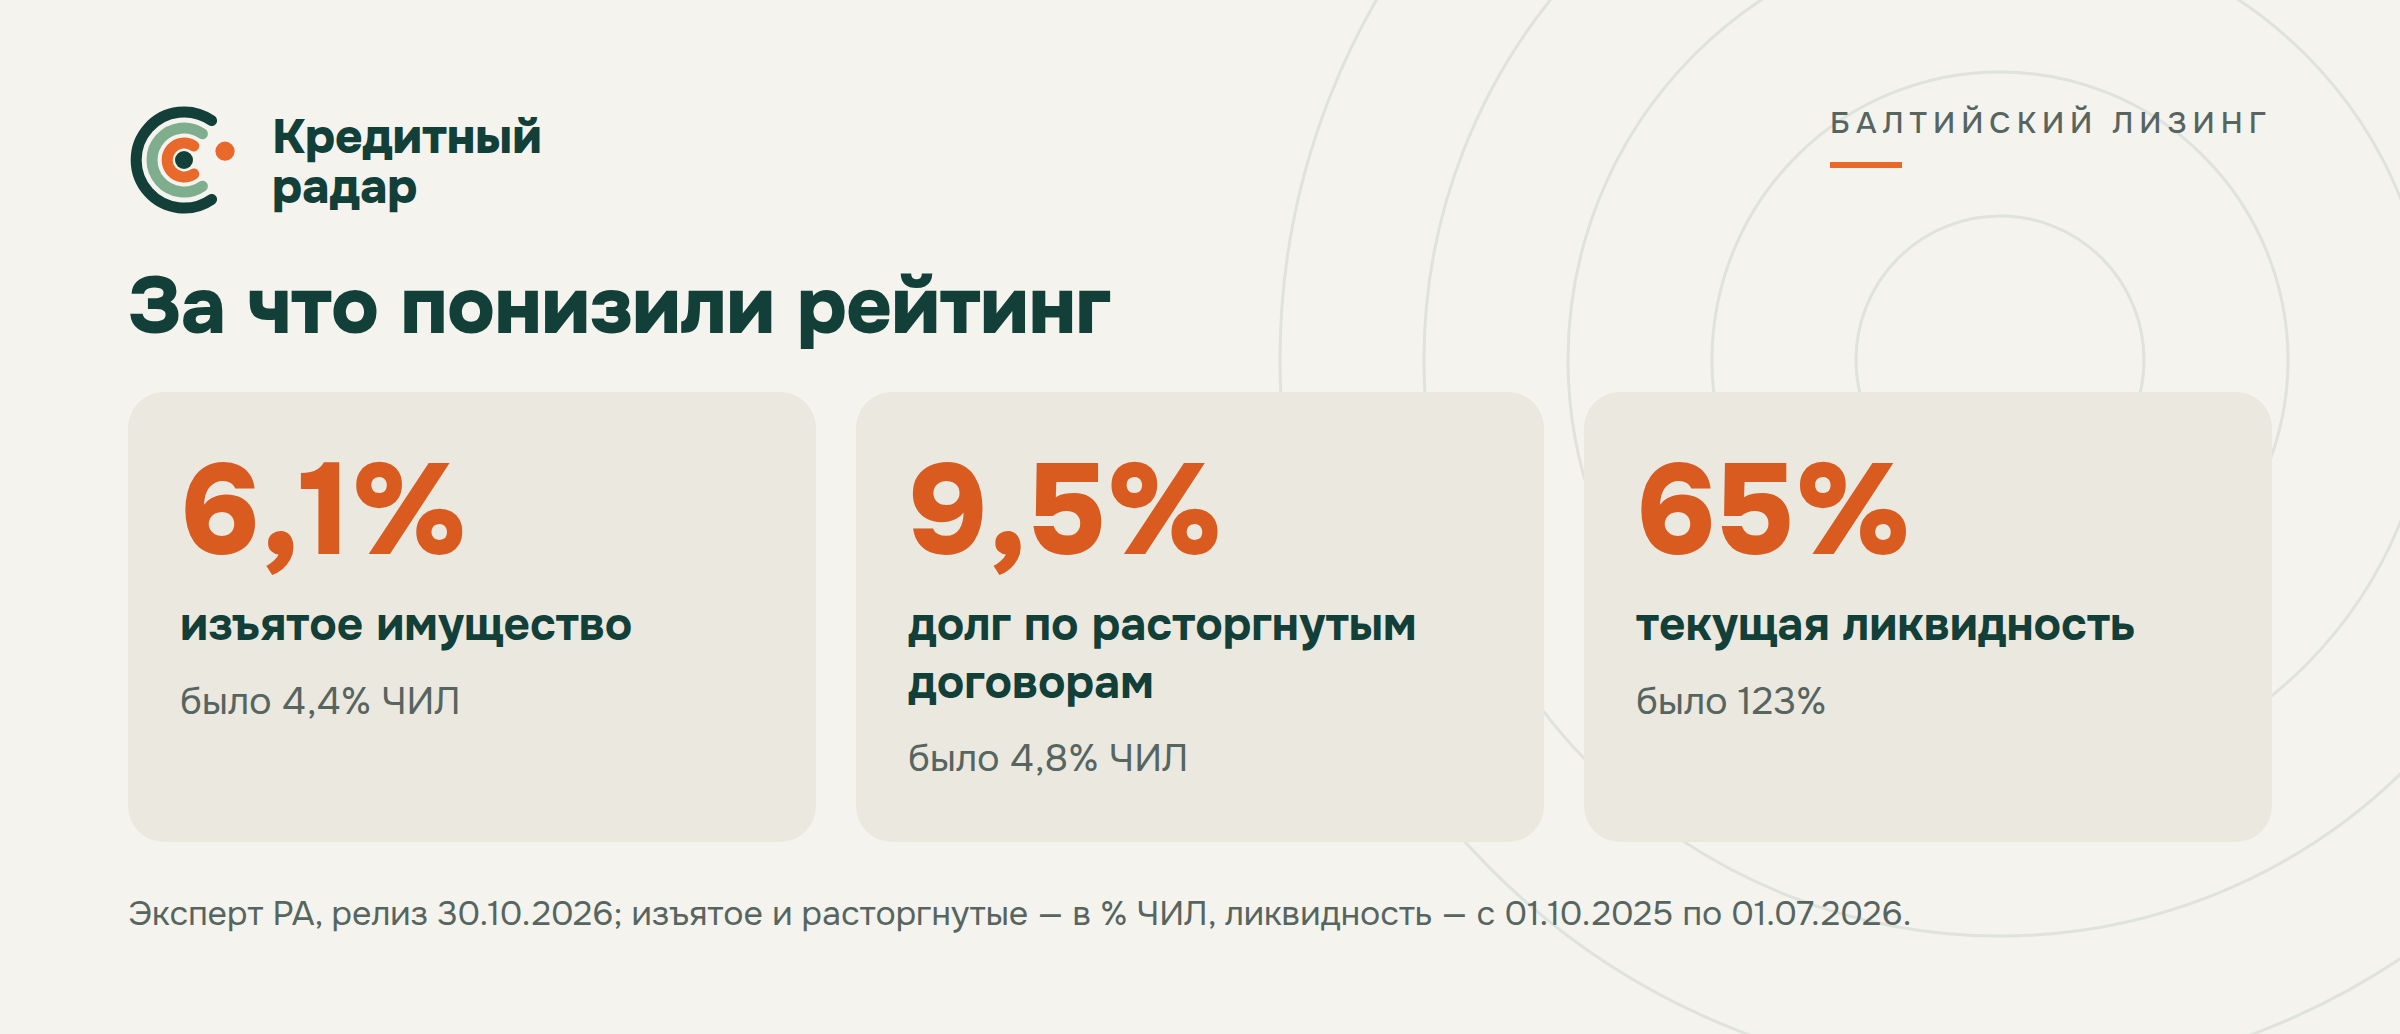
Эксперт РА 30 октября понизил рейтинг, потому что портфель стал хуже, а денег на руках меньше. Изъятое имущество выросло с 4,4% до 6,1% ЧИЛ, долг по расторгнутым договорам — с 4,8% до 9,5%, текущая ликвидность упала со 123% до 65%. Проценты, по расчёту агентства по МСФО с 1 октября 2025 по 1 июля 2026 года, покрыты доходами на 101%; в таблице выше 1,17 — другая методика и другой период, РСБУ за 2025 год. На выплаты в ноябре, по агентству, приходится 5% всех пассивов (обязательств и капитала) — по масштабу это и есть ноябрьские оферты. Статус «под наблюдением» означает, что агентство в ближайшие три месяца отдельно проверит, сходятся ли поступления с графиком долга, и пересмотрит рейтинг.
Ещё одна цифра считается из открытых документов. ЧИЛ вместе с операционной арендой на 1 июля — 143,8 млрд ₽ (по МСФО, данные агентства), чистый долг группы в отчёте эмитента за полугодие — 157,9 млрд. Портфель меньше долга: 0,91 при ориентире «выше 1». Чистый долг за год вырос на 7,9%, и компания объясняет это «привлечением финансирования для лизинговых контрактов». Объяснение странное: портфель только за первое полугодие уменьшился на 13%. Часть активов — в сделках с компаниями бенефициара, в том числе по продаже им изъятой техники: по оценке агентства, около 9% баланса.
Облигации с офертой стоят 97% (БО-П14) и 95,3% (БО-П21): в ноябрьские выплаты рынок верит. Длинные выпуски — БО-П19, БО-П24 и БО-П22 — стоят 60–68%, с 26 октября они потеряли ещё около четырёх пунктов. Это цена серьёзных потерь после оферт.
С цифрами она соразмерна. Облигации у Балтлиза, по агентству, — 36% всех пассивов (обязательств и капитала), банки — 44%; в долге, по расчёту по РСБУ 2025, облигаций тоже около 36%, но новым выпуском 10,5 млрд сейчас не заменить: при цене длинных бумаг 60–68% новый долг на бирже обошёлся бы так дорого, что рынок для компании фактически закрыт.
Остаются поступления, продажа изъятой техники и банки. Вывод для держателей длинных выпусков: если оферты закроют новые кредиты, банки получат свои деньги раньше по сроку и могут попросить в залог часть портфеля. По внутренней шкале радара («пройдёт без следа», «неприятно, но не смертельно», «серьёзно, нужны деньги со стороны», «опасно») это «серьёзно, нужны деньги со стороны».
Пионер-Лизинг: упал без новостей
Пионер сдаёт в лизинг в основном автобусы (около 75% портфеля), но это скорее группа: у него ещё брокер «НФК-Сбережения» и две ИТ-дочки. Доля облигаций в долге у него самая высокая в выборке, около 77%. АКРА в июле отметило, что кредитный лимит крупнейшего банка закончился около года назад и не возобновлён. Но ближайшие полгода почти пустые: оферта БО-П04 на 350 млн 18 декабря (следующая — 19 марта) и около 300 млн купонов. Остальные выпуски гасятся в 2029–2035 годах. Бумагу с офертой рынок оценивает в 98,5%, длинные БР5 и БО7 — в 58–61%.
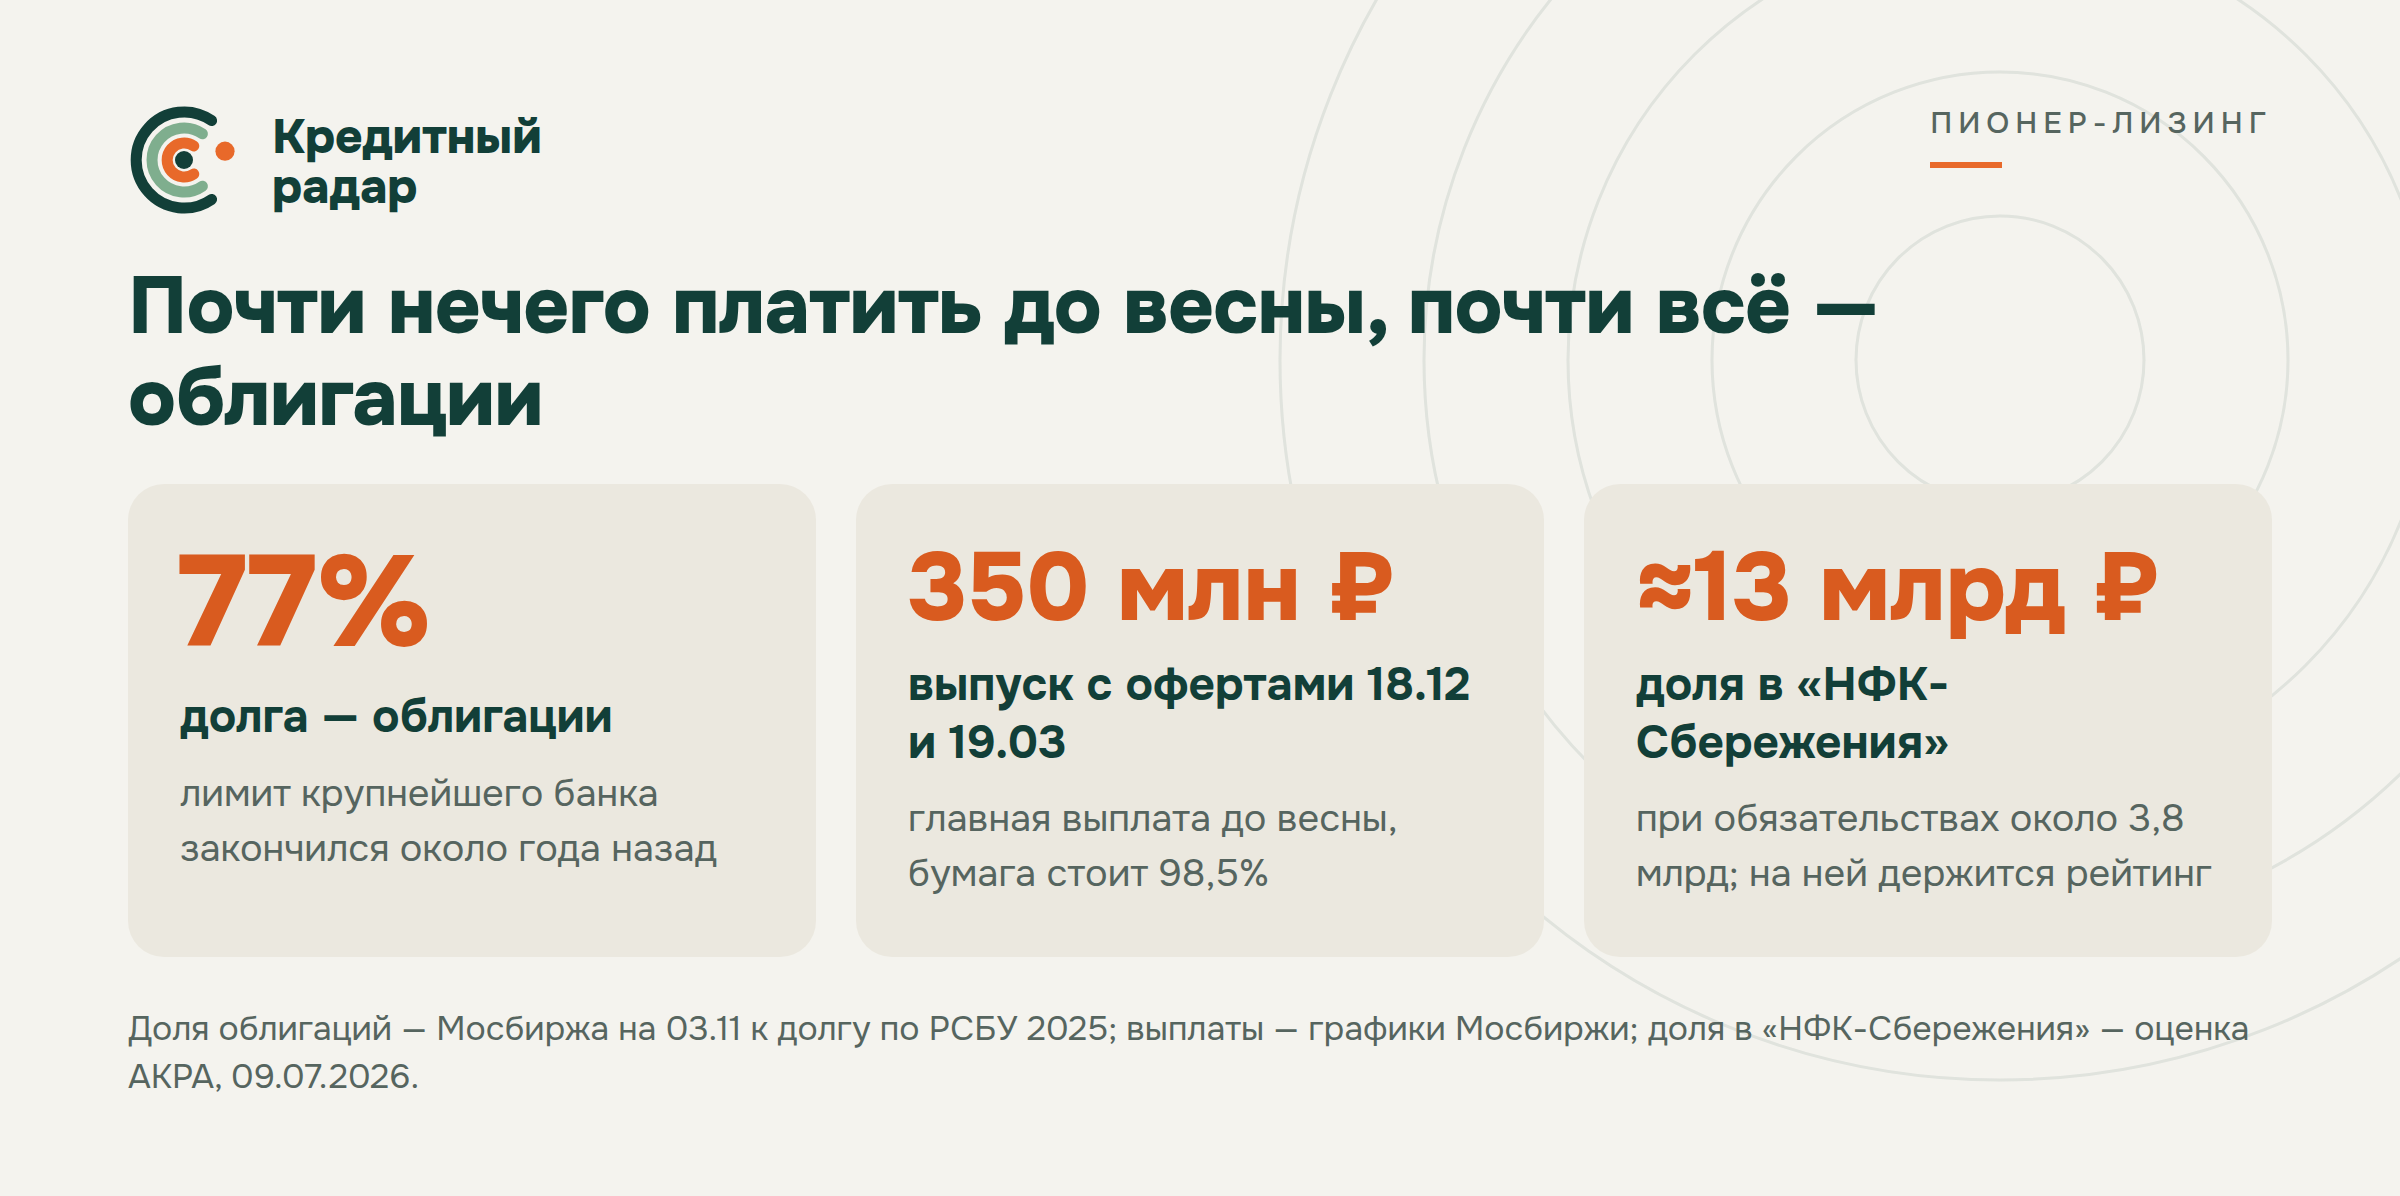
В таблице выше Пионер выглядит по РСБУ 2025 года, до главного события. 26 июня акции «НФК-Сбережения» начали торговаться на СПБ Бирже. По оценке АКРА, их переоценка в несколько раз увеличила баланс Пионера: справедливая стоимость доли — около 13 млрд ₽ при обязательствах около 3,8 млрд, капитал — примерно 78% всех активов. На этом держится повышение рейтинга до B+, и ключевое допущение агентства — «сохранение котировок акций примерно на том же уровне». Само агентство этот капитал всерьёз не засчитывает: вычитает из него вложения в ИТ-дочки и переоценку доли, и после этих поправок оценивает достаточность капитала как критическую. Проблемные активы АКРА оценивало примерно в 20% портфеля.
Рейтинг B+ и проблемные активы были известны в июле, ближайшие выплаты небольшие, новых документов нет. Рынок испугался больше, чем изменилось в документах. Прав он может оказаться в одном случае: если подешевеет доля в «НФК-Сбережения», на которой стоит баланс. Как менялась цена этих акций на СПБ Бирже в октябре, по открытым источникам проверить не удалось. Вердикт на полгода — «неприятно, но не смертельно», дальше риск остаётся высоким, как и был.
Роделен и Бизнес Альянс: цифры слабее, чем у Балтлиза, цены выше
«Роделен» из Петербурга сдаёт малому и среднему бизнесу недвижимость, оборудование и спецтехнику. Его ЧИЛ с операционной арендой на начало 2026 года — 4,5 млрд ₽ (Эксперт РА, 30.09), чистый долг по РСБУ — 6,0 млрд. Отношение 0,75 — ниже, чем у Балтлиза. Остальные активы — авансы поставщикам (11% баланса), претензии к клиентам (5%) и паи закрытого фонда (4%), то есть то, что быстро в деньги не превратишь. Операционная прибыль за 2025 год меньше процентов (0,95). Выше единицы покрытие вытягивают прочие доходы на 656 млн ₽, а рост прибыли первого полугодия 2026 года агентство объясняет в основном пенями и паями.
Облигации у «Роделена» — 46% всех пассивов (обязательств и капитала) и около 56–59% долга. У «Соби» перед дефолтом, по расчёту Raptor Capital, ЧИЛ к чистому долгу был 0,76, а покрытие процентов по РСБУ 2025 — 0,87. По этим двум цифрам «Роделен» ближе к «Соби», чем Балтлиз, а его выпуски 002P-03 и 002P-05 стоят 91,3% и 88,1% номинала — дороже длинных бумаг Балтлиза.
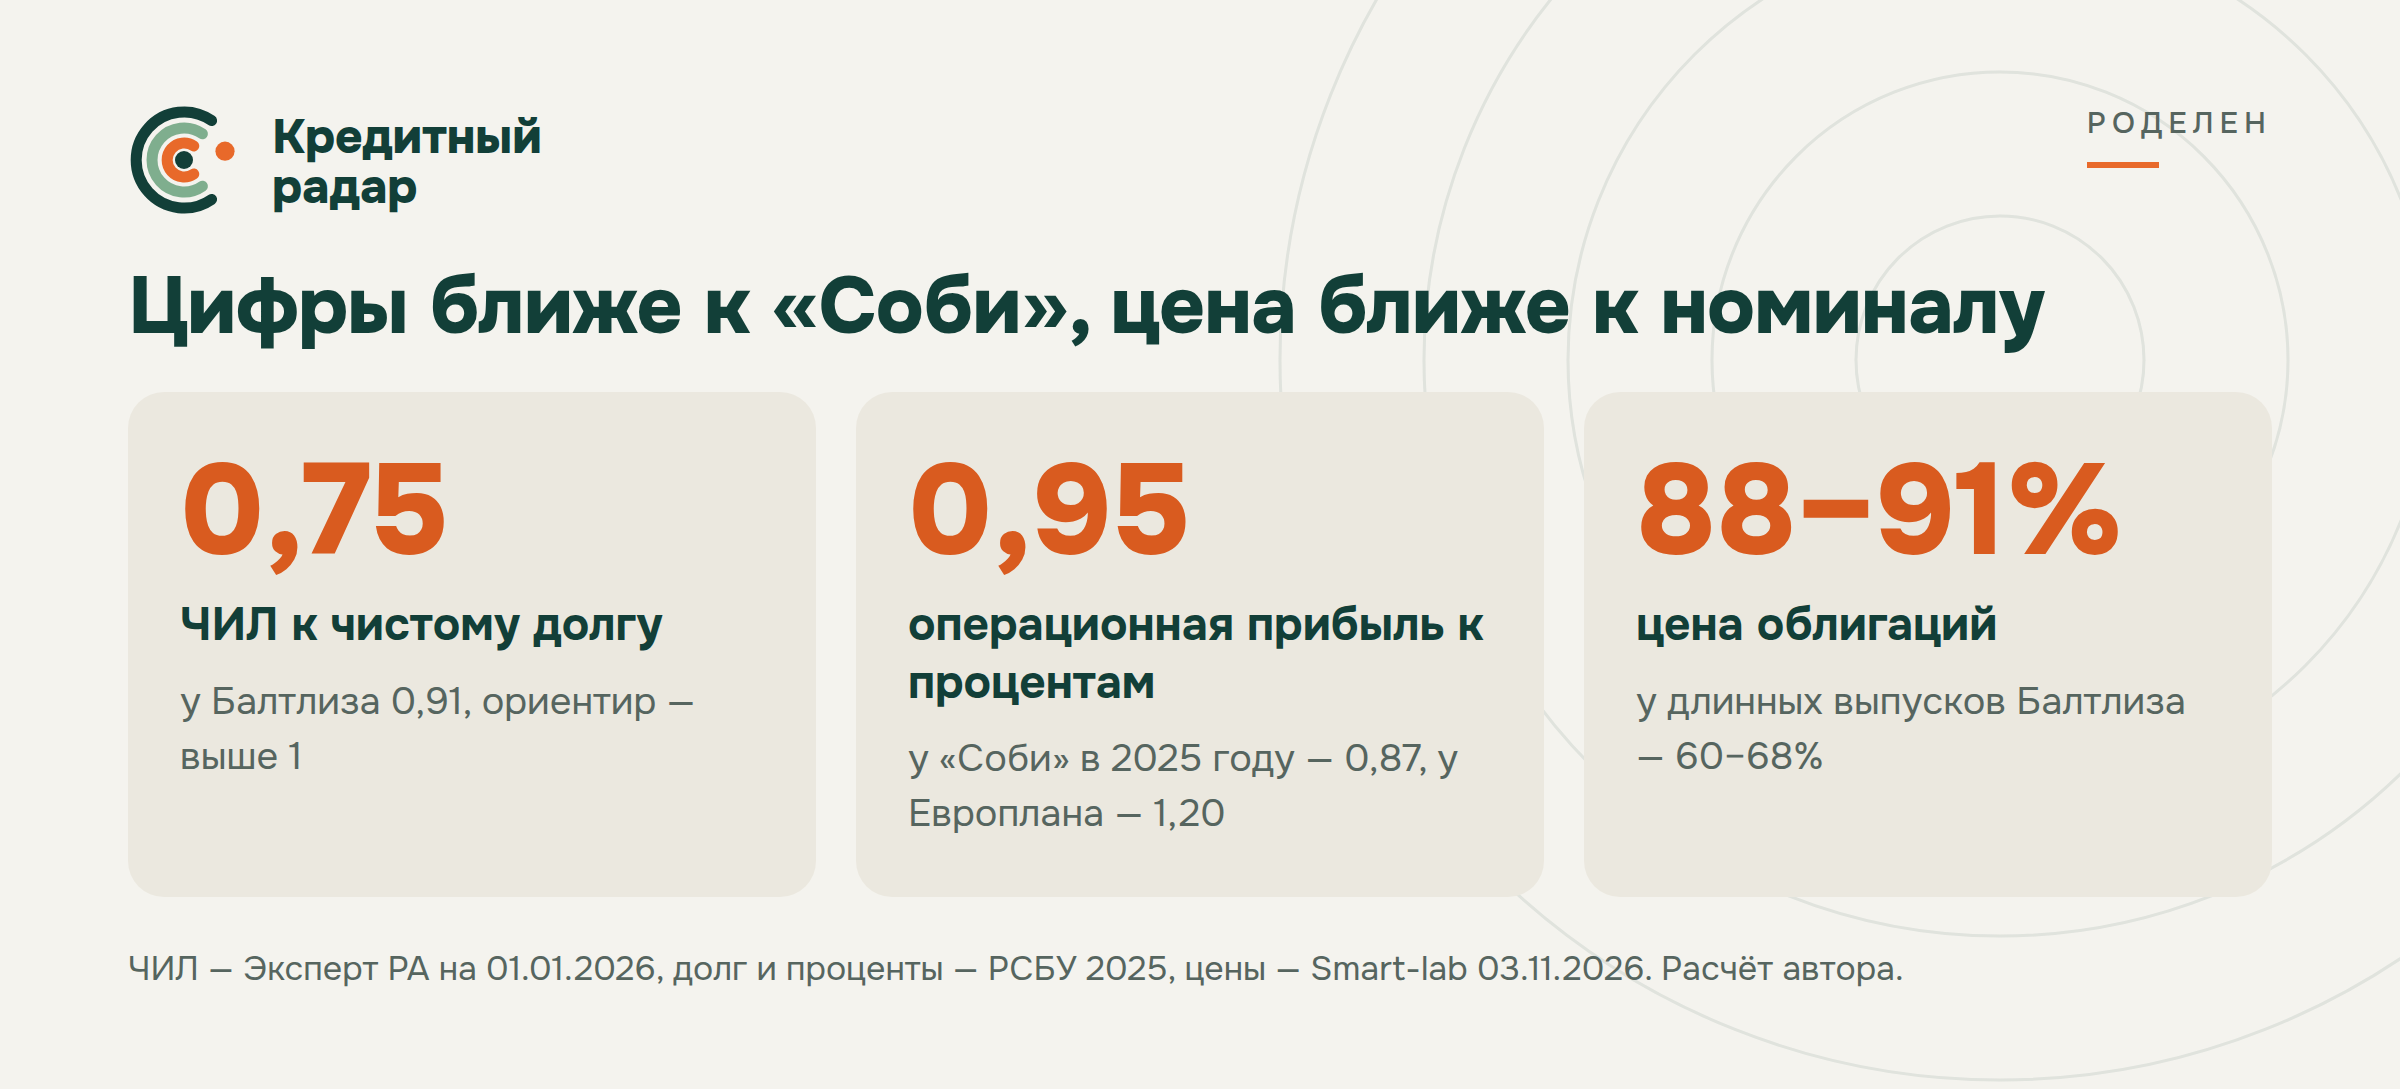
У «Роделена» есть и то, чего нет у «Соби»: оферту 1 октября он прошёл, а невыбранные кредитные линии банков, по агентству, — около 20% пассивов. Ближайшие полгода по облигациям — около 0,6 млрд ₽ без купонов: амортизации и оферта 001Р-04 в марте.
«Бизнес Альянс» сдаёт оборудование, спецтехнику и железнодорожный подвижной состав крупным компаниям, по НРА — около четверти портфеля у одного клиента. Долг у него в 12 раз больше капитала, операционная прибыль за 2025 год чуть меньше процентов (0,97). Зато долг в основном банковский, облигаций — около 13%. Самая крупная ближайшая выплата — погашение двух выпусков на 806 млн 20 января, денег на конец 2025 года было 1 137 млн. Выпуски 001P-09 и 001P-06 стоят 85,7% и 82,1%.
Цифры у обоих слабее, чем у Балтлиза, а оценивает их рынок мягче. Это не повод для спокойствия: запаса у них меньше. Но и не повод для паники: до весны им нужно немного, и деньги на это видны.
Контрол лизинг: здесь цена совпадает с цифрами
«Контрол» сдаёт легковые машины и лёгкий коммерческий транспорт таксопаркам и каршерингу, а также грузовики. Он почти целиком на банковских деньгах (облигации — около 4% долга), и банки уже показали, что будет дальше: по данным Эксперт РА, в июне один из них обратил взыскание на лизинговые платежи, с другими кредиты реструктурированы. Долг к капиталу 13,3, прибыль больше процентов лишь в 1,04 раза. Счета в 14 банках приостановлены с 14 августа. Налоговый долг на едином налоговом счёте в последнем решении ФНС от 27 октября — 1 035 млн ₽, 44% капитала. Выпуски 001Р-02 и 001Р-01 стоят 39,2% и 48,1% номинала. Это цена серьёзного риска, и цифры её подтверждают: «опасно».
Техно Лизинг: прибыль ушла в резервы
«Техно Лизинг» сдаёт малому и среднему бизнесу строительную технику, грузовой и легковой транспорт. По операционной прибыли он выглядит лучше всех небольших (1,26), но после резервов и прочих расходов прибыль до налога за 2025 год — 17 млн ₽. Изъятая техника на 1 октября 2025 года — 10,1% ЧИЛ, за это агентство и снизило рейтинг до ruBB+. Банков в фондировании больше, чем облигаций, ближайшие полгода — около 0,2 млрд. Выпуски 001Р-07 и 001Р-08 стоят 96,2% и 85,5% — соразмерно.
Чем сравнение кончается
| Эмитент | Цена 03.11, % номинала | Облигации, ноябрь–апрель | Вердикт | Рынок против цифр |
|---|---|---|---|---|
| Европлан | 100–108 | 15,8 млрд амортизаций + оферта до 5 млрд в марте | пройдёт без следа | соразмерно |
| Балтлиз | оферты 95–97, длинные 60–68 | ≈27 млрд, в том числе ноябрьские оферты 10,5 | серьёзно, нужны деньги со стороны | соразмерно |
| Пионер | оферта 98,5, длинные 58–61 | 0,35 млрд + купоны | неприятно, но не смертельно | испугался больше |
| Роделен | 88–91 | ≈0,6 млрд (амортизации и оферта) + купоны | неприятно, но не смертельно | спокойнее цифр |
| Бизнес Альянс | 82–86 | ≈0,86 млрд (погашения 20 января 0,81 и оферта до 0,05 в марте) + купоны | неприятно, но не смертельно | спокойнее цифр |
| Техно | 85–96 | ≈0,2 млрд + купоны | неприятно, но не смертельно | соразмерно |
| Контрол | 39–48 | ≈0,25 млрд + купоны, счета приостановлены | опасно | соразмерно |
Цены — страницы выпусков на Smart-lab, 03.11.2026; выплаты — по графикам Мосбиржи, амортизации на размещённый объём, купоны флоатеров по последнему купону; у Балтлиза — по бумагам в рынке (БО-П08 — 1 666 950, БО-П14 — 8 000 006).
«Европлан» платит до весны больше всех, около 16 млрд амортизаций и оферту до 5 млрд в марте, но на том же рынке он разместил в сентябре выпуск на 12 млрд ₽ с купоном 15,1%, а 28 октября начал размещать ещё 13,5 млрд под 15%. Это и есть главная разница: у сильного есть кому перезанять, у Балтлиза оферты зависят от банков, а небольшим пока почти нечего возвращать.
С 1 декабря, как сообщил ТАСС, вернутся льготные автокредиты и автолизинг, на лизинг в 2027 году заложено 17,1 млрд ₽. Держателям это может помочь через новый бизнес автолизинга: у Балтлиза и «Контрола», по Эксперт РА, основа портфеля — автомобили. На ноябрьские оферты льготы не успеют.
Что и когда изменит картину: 19 ноября — выкуп по БО-П14 Балтлиза, 25-го — по БО-П21; отчётность Балтлиза за девять месяцев; 18 декабря — оферта Пионера; 20 января — погашения «Бизнес Альянса»; до конца января — пересмотр рейтинга Балтлиза агентством Эксперт РА после статуса «под наблюдением». В декабре агентство обещает обзор рынка в деньгах и рэнкинг, тогда станет видно, насколько сжались портфели.
Итог
Новый бизнес падает третий год, и это плохая новость для поступлений 2027–2028 годов, но не для ближайших выплат. До весны у всех одна и та же проблема — проценты съедают почти всю операционную прибыль, даже у «Европлана». Отличаются компании тем, кому и сколько надо вернуть до весны и кто даст на это деньги.
Если коротко, у Балтлиза и «Контрола» цены соответствуют тому, что видно в отчётности: первому нужны банковские деньги на две ноябрьские оферты, у второго приостановлены счета, а один из банков уже обратил взыскание на лизинговые платежи. Пионер рынок оценивает, возможно, строже, чем цифры: до весны ему почти нечего платить, риск — в стоимости одной доли. У «Роделена» и «Бизнес Альянса» цифры слабее цены: платежи небольшие и деньги на них видны, но запаса меньше, чем у Балтлиза. «Европлан» с тем же покрытием процентов спокойно занимает на рынке десятки миллиардов, и этим он отличается от всех остальных.
У небольших лизингов проверка придёт позже: меньше договоров сейчас — меньше поступлений через год-три, а их долг к капиталу и так выше ориентира. Сжатие портфеля само по себе даёт деньги, и «Европлан» показал, как ими гасят долг. Так же делал «Соби», пока банки не перестали давать, а поступления не опоздали.
Главная дата для всего сегмента — 19 ноября, выкуп по БО-П14 Балтлиза, самой крупной оферте до весны, до 8 млрд. Вторая, до 2,5 млрд, — 25 ноября. Если Балтлиз выкупит обе полностью, давление на соседей станет меньше. Если компания не выкупит предъявленные бумаги в срок, это будет техдефолт одного из крупнейших эмитентов сектора, и удар по доверию придётся на все лизинги, независимо от их цифр.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Источники
- Рынок: Эксперт РА, «Рынок лизинга за девять месяцев 2026 года: все нормально – падаем», 02.11.2026 (Telegram); Коммерсантъ, 02.11.2026; Минтранс со ссылкой на ТАСС о льготном автолизинге, 28.10.2026
- Рейтинги: Балтийский лизинг — Эксперт РА, 30.10.2026; Роделен — Эксперт РА, 30.09.2026; Контрол лизинг — Эксперт РА, 24.08.2026; Техно Лизинг — Эксперт РА, 21.11.2025; Адванстрак — Эксперт РА, 02.07.2026; Пионер-Лизинг — АКРА, 09.07.2026; Европлан — АКРА, выпуск 001Р-11, 28.10.2026; Cbonds о понижении Балтлиза, 30.10
- Отчётность: бухгалтерская отчётность за 2025 год всех компаний — ГИР БО ФНС; Балтийский лизинг — страница раскрытия на ПРАЙМе (отчёт эмитента за 6 месяцев 2026 года, РСБУ прошлых лет), оферта БО-П14, 28.10.2026; Соби-Лизинг — частичное исполнение, 28.10.2026
- Блокировки — сервис ФНС о приостановлении операций по счетам; обзор налоговых претензий Raptor Capital, Smart-lab, 28.10
- Ориентиры коэффициентов — Raptor Capital, «Сектор лизинга – Обзор 38 компаний», Smart-lab, 02.11.2026
- Параметры выпусков и графики — Мосбиржа; цены — страницы выпусков на Smart-lab, 03.11.2026: Балтлиз БО-П14, БО-П21, БО-П19, БО-П24, БО-П22; Пионер БР5, БО7, БО-П04; Роделен 002P-03, 002P-05; Бизнес Альянс 001P-09, 001P-06; Техно 001Р-07, 001Р-08; Контрол 001Р-02, 001Р-01; СОЛИД САТЛ 02; Европлан 001P-09, 001P-11
- «НФК-Сбережения» о начале торгов акциями на СПБ Бирже, 26.06.2026; Бизнес Альянс — НРА, 09.02.2026
- Пульс: вопрос держателя Пионер-Лизинга, 02.11
- Балтийский лизинг на Кредитном радаре · Пионер-Лизинг · Роделен · Контрол лизинг
💼 Хотите знать о таком заранее? Бесплатный бот следит за эмитентами ваших облигаций.