 Кредитный радар
«Полипласт» в интервью: банкам — реструктуризация, облигациям — «так и платим»
21.10.2026 · АО «Полипласт» на радаре · обсуждение на Smart-lab
«Терпение держателей облигаций и цифровых финансовых активов … будет вознаграждено», — сказал гендиректор «Полипласта» Алексей Горенкин в интервью Ассоциации инвесторов АВО, запись которого вышла 20 октября. Двумя минутами раньше он объяснил, что с основными банками компания готовит реструктуризацию и до конца года хочет выйти на согласованный термшит. А про облигации повторил: «Как все платили, так и платим».
Это правда: в октябре компания отчиталась о купонах по одиннадцати выпускам, в сентябре исполнила оферту по долларовому выпуску на 25 млн $. Но держателям, которым платят день в день, о терпении обычно не говорят. Интервью ответило на вопрос, платит ли компания сейчас. На вопрос, войдут ли облигации в реструктуризацию вместе с банками, в нём ответа нет, а за полгода, с декабря по май, держателям надо вернуть 29,5 млрд ₽.
На радаре «Полипласт» 🟠 оранжевый с 23 сентября: облигации резко подешевели, доходности выросли.
Кто это и сколько должен
«Полипласт» — химический холдинг: добавки для бетона и строительная химия, промышленная химия, хромовые соединения «Хромпика» (Свердловская область), единственный в России завод эпоксидных смол на «Полипласт-УралСиб» (монтаж оборудования в сентябре — 95%, первое сырьё пришло в октябре, открытие — конец ноября). За пять лет компания построила несколько заводов, и выручка за 2024 год, по НКР, выросла на 115%.
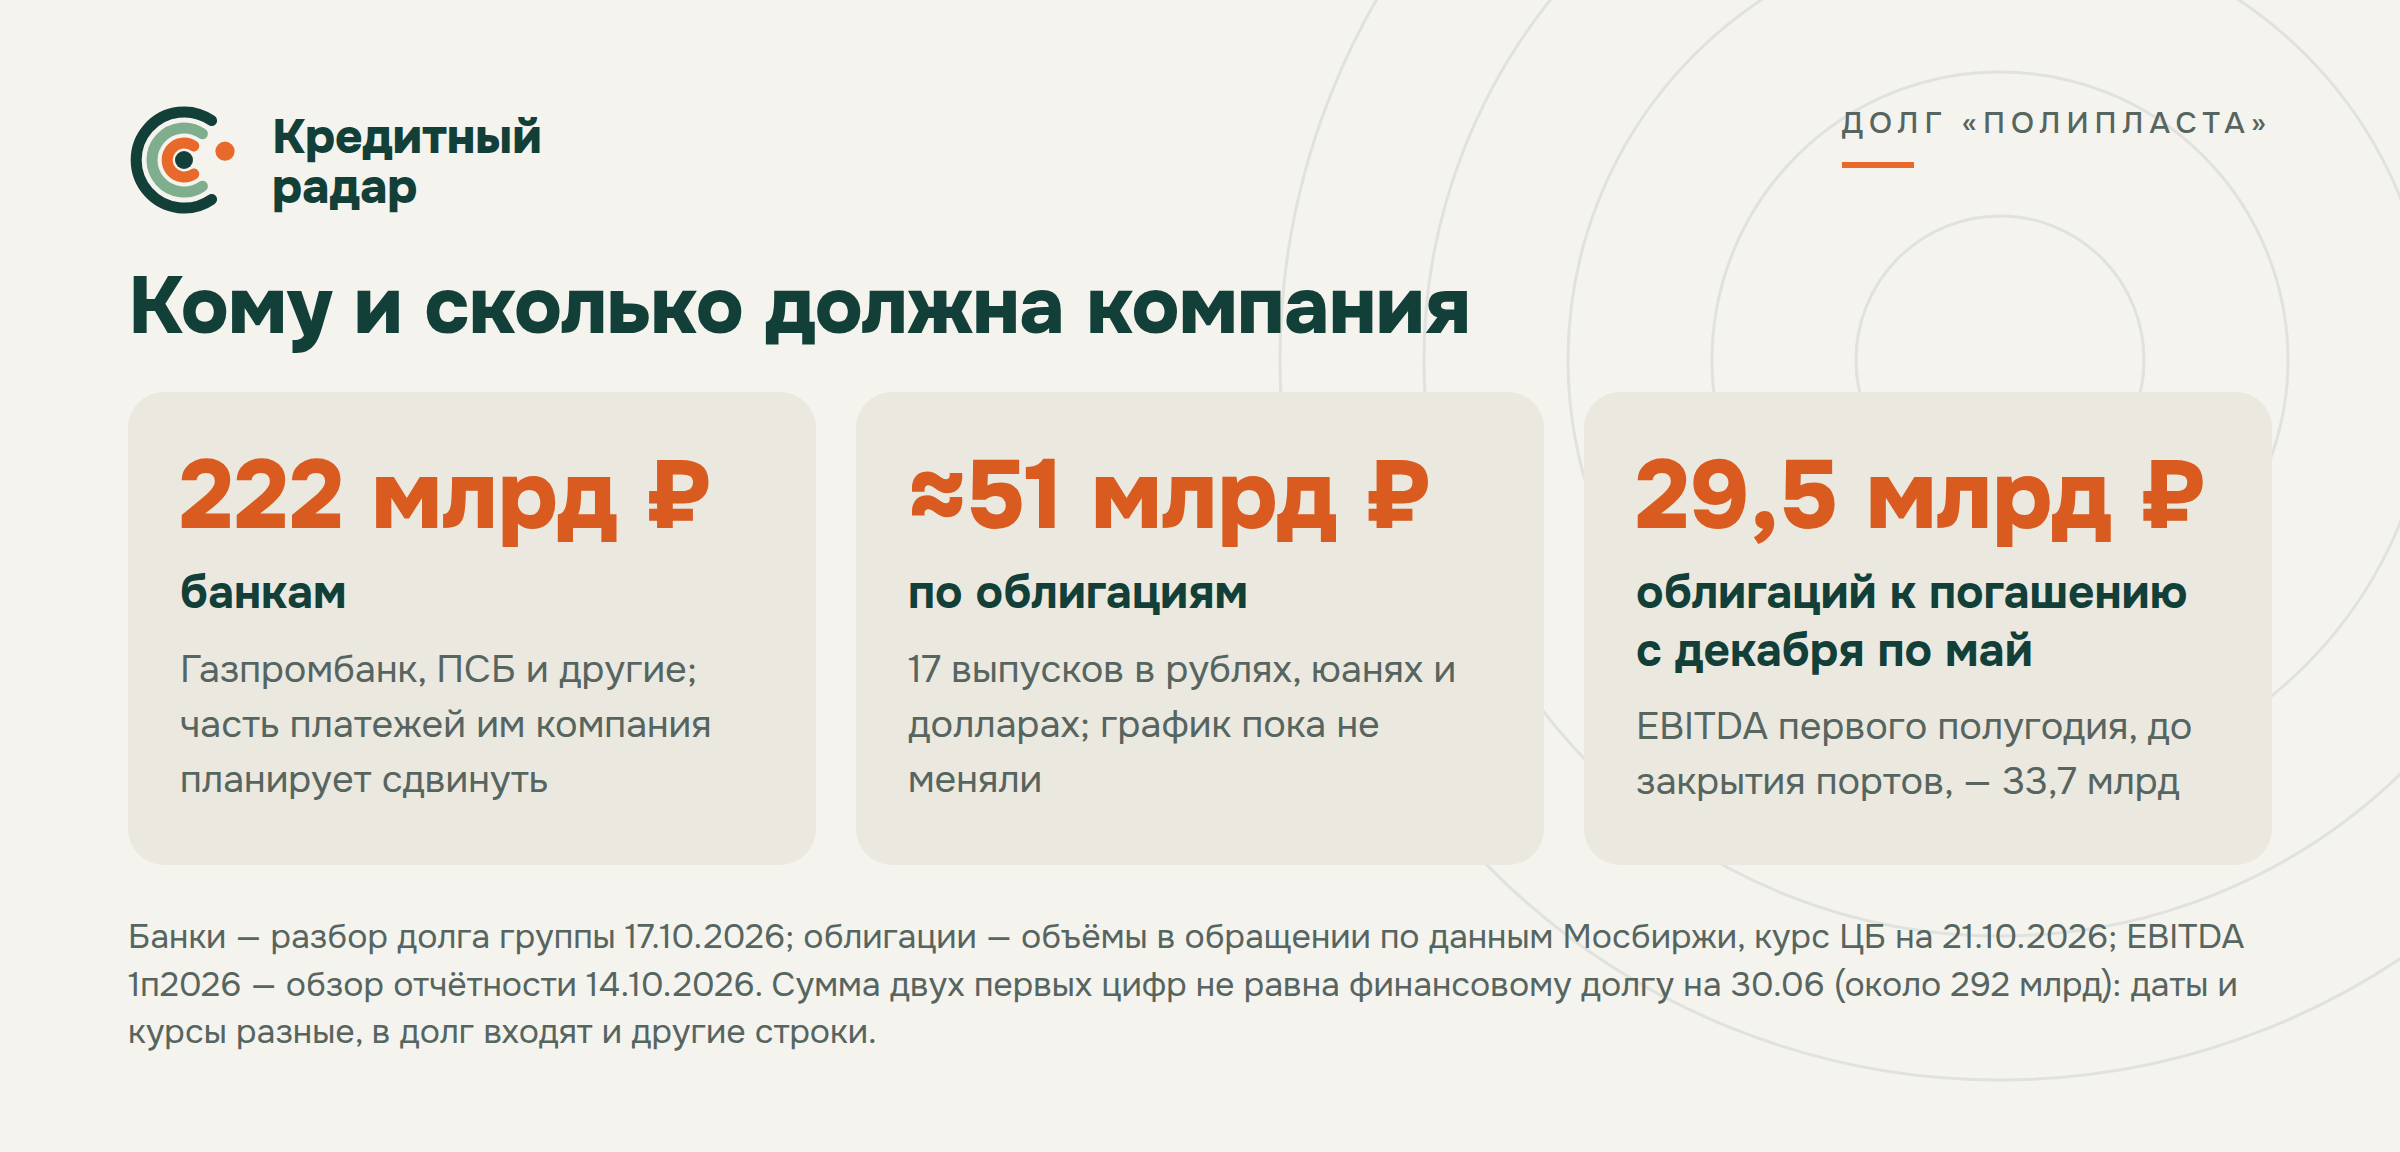
Стройка шла в долг. По разбору Кот.Финанса, кредитов у группы 222 млрд ₽ — в несколько раз больше, чем облигаций. По отчётности за первое полугодие 2026 года (разбор на Смартлабе 14.10), выручка — 116,4 млрд (+22,4%), EBITDA — 33,7 млрд, финансовый долг — около 292 млрд, чистый долг к EBITDA за год — около 4,2х. В мае компания обещала удерживать этот показатель «на уровне порядка 4».
Рейтинги: АКРА — A(RU), с 7 октября «под наблюдением» из-за переоценки рисков ликвидности и экспортных поставок; НКР — A.ru, стабильный (повышен 10.11.2025).
Что сказано в интервью
Запись — 31 минута, ведущий Мурад Агаев. Главное по таймкодам:
- 04:04 — экспорт «порядка 70 процентов» выручки, основная его часть шла через Азовское и Чёрное моря; бассейн закрылся «в течение максимум двух месяцев», южный выход через Иран тоже встал, Балтика перегружена. Решить логистику нужно «не позже середины следующего года», иначе — «очень сильные последствия для всей экспортной отрасли».
- 08:49 — есть поручение правительства помочь компании, министерства и крупные банки готовят меры, их рассмотрят «в начале ноября».
- 10:53 — с кредиторами готовится план, чтобы «вправо сдвинуть определённые платежи».
- 11:34–12:14 — сохранено «примерно 30 процентов» экспорта; «обслуживаем весь облигационный свой массив займов и собираемся его обслуживать и впредь», оферты, по словам гендиректора, компания проходит.
- 14:18–16:24 — проект «Хромпика» стоит 135 млрд ₽; инвестиционная пауза «как минимум несколько лет»; партнёры по стройкам — Промсвязьбанк и Газпромбанк.
- 17:46 — основные банки названы «ядром будущей реструктуризации», термшит — «в течение этого года».
- 23:55 — сокращение персонала и фонда оплаты труда, социальные расходы «практически в ноль».
- 28:39 — прогноз долга к EBITDA давать «глупо и безответственно».
Ведущий в тот же вечер выложил на Смартлабе текстовый пересказ с теми же главными цифрами: 30% экспорта, банки, термшит до конца года, купоны и оферты.
Стена 2027 года
Купоны — около 8,5 млрд ₽ в год, 0,7 млрд в месяц. Компания их платит и каждую неделю отчитывается на сайте, сколько выплачено и сколько отложено на следующую неделю: на 19 октября — 80,8 млн выплачено, 325 млн зарезервировано. Тяжело будет с номиналом.
Выпуски с выплатой номинала до конца 2027 года (объём в обращении — по данным биржи на страницах выпусков Смартлаба, валюта — по курсу ЦБ на 21.10, цены — 21.10 утром):
| Когда | Выпуск | ISIN | Объём | Млрд ₽ | Цена, % |
|---|---|---|---|---|---|
| декабрь 2026, оферта | П02-БО-01 | RU000A10AEG7 | 1,0 млрд ₽ | 1,0 | 99,3 |
| 22.01.2027 | П02-БО-08 | RU000A10C8A4 | 500 млн юаней | 6,2 | 94,3 |
| февраль 2027, оферта | П02-БО-02 | RU000A10AYW2 | 2,1 млрд ₽ | 2,1 | 95,5 |
| 06.03.2027 | П02-БО-10 | RU000A10CQA0 | 440 млн юаней | 5,4 | — |
| 11.03.2027 | П02-БО-03 | RU000A10B4J5 | 58 млн $ | 4,8 | 92,5 |
| 08.04.2027 | П02-БО-04 | RU000A10BFJ6 | 2,25 млрд ₽ | 2,25 | 99,7 |
| 19.05.2027 | П02-БО-05 | RU000A10BPN7 | 7,7 млрд ₽ | 7,7 | 99,3 |
| 15.09.2027 | П02-БО-11 | RU000A10CTH9 | 220 млн юаней | 2,7 | 85,0 |
| 04.11.2027 | П02-БО-12 | RU000A10DEQ0 | 10 млн $ | 0,8 | 84,7 |
| 07.12.2027 | П02-БО-06 | RU000A10BU07 | 17 млн $ | 1,4 | 82,8 |
| 16.12.2027 | П02-БО-13 | RU000A10DZK8 | 2,75 млрд ₽ | 2,75 | 86,1 |
| до конца 2027 | 11 выпусков | 37,2 |
Цена П02-БО-10 не показана: на 21.10 на Смартлабе 102%, сделок по выпуску мало.
Всего у компании 17 выпусков примерно на 50,7 млрд ₽ по нынешнему курсу. Почти три четверти из них (37,2 млрд) надо вернуть до конца 2027 года, а 29,5 млрд — за шесть месяцев с декабря по май. Для сравнения: вся EBITDA первого полугодия 2026 года, ещё до закрытия портов, — 33,7 млрд. В мае, на прошлой встрече с АВО, компания рассказывала, что на весь 2026 год по всему долгу ей нужно было рефинансировать 37–39 млрд, и 25 из них уже удалось. Теперь столько же — только по облигациям и до конца 2027 года.
Своими деньгами такую стену не закрыть: экспорт встал, а последние проекты — эпоксидные смолы и новые линии «Хромпика» — ещё только запускаются. С рынка тоже: длинные выпуски стоят 78–87% номинала, доходности большинства выпусков — 30–45%. Остаются банки и государство. Но долг перед банками сам идёт в реструктуризацию, и кто первым получит деньги, решат банки.
70% экспорта — откуда эта цифра
Доля экспорта для этой истории важнее всего: от неё зависит, сколько выручки осталось у компании.
Сколько «Полипласт» продаёт за рубеж — по разным источникам
| Источник | Когда сказано | Доля экспорта в выручке |
|---|---|---|
| НКР, релиз о повышении рейтинга | 10.11.2025 | 2023 — 24%, 2024 — 36%, 2025 (ожидание) — 40% |
| Гендиректор, встреча с АВО | 15.05.2026 | «50 процентов, 70. 70 плюс» |
| Гендиректор, встреча с АВО | 20.10.2026 | «порядка 70 процентов» |
Релиз НКР от 10.11.2025; записи встреч АВО на Rutube, таймкоды 06:06–06:47 (май) и 04:04 (октябрь).
Доля экспорта в словах компании растёт быстрее, чем в отчётах агентства. Объяснение может быть и честным: новый «Хромпик», по словам гендиректора, рассчитан на экспорт процентов на 80. Но первая новая линия там заработала только в июле, а следующая открывается 24 октября. А МСФО группа, как писало НКР в 2025 году, с 2022 года публично не раскрывала, и сверить слова компании с разбивкой выручки по рынкам держателю непросто.
От цифры зависит многое. Если «30%» — это сохранённая доля экспорта, а внутренний рынок держится, то при экспорте 70% у компании осталась примерно половина прежней выручки (30 + 0,3 × 70 = 51%). При 40% — почти три четверти (60 + 0,3 × 40 = 72%). Чем больше названная доля экспорта, тем весомее довод о форс-мажоре, и тем хуже картина для выплат.
Ещё одна деталь из майской встречи: валютную дебиторку компания собирает «практически до 300» дней, в 2022 году — 150. Значит, деньги за летние отгрузки ещё будут приходить, а провал выручки дойдёт до кассы с задержкой, как раз к весне 2027 года.
Чего в интервью не прозвучало
- Где в реструктуризации облигации. Компания говорит о плане с банками, по которому сдвигаются «определённые платежи», и о нескольких стратегиях на следующий год, которые будет «воплощать по мере подхода… к определённым событиям». Сказано, что в ближайшие годы «предусматривается исполнение своих обязательств и по долговому рынку». Это не то же самое, что «погашения 2027 года пройдут в срок».
- Что получили банки. 13 октября, за неделю до интервью, совет директоров одобрил допсоглашения к поручительствам «Полипласта» по кредитам трёх «дочек» в УБРиР и по кредиту в Новикомбанке (раскрытие 14.10). Про облигации в открытых источниках известно меньше. Только по П02-БО-07 Cbonds называл оферентами те же три операционные компании — «Полипласт Новомосковск», «Полипласт Северо-Запад» и «Полипласт-УралСиб» — и упоминал ковенантный пакет. По остальным выпускам таких сведений в открытых источниках нет. Есть ли в решениях о выпуске кросс-дефолт на банковские кредиты, по открытым источникам проверить не удалось.
- Налоги. Гендиректор признал, что ФНС приостанавливала операции одной из дочерних компаний, и объяснил это работой алгоритма: компания должна налоговой «2 единицы», а налоговая ей — «2,5» за счёт возврата экспортного НДС, зачёт завершится в ноябре–декабре. В каких единицах, не уточнялось. В сентябрьской таблице налоговых должников на Смартлабе «Полипласт» был единственным эмитентом уровня A.
- Прогноз. Долг к EBITDA прогнозировать компания отказалась. Понять можно: никто не знает, когда откроется юг. Но держателю облигаций с погашением в мае 2027 года нужен не долгосрочный прогноз, а ответ на один вопрос: из каких денег.
Банки и облигации в октябре — рядом:
| Банки | Облигации | |
|---|---|---|
| Что сказано в интервью | «ядро будущей реструктуризации», план «вправо сдвинуть определённые платежи» | «как все платили, так и платим», «терпение … будет вознаграждено» |
| Что видно в документах | допсоглашения к поручительствам по кредитам УБРиР и Новикомбанка (одобрены 13.10) | купоны по 11 выпускам в октябре; оференты и ковенанты известны только по П02-БО-07 |
| Что впереди | термшит до конца 2026 года | 29,5 млрд номинала с декабря по май |
Насколько всё плохо и что думает рынок
По карте удара главный канал здесь — рефинансирование, второй — кто поможет. Вердикт: серьёзно, нужны деньги со стороны. Купоны компания тянет. Номинал декабря–мая — нет, ни из EBITDA, которая падает вместе с экспортом, ни с рынка, который для неё закрыт. Компания и сама говорит, что всё зависит от банков и государства.
Рынок уже разделил выпуски:
| Выпуски | Когда гасятся | Цена 21.10, % |
|---|---|---|
| П02-БО-04, П02-БО-05 (рубли) | апрель–май 2027 | 99,3–99,7, доходность около 30% |
| П02-БО-01, П02-БО-02 (оферты, рубли) | декабрь 2026 – февраль 2027 | 95,5–99,3 |
| П02-БО-08, П02-БО-03 (юани, доллары) | январь–март 2027 | 92,5–94,3 |
| выпуски с погашением позже | сентябрь 2027 – 2029 | 78–87 |
Для дальних выпусков испуг рынка соразмерен тому, что изменилось. Для майского выпуска на 7,7 млрд рынок спокойнее, чем позволяют цифры. Цена у номинала держится на расчёте, что банки пропустят держателей вперёд себя, а этого в интервью никто не обещал. Рынок может оказаться прав, если в ноябрьском плане появятся отдельные деньги на облигации.
Сценарий, который закладывает цена майского выпуска, уже случался. «Уральская сталь» договаривалась с банками о реструктуризации и прямо во время переговоров, с декабря 2025 по апрель 2026 года, погасила три выпуска облигаций: два по 10 млрд ₽ и один на 350 млн юаней. Долг перед банками перенесли на 2029–2034 годы, банки получили условия по обеспечению, держатели — свои деньги. Разница в том, что к маю банки уже дали «Уральской стали» новые кредиты, а у «Полипласта» план банков только готовится.
Что впереди
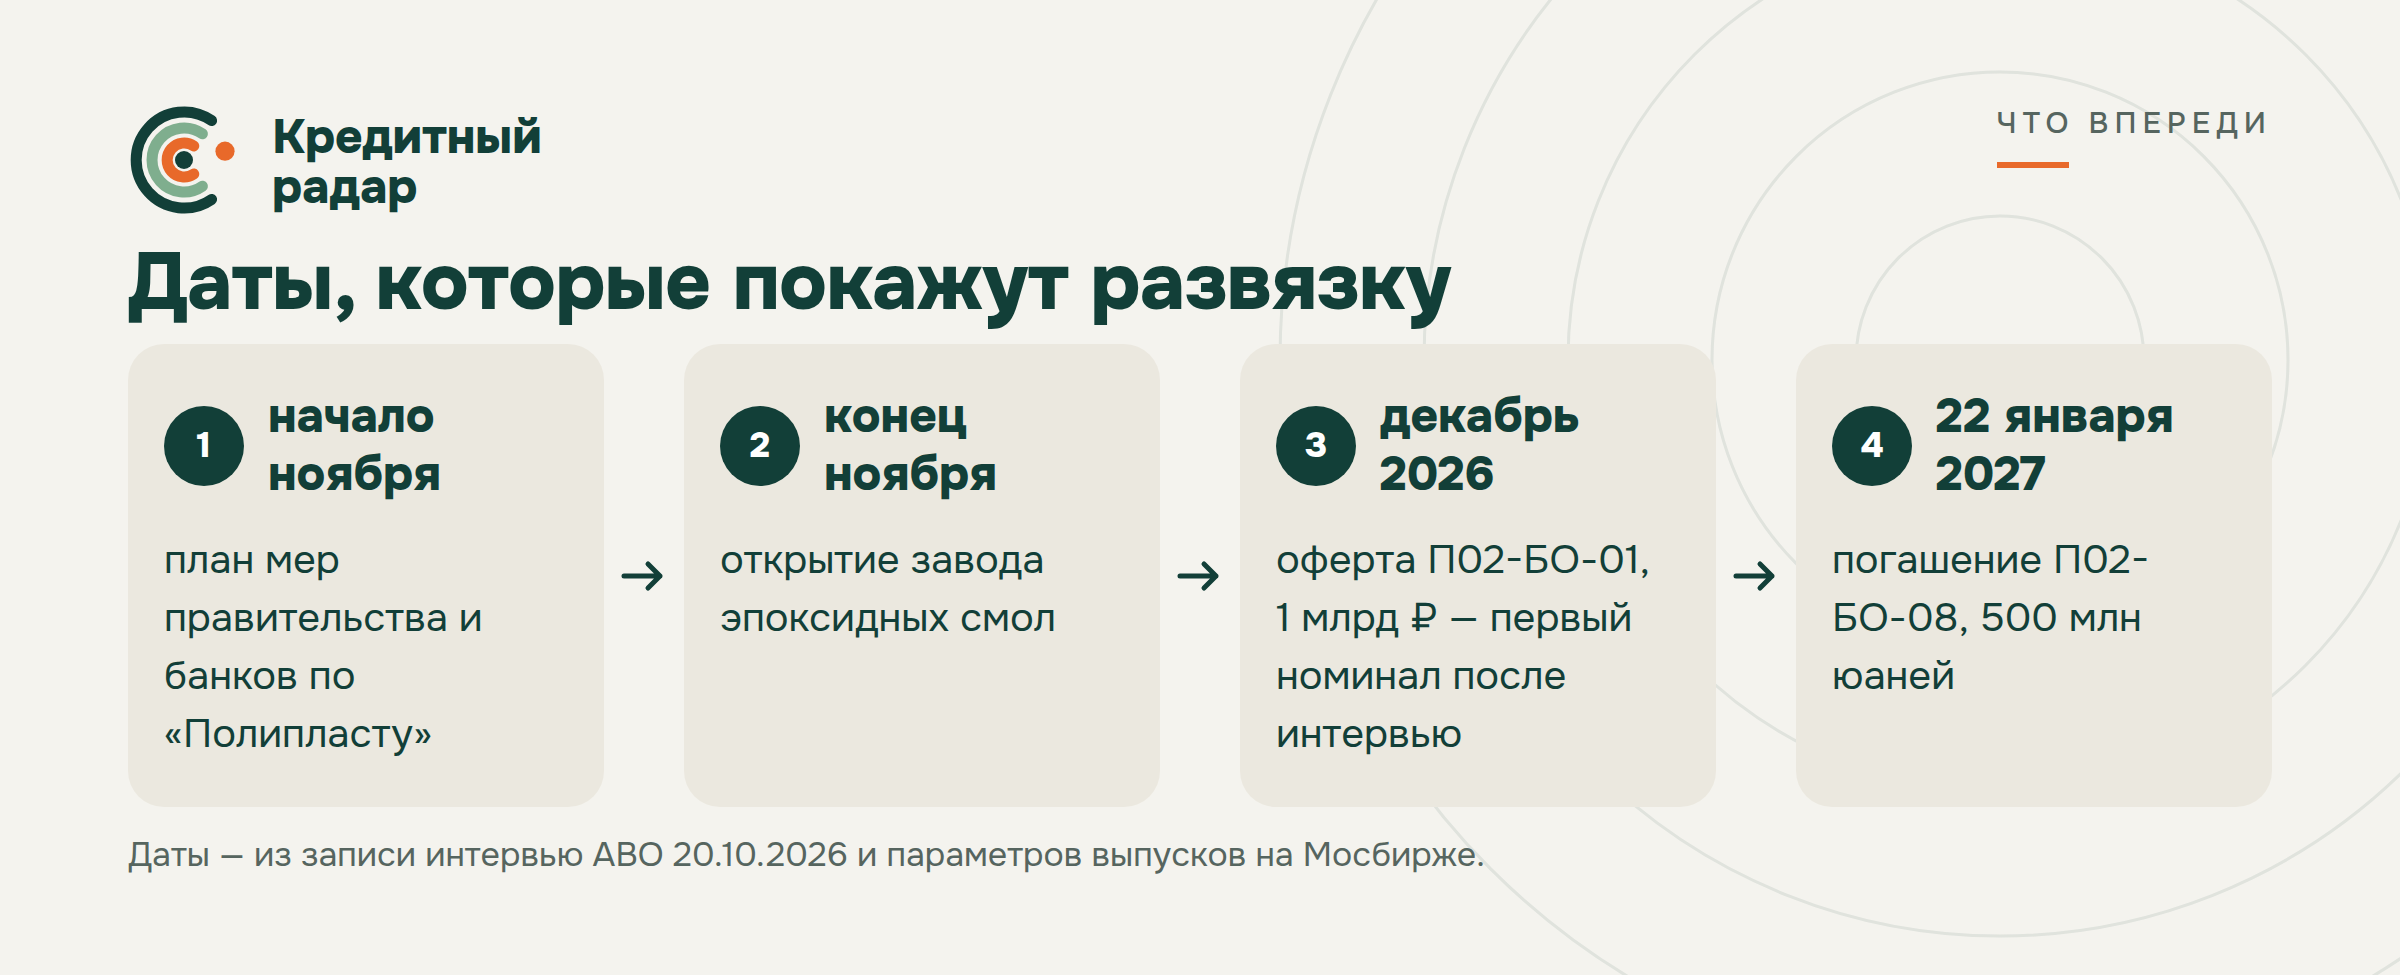
Ещё одна дата без числа — решение АКРА по статусу «под наблюдением». Если рейтинг понизят, держатели узнают о позиции агентства раньше, чем о термшите.
Главный вопрос этой истории в интервью не успели задать: если банкам сдвигают платежи вправо, кто заплатит держателям 29,5 млрд за полгода.
Плюсы у компании настоящие. Новые заводы в Кингисеппе и Новомосковске работают, эпоксидный завод и «Хромпик» на финише, купоны приходят день в день, и, редкий случай, компания сама пришла к держателям, назвала происходящее форс-мажором и прямо сказала о реструктуризации. Но слова о терпении и об исполнении обязательств «в течение нескольких ближайших лет» (19:09) — это язык отсрочки, а не графика. Ноябрьский план и декабрьская оферта покажут, достанется ли облигациям место впереди банков или рядом с ними. Для держателей высокодоходных облигаций, даже с рейтингом A, это ещё одно напоминание: в реструктуризации порядок очереди пишут те, у кого долг больше.
Источники
- Запись встречи АВО с «Полипластом», 20.10.2026 — Rutube · VK Видео · YouTube
- АВО на Смартлабе: анонс записи, 20.10.2026
- Мурад Агаев: «Окно из страны — экспортные проблемы России», Смартлаб, 20.10.2026
- Запись встречи АВО с «Полипластом», 15.05.2026 — Rutube
- НКР: повышение рейтинга АО «Полипласт» до A.ru, 10.11.2025
- АКРА: статус «под наблюдением» по рейтингу АО «Полипласт», 07.10.2026 · Cbonds о реакции рынка, 07.10.2026
- Смартлаб, bondsreview: «Что происходит с Полипластом», 14.10.2026
- Кот.Финанс: «Полипласт: как менялся долг?», 17.10.2026
- «Полипласт»: на «Полипласт-УралСиб» поступило первое сырьё для производства эпоксидных смол, 06.10.2026
- Раскрытие АО «Полипласт»: допсоглашения к поручительствам (14.10), выкуп П02-БО-07 по оферте (22.09), выплаты купонов (сентябрь–октябрь)
- «Полипласт»: отчёт о купонах 13–19.10.2026 · за 9–12.10.2026
- Cbonds: премаркетинг П02-БО-07, оференты и ковенантный пакет, 10.09.2026 · bondsmartlab: допвыпуск П02-БО-10, 17.09.2026
- Смартлаб: налоговые должники среди эмитентов, сентябрь 2026
- АБН: «Уральская сталь» согласовала с банками реструктуризацию долга, 04.05.2026 · АКРА: рейтинг «Уральской стали», 30.09.2026
- Параметры и цены выпусков — страницы выпусков на Смартлабе (данные Мосбиржи), 21.10.2026; курс — Банк России на 21.10.2026; цвет на радаре — база радара; расчёты автора по этим данным.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
💼 Хотите знать о таком заранее? Бесплатный бот следит за эмитентами ваших облигаций.