 Кредитный радар
Разбор эмитента: Озон. Баланс против биржи: капитал минус 166 млрд, а доходность всего на 0,83 пункта выше Яндекса
01.11.2026 · Международная компания ПАО «Озон» на радаре · обсуждение на Smart-lab
Разрыв баланса и биржи у растущих компаний обычен: капитал минус 166 млрд ₽, на бирже около 825 млрд ₽. Необычно другое. Рынок облигаций ставит компанию с отрицательным капиталом и рейтингом A всего на 0,83 пункта доходности выше бумаги Яндекса с высшим рейтингом. Кто прав: рынок или бухгалтерия?
По отчётности Озон выглядит пугающе: годы убытков, прибыль за девять месяцев дал банк внутри группы. Биржа смотрит на это куда спокойнее: акции выросли на 80% от августовского минимума, хотя до годового максимума им далеко.
Для держателя вопрос простой: хватит ли денег на купоны и на погашение 15 млрд ₽ в октябре 2028 года. Биржевая облигация у маркетплейса МКПАО «Озон» (не «Озон Фармацевтики») одна, плавающий 001Р-02, купон сейчас около 16%. Радар показывает зелёный цвет с апреля. Это взгляд держателя облигации: здесь описано, что заложено в цену, но бизнес-модель и справедливая стоимость акций не оцениваются.
Озон: сводка на 01.11.2026
| Почему | ||
|---|---|---|
| Цвет на радаре | 🟢 | зелёный с апреля, когда выпуск вышел на биржу; сигналов нет |
| Заработок | ●●● | EBITDA группы 93 млрд ₽ за квартал, +124%; маркетплейс без убытков от ударов +15 млрд ₽ до налога |
| Прибыль без банка | ●○○ | за 9 месяцев банк +62 млрд ₽ до налога, маркетплейс −24 млрд ₽ (+7 млрд ₽ без убытков от ударов) |
| Ближайшие выплаты | ●●● | купон 197 млн ₽ в месяц при 107 млрд ₽ денег маркетплейса на 30.06, хотя они нужны и продавцам; шесть купонов уже заплачены |
| Долг | ●●○ | займы 121 млрд ₽, аренда 466 млрд ₽ (+43% с начала года), вместе 3,7 годовой EBITDA маркетплейса; 141 млрд ₽ коротких долгов надо гасить или перезанимать |
| Качество потока | ●●○ | денежный поток маркетплейса 159 млрд ₽ за квартал, из них 65–97 млрд ₽, похоже, заёмные |
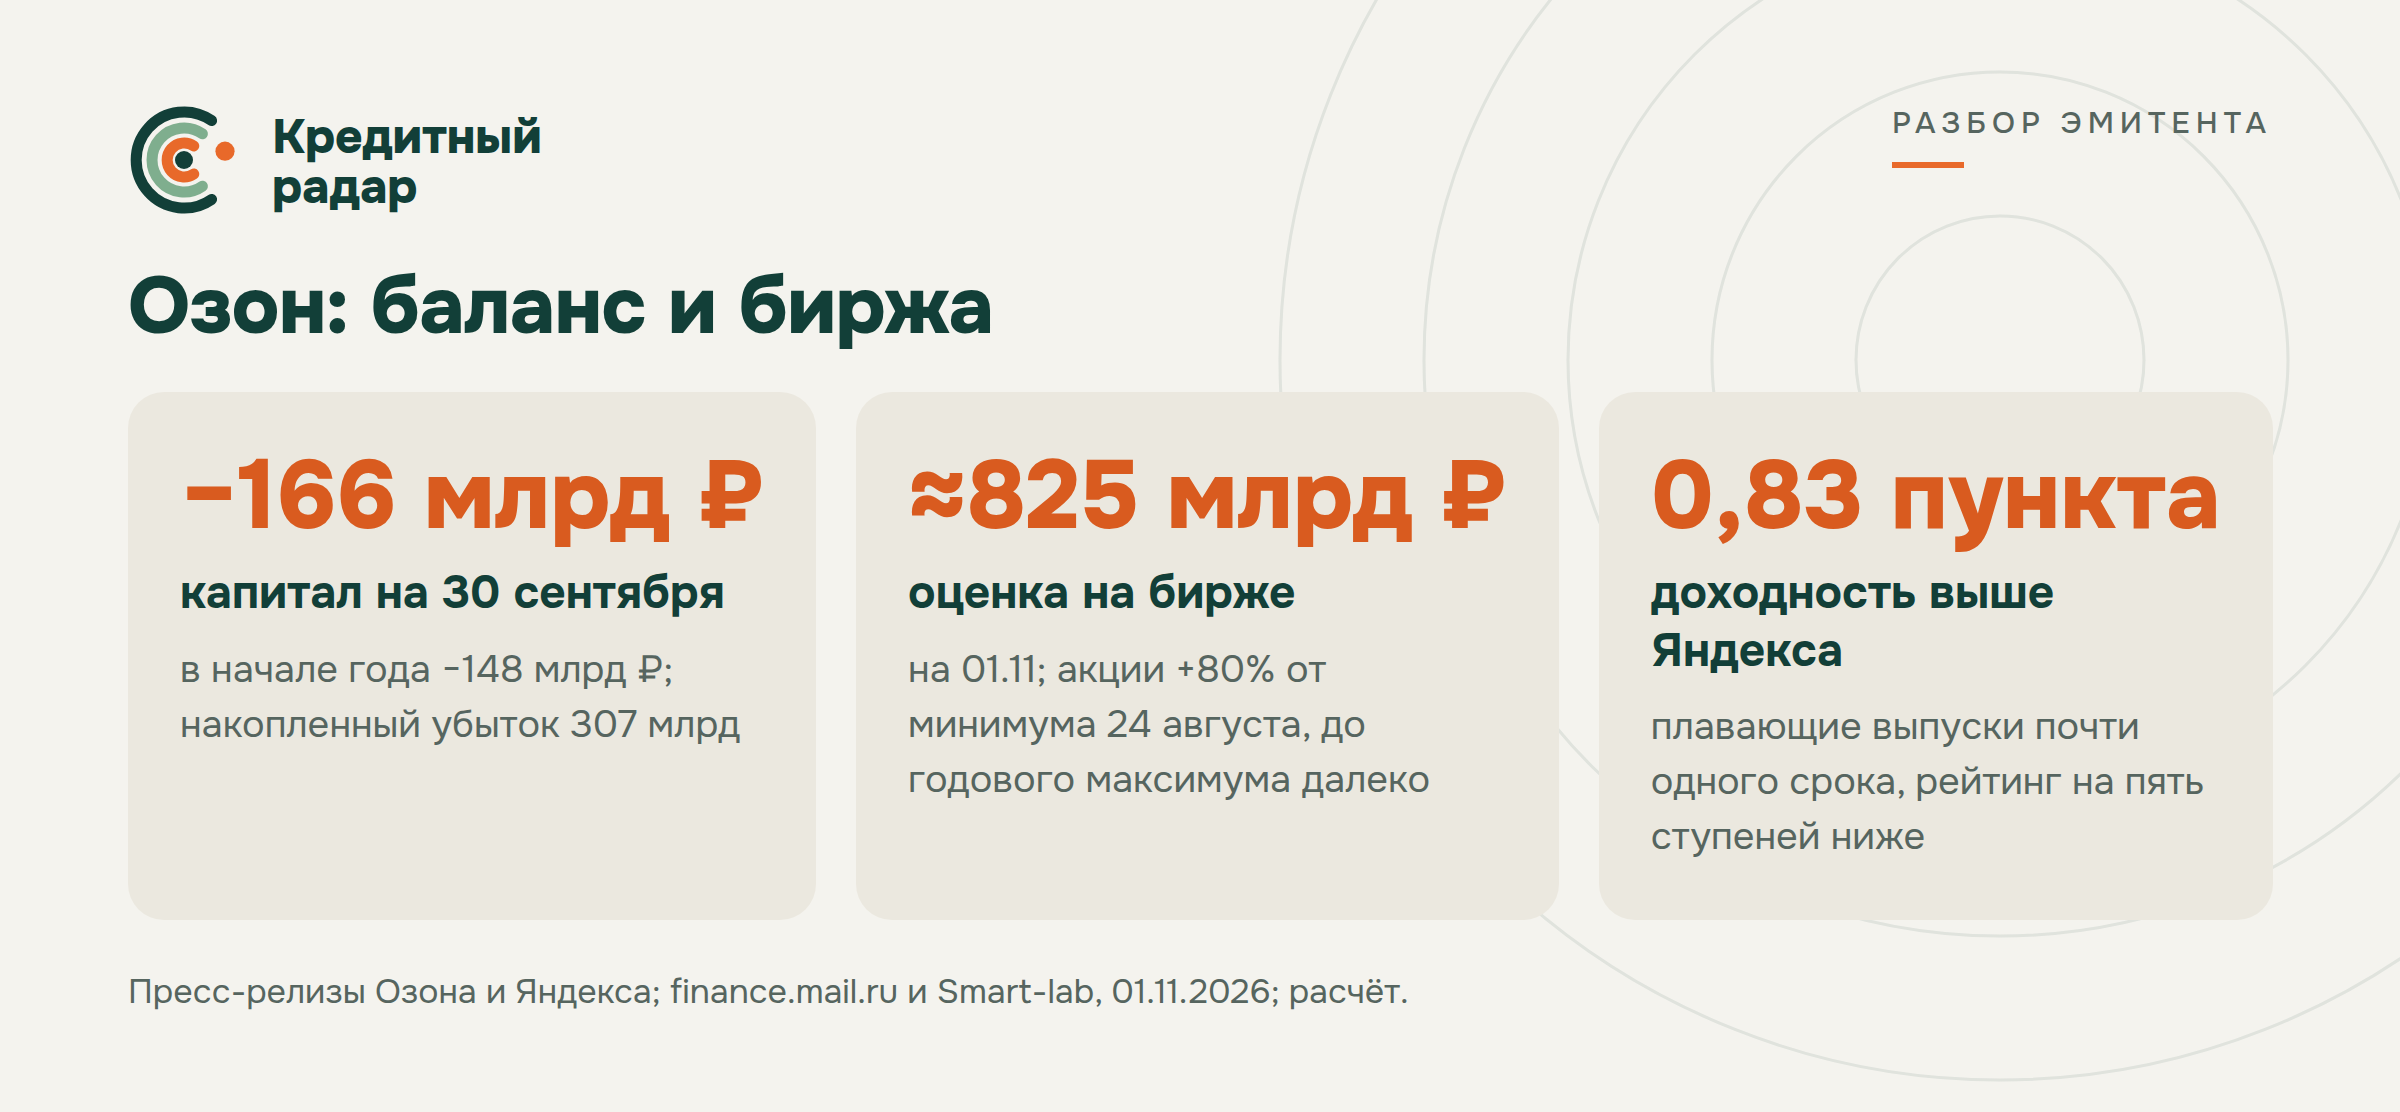
| Капитал | ○○○ | −166 млрд ₽, в основном накопленные убытки; на бирже около 825 млрд ₽ |
| Обеспечение | по программе облигаций нет, ковенантов тоже; обязательства группы на 127 млрд ₽ перед другими кредиторами были обеспечены (30.09.2025) | |
| Оценка рынка | выпуск всего на 0,83 пункта доходнее Яндекса при рейтинге на пять ступеней ниже | |
| ⚠️ Главный риск | новые удары: убытки от них вдвое больше квартальной прибыли маркетплейса, страховка не определена |
●●● большой запас · ●●○ нормально · ●○○ тонко · ○○○ проблема · отчётность на 30.09.2026, если не указано иное
Что пугает в отчётности
Капитал и буква. С 2020 по 2025 год группа потеряла 240 млрд ₽, накопленный убыток с учётом остальных лет и выплат акционерам сейчас 307 млрд ₽, капитал −166 млрд ₽. Отчасти поэтому рейтинг всего A: НКР среди слабых мест называет отрицательный капитал и долгую историю убытков.
Кто заработал. За третий квартал Озон записал 30,1 млрд ₽ убытков и резервов из-за ударов беспилотников по 11 логистическим объектам. Группа осталась в чистой прибыли, 3,7 млрд ₽, и всю её дал банк.
| млрд ₽ | III кв. 2026 | III кв. 2025 | 9 мес. 2026 | 9 мес. 2025 |
|---|---|---|---|---|
| Скорр. EBITDA маркетплейса | 65,4 | 23,4 | 135,4 | 68,0 |
| Скорр. EBITDA банка (сегмент Финтех) | 27,5 | 18,1 | 64,2 | 45,2 |
| Прибыль до налога, группа | 12,3 | 2,7 | 38,5 | 0,5 |
| в том числе банк | 27,1 | 17,3 | 62,1 | 40,7 |
| в том числе маркетплейс (расчёт) | −14,8 | −14,5 | −23,5 | −40,2 |
| маркетплейс без убытков от инцидентов (расчёт) | +15,3 | −14,3 | +6,5 | −39,6 |
В сегмент Финтех, кроме банка, входят другие финансовые «дочки»; сегменты платят друг другу, так что граница между ними условная.
Банк платит за быстрый рост: стоимость риска 14,3% вместо 10,6% год назад. Санкции ЕС с 24 июля распространяются только на банк. Для держателя это риск для главного источника прибыли группы; сами вклады на купоны не идут.
Чьи деньги на счетах. У группы 872 млрд ₽. Для держателя облигации цифра почти бессодержательная: на 30 июня, последнюю дату с разбивкой, 85% денег принадлежали банку и другим финансовым «дочкам». У маркетплейса было 106,9 млрд ₽ при займах 85,9 млрд ₽. На 30 сентября разбивки нет; по расчёту, могло стать до 256 млрд ₽, но туда входит и поток, о котором ниже. За вычетом займов и новой строки это около 70 млрд ₽.
Что остаётся от заработка. За девять месяцев EBITDA маркетплейса 135,4 млрд ₽. Минус проценты и погашение аренды, 63,1 млрд ₽, минус капзатраты и авансы по аренде, 66,5 млрд ₽. Остаётся около 6 млрд ₽, ещё до процентов по займам и налога. На конец июня были подписаны договоры ещё не начавшейся аренды на 454 млрд ₽ будущих платежей.
Денежный поток. Операционный поток маркетплейса за квартал 159,4 млрд ₽, и часть его, похоже, заёмная: продавцам заплатил кто-то вне группы, а Озон теперь должен ему.
След в отчёте такой. Обязательства перед продавцами и покупателями в потоке прибавили 114,1 млрд ₽, а на балансе только 24,5 млрд ₽. За тот же квартал появилась новая строка, прочие финансовые обязательства, 65,4 млрд ₽. В финансовом потоке по ней есть только погашение, 31,3 млрд ₽, строки поступлений нет, а займы сходятся без неё. Значит, через финансовый поток деньги по ней не приходили: это похоже на перенос долга, а не на обычный заём. Другое объяснение, например отсрочку за покупки, отчёт не исключает.
Обычный обратный факторинг Озон, по учётной политике за 2024 год, платит через операционный поток. Через финансовый идёт то, что по существу финансирование, например долг продавцам с продлёнными сроками. Значит, новая строка, похоже, учтена как финансирование. Кто кредитор, не раскрыто; долг внутри группы в отчётности исключается, так что он вне группы.
По расчёту, такого финансирования в потоке квартала от 65 до 97 млрд ₽; нижняя граница — если в строку переехал и старый факторинг, а его Озон раньше учитывал иначе. Примечаний к отчёту нет, компания этого не поясняет. Так что это предположение. Если оно верно, потока без этих денег за квартал 63–95 млрд ₽, и там ещё есть деньги продавцов. Заработком такой поток считать нельзя: от самой EBITDA за девять месяцев оставалось около 6 млрд ₽.
Почему тревоги слабее, чем кажутся
Минус в капитале похож на цену быстрого роста. Накопленный убыток 307 млрд ₽ лишь частично перекрыт эмиссионным доходом, 147 млрд ₽. За годы этих убытков оборот вырос примерно в девять раз: с 448 млрд ₽ в 2021 году до 4,16 трлн ₽ в 2025-м.
Выплаты акционерам добавили к минусу меньшую часть: в начале года капитал уже был −148 млрд ₽, за девять месяцев прибыль вернула 18,3 млрд ₽, а дивиденды и выкуп акций забрали 26,9 млрд ₽. Вторая часть дивидендов снова уменьшит капитал, решения по ней пока не видно.
Маркетплейс начал зарабатывать. Без убытков от ударов он за третий квартал заработал 15 млрд ₽ до налога. Год назад в том же квартале терял 14 млрд ₽. Заказов стало на 76% больше, рентабельность EBITDA маркетплейса к обороту выросла вдвое, до 4,2%. Квартал пока один: Альфа считает, что рентабельность группы около 6% ещё надо подтвердить, Smart-lab допускает снижение до 4–5%.
Долг продавцам — обычное устройство маркетплейса. На конец июня продавцам причиталось около 249 млрд ₽, больше всех денег маркетплейса. Покупатель платит раньше, чем продавец получает, и пока оборот растёт, такая задолженность сама себя перекрывает. За квартал оборот вырос на 42% к прошлому году. Такая модель хорошо работает на росте и плохо на его остановке: компания сама писала в проспекте (февраль 2026 года), что поток очень чувствителен к обороту и при снижении большой объём оборотного капитала может уйти быстрее, чем его заменят займы. А аренда уже подписана. Андрей Шаров из БКС допускает, что часть клиентов и продавцов вернётся к Wildberries уже в IV квартале.
Займы до года похожи на обычное перекредитование. Их 75,9 млрд ₽ при годовой EBITDA маркетплейса около 160 млрд ₽, и доля таких займов снизилась с 83% на конец июня до 63%, но новая строка, 65,4 млрд ₽, тоже короткая. Вместе короткого долга 141 млрд ₽. EBITDA здесь показывает масштаб, под который дают в долг, а гасить будут оборотом или новыми займами.
В августе компания досрочно закрыла самый дорогой кредит: 49,7 млрд ₽ на конец июня, эффективно 22,1%, под залог долей основной операционной «дочки». Это сильный шаг: ушла самая высокая ставка. Есть ли обеспечение у новых займов, неизвестно.
В июне, до ударов, финдиректор говорила Интерфаксу, что компания будет снижать долг ближе к концу 2026 года. На 30 сентября займы 121 млрд ₽ против 86 млрд ₽ на конец июня, плюс новая строка 65 млрд ₽. Срок ещё не вышел, а закрытый дорогой кредит этого роста не объясняет: он уже вышел из этих сумм.
Нагрузка снижается, хотя и медленнее заработка. Займы с арендой — 3,67 годовой EBITDA маркетплейса против 4,40 в 2025 году: большую часть роста EBITDA съела аренда.
Что рынок уже заложил
Самое наглядное сравнение — Яндекс: большая технологическая группа со своими финансовыми сервисами и плавающим выпуском почти того же срока.
| Озон | Яндекс | |
|---|---|---|
| Рейтинги | ruA, A.ru | ruAAA, AAA(RU) |
| Капитал на 30.09, млрд ₽ | −166 | +403 |
| Скорр. EBITDA за III кв., млрд ₽ | 93,0, без банка 65,4 | 87,8 |
| Плавающий выпуск, погашение | 001Р-02, 10.10.2028 | 001Р-03, 02.11.2028 |
| Купон | КС + 2,00 | КС + 1,45 |
| Доходность на 01.11, % | 16,7 | 15,87 |
Между рейтингами пять ступеней, а между доходностями 0,83 пункта. Разница купонов, 0,55 пункта, задана при размещении, а доходность показывает сегодняшнюю цену, поэтому смотреть стоит на неё.
Рынок облигаций ставит Озон гораздо ближе к Яндексу, чем рейтинги: он видит масштаб и скорость и прощает отрицательный капитал, который агентства не прощают. Для держателя это значит, что за всё перечисленное выше ему доплачивают 0,83 пункта к бумаге с высшим рейтингом.
Акции рисуют похожую картину: отрицательный капитал рынок прощает. В цене, похоже, заложено, что рост окупится, а удары останутся разовой статьёй. Картина изменится, если удары не станут разовыми или рост оборота остановится.
Развилка: удары
Часть развилки уже пройдена: удары продолжились после конца квартала, Петербург 18 октября и Омск 24 октября. Первые попадания были 22–24 августа в четырёх регионах, к отчёту объектов стало 11; вошли ли туда октябрьские, компания не уточняет: один из обзоров насчитывает 11 уже к 15 сентября, а раздел рисков пресс-релиза пишет об инцидентах «в августе-октябре». Альфа не исключает новых резервов и считает главным риском уход продавцов со складов Озона.
Если удары прекратятся, 30 млрд ₽ останутся разовой статьёй. Маркетплейс продолжит зарабатывать, как в третьем квартале без учёта ударов, а любая страховая выплата добавит к этому. Судя по ценам, рынок ближе к этому варианту, хотя октябрьские удары он уже видел.
Если удары пойдут таким же темпом, каждый такой квартал будет приносить убытки вдвое больше квартального заработка маркетплейса, 30 млрд ₽ против 15 млрд ₽.
Подушка. Балансового капитала под такие убытки нет. Другая опора пока есть, это займы: за квартал группа заняла 104 млрд ₽, вернула 43,3 млрд ₽ и заплатила 32,8 млрд ₽ процентов. Заметную часть она заняла ещё до первых ударов (МСФО называет 54 млрд ₽ за июль и август), а деньги ушли в основном на старые долги, так что после ударов эта опора почти не проверена.
Страховка. Выплаты в эти 30 млрд ₽, если компания поступила как в прошлый раз, не заложены: за пожар в Истре 2022 года она не отражала возмещение, пока не получила деньги. Так что выплата улучшит картину. Но застрахована только часть рисков, сумма неизвестна, а деньги могут прийти нескоро: тогда 6,4 млрд ₽ из 10,9 млрд ₽ убытков, 59%, пришли в сентябре 2024-го. А программу страхования товаров продавцов Озон и Ингосстрах закрыли с 13 октября из-за условий перестрахования.
Ориентир компании, EBITDA около 200 млрд ₽ при 199,7 млрд ₽ за девять месяцев, об этой развилке ничего не говорит: убытки от ударов в скорректированную EBITDA не входят.
Что с купонами и погашением
Купонам угрозы не видно. Считать этот запас от EBITDA нельзя: от неё после аренды и вложений почти ничего не остаётся. Запас в деньгах: купон около 2,4 млрд ₽ в год, а у маркетплейса на 30 июня было 106,9 млрд ₽, примерно 45 таких купонов, хотя эти же деньги нужны и продавцам.
Платит по облигации МКПАО «Озон», холдинг, а зарабатывают «дочки»: основная операционная и банк. Деньги головной могут приходить от «дочки». Осенью 2025 года при 46 млн ₽ своих денег она получила от неё 30 млрд ₽ безвозмездной помощи, а через несколько дней дала «дочке» такой же заём до конца 2027 года. За 2026 год данных нет. На осень 2025 года в кредитных договорах были условия о дивидендах и о доле «дочек» в деньгах группы, а в долге Финтеха — ограничения на распределение прибыли без согласия кредиторов. Действуют ли они сейчас, МСФО за полгода не говорит.
Главное для держателя другое. Обеспечения по программе не предусмотрено, прямых обязательств «дочек» перед ним нет. У других кредиторов группы на 30 сентября 2025 года обязательства на 127 млрд ₽ были обеспечены залогами и поручительствами. У банков были ковенанты и кросс-дефолт. В программе их нет, а досрочное погашение по требованию она оставляет закону и условиям выпуска; решение о выпуске прочитать не удалось. Данные до выпуска и до ударов, самый дорогой обеспеченный кредит с тех пор закрыт, так что нынешняя очередь неизвестна.
С погашением запас другой. 15 млрд ₽ в октябре 2028 года — это 12% заёмных средств маркетплейса, но раньше компании надо погасить или перезанять 141 млрд ₽ коротких долгов. Новые выпуски облигаций в этом году финдиректор в июне допускала. Убытки в 30 млрд ₽ за квартал для компании неприятны, но не смертельны. Для облигации опаснее другое: если перезанимать станет трудно. Что прояснит картину:
- до 17 ноября — пересмотр Эксперт РА;
- 20 ноября — следующий купон;
- вторая половина года — решение о второй части дивидендов, по плану;
- ноябрь и декабрь — главный сезон и первая проверка складов под нагрузкой;
- до 26 марта 2027 года — пересмотр НКР;
- к весне — МСФО за год с примечаниями: там станет ясно, что такое новая строка.
Кто прав, рынок или бухгалтерия? Пока оба: баланс показывает, сколько стоил рост, рынок платит за то, что он окупится. Держателю нужно меньшее. Купоны сегодня покрыты с запасом, а погашение зависит и от того, продолжат ли компании давать в долг, и после ударов это почти не проверено; обеспечения у держателя при этом нет, ковенантов нет как минимум в программе. Удары уже продолжились, поэтому главное теперь в их цене и в том, сколько вернёт страховка; следом идёт рост оборота. За эти риски рынок доплачивает 0,83 пункта к Яндексу.
Источники
- Пресс-релиз Озона за III квартал 2026, 28.10.2026; МСФО за 6 месяцев 2026, презентации II и I кварталов и датабук — сайт для инвесторов
- Озон об инцидентах на складах, 24.08.2026, о дивидендах, 02.07.2026
- Релиз НКР, 26.03.2026, релиз Эксперт РА, 17.11.2025
- Проспект и программа биржевых облигаций 001Р, утверждены 16.02.2026
- Мосбиржа: включение 001Р-02 в список, сообщения эмитента на 1prime
- Интервью финдиректора, Интерфакс, 10.06.2026; закрытие программы страхования товаров продавцов, Интерфакс, 09.10.2026; выплата за Истру, Ведомости, 16.09.2024
- «Деловой Петербург», 28.10.2026; обзор с хронологией ударов: Усиленные Инвестиции, 28.10
- Мнения аналитиков: Альфа, А-Клуб, 29.10, ComNews: БКС, 29.10, Smart-lab, 28.10
- Цена и капитализация акций: finance.mail.ru, 01.11.2026, Smart-lab, отчётность и оборот; минимум 24 августа, Эксперт
- Интерфакс, Омск, Smart-lab, Петербург
- Яндекс, финансовые результаты за III квартал 2026, карточка 001Р-03 на Мосбирже; купон 001Р-03 — условия выпуска, ISS
- Цены и доходности — страницы выпусков на Smart-lab: Озон 1P-02, Яндекс 001Р-03, 01.11.2026; ФНС и цвет — база радара; расчёты автора по этим данным.
- Озон на Кредитном радаре
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
💼 Хотите знать о таком заранее? Бесплатный бот следит за эмитентами ваших облигаций.