 Кредитный радар
Разбор эмитента: Cloud.ru. AA+ без Сбера и 30 млрд нового долга за три месяца
25.10.2026 · ООО «Облачные технологии» на радаре · обсуждение на Smart-lab
ООО «Облачные технологии», которое работает под брендом Cloud.ru, — крупнейший в России облачный провайдер и бывший SberCloud. В Пульсе его до сих пор называют дочерней компанией Сбербанка, а облигации — квазигосударственным риском. Сбер вышел из капитала в мае 2022 года, а оба агентства, которые дали компании AA+, АКРА и Эксперт РА, не добавили к рейтингу ни ступени за поддержку владельца. Кто покупал «облако Сбера», купил другую компанию — и, судя по цифрам, не худшую: она зарабатывает 73 копейки EBITDA с рубля выручки. Следить стоит за другим: в первом полугодии 2026 года выручка перестала расти, а за три месяца компания заняла 30 млрд двумя выпусками облигаций — 3 июля и 13 октября.
«Кредитный радар» каждый день проверяет эмитентов облигаций по открытым данным: просрочки, блокировки счетов, суды, рейтинги, отчётность. Cloud.ru на нём 🟢 зелёный: за последний год ни одного тревожного дня, купоны по первому выпуску приходят в срок. Второй выпуск 13 октября собрал 20 млрд — вдвое больше заявленного минимума. В те же дни беспилотники атаковали дата-центры Яндекса, Сбербанка и VK; об атаках на площадки Cloud.ru сообщений нет, а вся его инфраструктура стоит в арендованных ЦОДах.
Cloud.ru: сводка на 25.10.2026
| Почему | ||
|---|---|---|
| Цвет на радаре | 🟢 | зелёный: за последний год ни одного тревожного дня |
| Бизнес | ●●● | №1 в облаках: 30% рынка IaaS и 45% PaaS, 32 тыс. серверов |
| Заработок | ●●● | EBITDA 58 млрд за 2025 год, рентабельность 73–76% |
| Рост | ●○○ | выручка за 1п2026 +2% после +50% за 2025 год |
| Долг и проценты | ●●○ | с облигациями долг около одной годовой EBITDA, проценты покрыты ~7 раз (расчёт) |
| Ближайшие выплаты | ●●● | первое погашение в июне 2028 года, банковских кредитов 1,9 млрд |
| Прозрачность | ●○○ | владелец и сделки со связанными сторонами не раскрыты, оговорка аудитора |
| ⚠️ Главный риск | АКРА заложило рост выручки 10–13% в год, пока +2%, а долг вырос на 30 млрд облигаций |
●●● большой запас · ●●○ нормально · ●○○ тонко · ○○○ проблема
От SberCloud к Cloud.ru
ООО «Облачные технологии» зарегистрировано в октябре 2016 года, по данным «Интерфакса», его создал Сбер. Под брендом SberCloud компания в 2019 году запустила суперкомпьютер Christofari. 17 мая 2022 года, по ЕГРЮЛ, единственным участником стало АО «Новые возможности». Пресс-служба Сбера тогда подтвердила: банк «не является акционером» SberCloud, сделка «совершена на рыночных условиях». Бренд потом сменился на Cloud.ru.
Кто владеет компанией сейчас, не раскрыто. В каждом опубликованном решении единственного участника за 2026 год вместо названия стоит звёздочка: доступ к сведениям об участниках ограничен со ссылкой на закон о госрегистрации и постановление правительства №1625. Аудитор АО «ДРТ» выдаёт по МСФО заключение с оговоркой: компания не раскрыла материнскую компанию, конечного владельца и операции со связанными сторонами. АКРА прямо пишет об этом в релизе. В ГИР БО последняя бухгалтерская отчётность — за 2021 год, дальше она закрыта; из-за этого радар летом 2023 года держал компанию жёлтой.
Для держателя облигаций отсюда два вывода. Первый неприятный: оба агентства называют ограничением рейтинга концентрацию клиентов, а Эксперт РА связывает её с «историей ее становления как независимого рыночного игрока». Кто эти клиенты и сколько выручки приходится на связанные стороны, компания не раскрывает. На десять крупнейших приходится 12,4 млрд из 14,4 млрд дебиторской задолженности, около 87%; на конец 2025 года было 7,7 млрд из 9,3 млрд. Заработок компании зависит от решений десятка заказчиков без имён.
Второй вывод в пользу компании: рейтинг AA+ стоит на её собственных деньгах. У АКРА собственная кредитоспособность равна итоговому рейтингу, у Эксперт РА «факторы внешнего влияния отсутствуют». Ничей звонок рейтинг не держит, и ничей уход его не уронит.
Крупнейшее облако с рентабельностью 73%
Выручка Cloud.ru за три года выросла почти впятеро, с 15,8 млрд в 2022 году до 76,5 млрд в 2025-м. По iKS-Consulting, у компании 29,7% рынка IaaS — аренды вычислительных мощностей — и 44,6% платформенных сервисов. Больше половины выручки дают сервисы для искусственного интеллекта: аренда серверов с видеокартами и среды для работы с языковыми моделями.
Рентабельность по EBITDA за 2025 год — 76%, за первое полугодие 2026-го — 73%. Cloud.ru арендует стойки в ЦОДах, и по МСФО 16 плата за эту аренду в EBITDA не вычитается, она уходит в амортизацию и проценты. Поэтому точнее сравнивать по оценке АКРА, где аренда считается долгом: рентабельность по FFO в среднем за 2023–2028 годы у Cloud.ru 75,5%, у Селектела — 52%. Денежный поток тоже большой: в 2025 году операционный поток после процентов и налогов — 44 млрд при капзатратах 17,4 млрд.
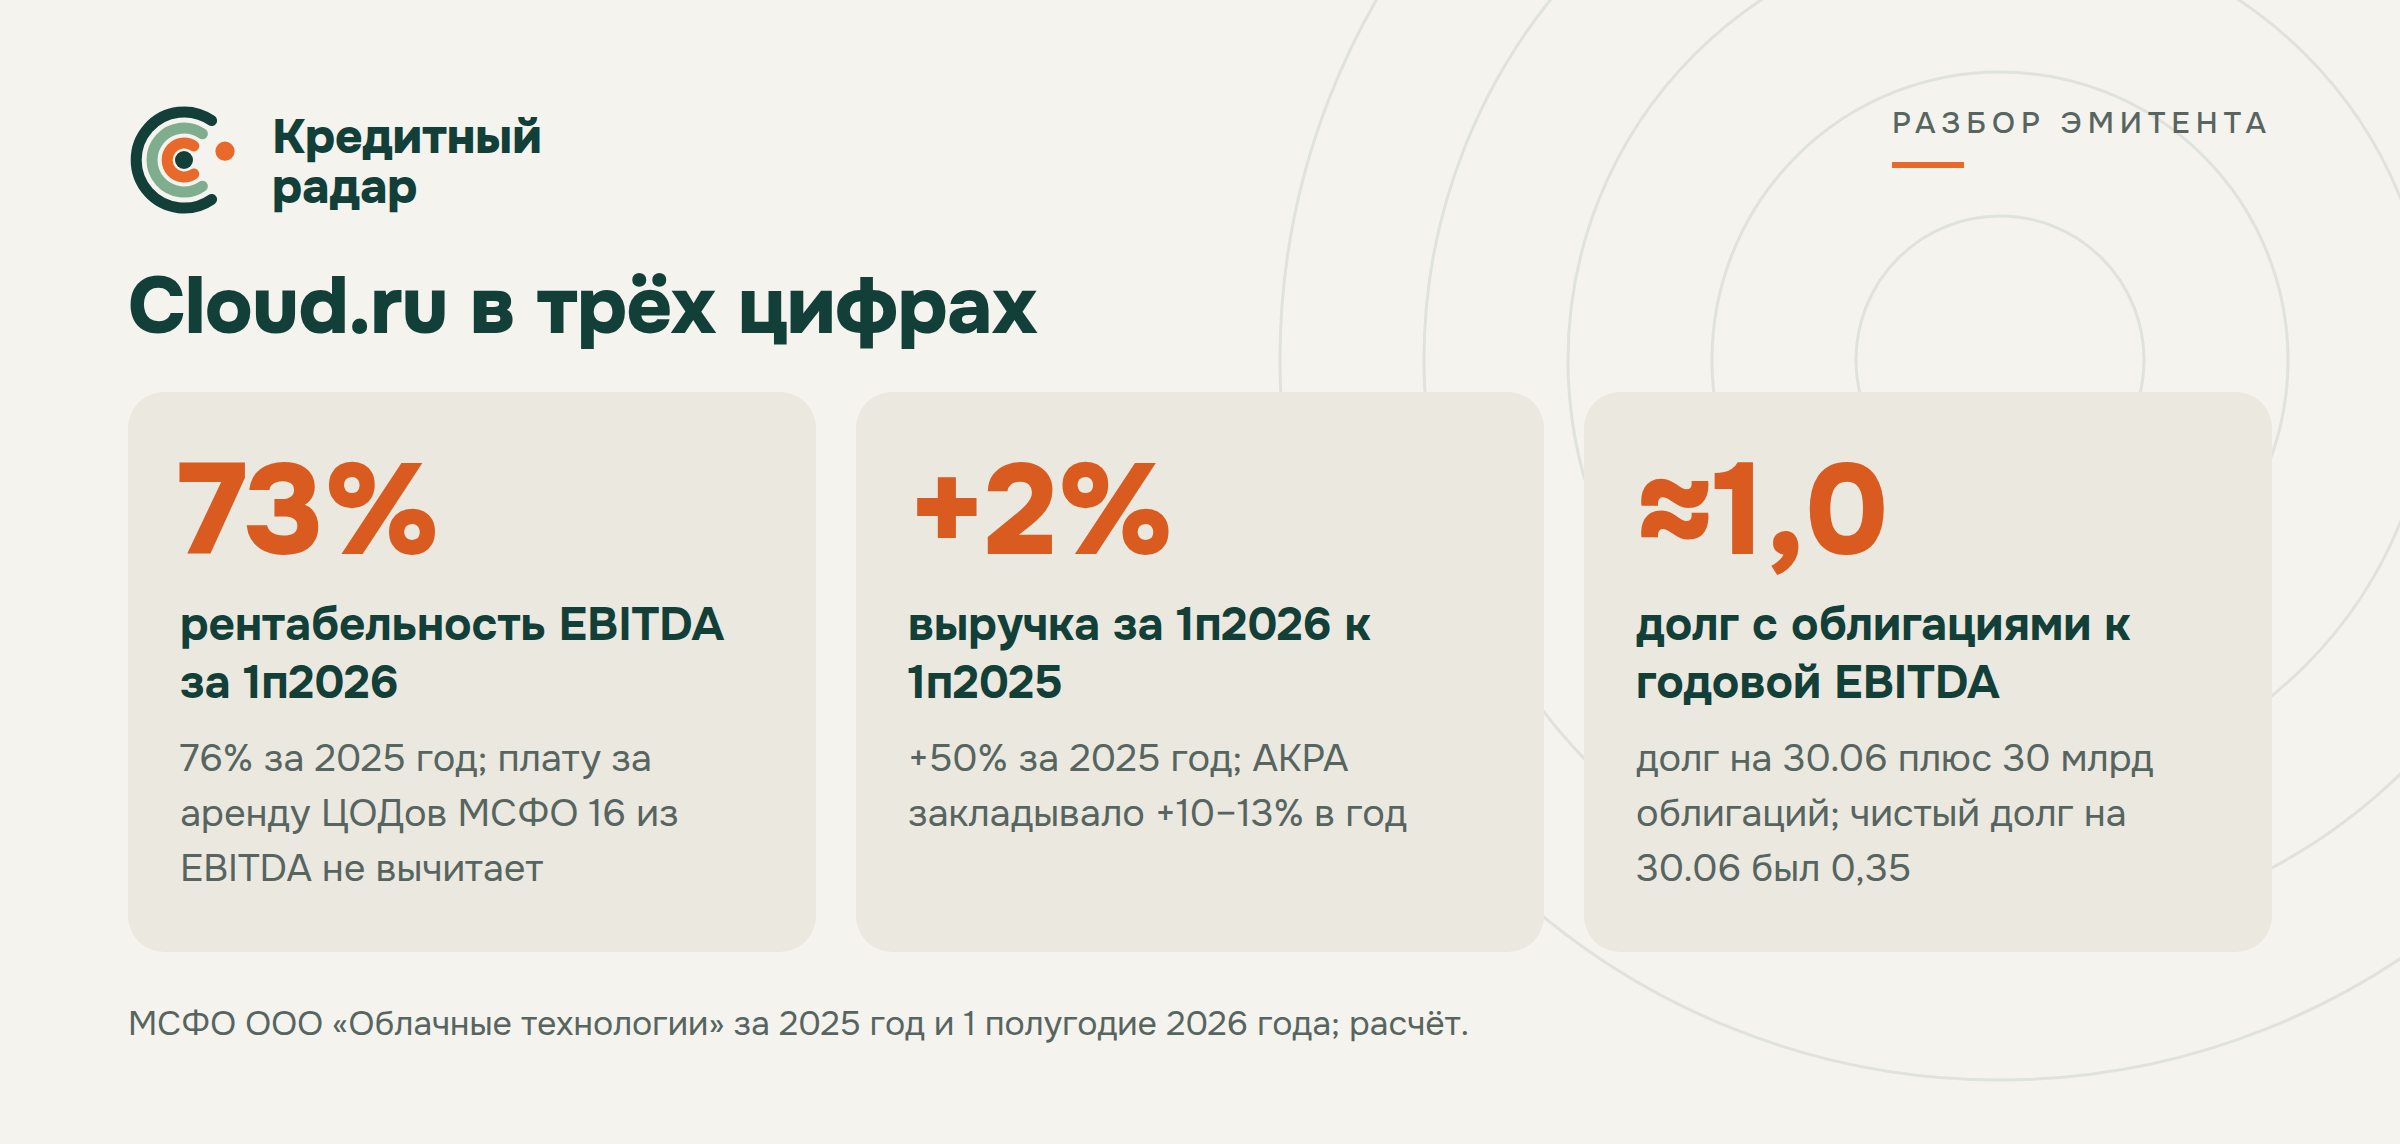
В первом полугодии 2026 года рост остановился. За полугодие выручка 37,6 млрд — плюс 2% к прошлому году и минус 5% ко второму полугодию 2025-го. Аренда мощностей ещё растёт (+8%), платформенные сервисы падают (−8%). Компания в пресс-релизе пишет, что «в течение длительного времени удерживает цены» для крупнейших клиентов; в феврале 2025 года она фиксировала тарифы на три года для новых клиентов, подключившихся до конца марта. При неизменных ценах выручка растёт только с объёмом, и объём почти встал. Чистая прибыль за полугодие — 6,0 млрд, на 20% меньше: амортизация выросла на 17%, выручка — на 2%.
20 млрд вместо 10: сколько осталось запаса
В феврале АКРА описывало долговую нагрузку как очень низкую: банковские кредиты короткие и сезонные, остальное — аренда ЦОДов. Чистый долг на 30 июня — 20 млрд, 0,35 годовой EBITDA. С тех пор пришли два выпуска облигаций на 30 млрд.
| млрд ₽ | 30.06.2026 | с двумя выпусками (расчёт) |
|---|---|---|
| Аренда (в основном стойки в ЦОДах) | 27,3 | 27,3 |
| Банковский кредит | 1,9 | 1,9 |
| Облигации 001P-01 и 001P-02 | — | 30,0 |
| Долг, всего | 29,1 | 59,2 |
| Чистый долг | 20,0 | ~28, если деньги выпусков ещё на счетах |
| EBITDA за 12 месяцев | 57,9 | 57,9 |
| Проценты в год | 5,7 (факт 2025 года) | ~8,2 (оценка) |
Чистый долг после выпусков — 20 млрд на 30 июня плюс 8 млрд выплаченных дивидендов, если деньги облигаций пока не потрачены; по мере трат он приближается к полному долгу. Полный долг с облигациями — около одной годовой EBITDA, проценты покрываются примерно 7 раз.
АКРА оценивает нагрузку через FFO — заработок до процентов и налогов без неденежных статей, по величине близкий к EBITDA. Понизить рейтинг агентство может, если в среднем за 2023–2028 годы долг превысит 1,0 FFO и одновременно покрытие процентов опустится ниже 8,0х. Средние считаются по шести годам, три из них прошлые, поэтому расчёт по одному 2026 году с этим условием напрямую не сравнить.
Но базовый прогноз АКРА в феврале и так стоял на порогах: 1,0х и 8,2х. Запас был в фактических цифрах 2025 года — долг 0,44 годовой EBITDA, покрытие около 10 раз; будущие годы в прогнозе слабее, с инвестициями и дивидендами по планам компании и ростом выручки на 10–13% в год.
Входили ли в эти планы 30 млрд облигаций, из релиза не видно: агентство пишет лишь, что компания «рассматривает выход на публичный рынок капитала». Видно другое: рост выручки 2% вместо заложенных 10–13% тянет вниз будущие годы прогноза. Запаса до порогов АКРА почти не осталось. Эксперт РА в мае ждал, что долг к EBITDA вырастет «до 1х в ближайшие годы», — с облигациями он уже там.
Целей займа в документах выпуска нет. Компания закупает серверы (договоры поставки оборудования за всё время на 43 млрд) и строит первый собственный ЦОД в Подмосковье на 11 МВт с вводом в 2027 году. По деньгам последовательность такая: на 30 июня на счетах 9,1 млрд, а 8 млрд дивидендов (вдвое больше, чем в 2025 году) объявлены, но не выплачены; 3 июля компания разместила первый выпуск на 10 млрд; к 27 августа дивиденды выплачены полностью. На что пошли деньги выпуска, компания не раскрывает.
Свои серверы в чужих ЦОДах
В октябре беспилотники атаковали дата-центры Яндекса (к 11 октября повреждены три), 14 октября — ЦОД Сбербанка в Саратовской области, 18 октября — ЦОД VK в Ленинградской области; Сбербанк и VK сообщили, что сервисы работают. Часть функций облака Яндекса была недоступна, и он отменил клиентам плату до конца октября: так удар по облаку сказывается и на выручке.
Об атаках на площадки Cloud.ru сообщений нет. Его 32 тыс. серверов стоят в девяти арендованных коммерческих ЦОДах, его стойки — на 58 МВт. Где эти ЦОДы и кому принадлежат, компания не раскрывает: в раскрытии контрагенты скрыты со ссылкой на постановление №1102 — по нему так скрывают сведения многие эмитенты. Среди таких договоров — обслуживание к соглашению «о размещении оборудования» от 2019 года, до 17 млрд.
Серверы свои, площадки чужие — у этой модели есть цена и есть выгода. Это хорошо видно на конкуренте: Селектел разместил облигации в тот же день, 13 октября, на 10 млрд, и у него четыре собственных ЦОДа. АКРА оценивает обе компании одними метриками.
| Средние за 2023–2028 по оценке АКРА | Cloud.ru | Селектел |
|---|---|---|
| ЦОДы | 9 арендованных | 4 собственных |
| FFO до процентов и налогов, млрд ₽ | 56,7 | 10,4 |
| Рентабельность по FFO | 75,5% | 52% |
| Долг / FFO | 1,0х | 2,4х |
| FFO / проценты | 8,2х | 3,0х |
| Рейтинг АКРА | AA+, стабильный | A+, «под наблюдением» с 29.09.2026 |
Свои ЦОДы и оборудование обходятся Селектелу почти в половину выручки в год (капзатраты в среднем 48%), и АКРА не ждёт у него положительного свободного потока до 2028 года. Рейтинг у Селектела на три ступени ниже, а 29 сентября агентство поставило его «под наблюдение»: компания покупает облачного провайдера M1Cloud и выпускает новые облигации, и по итогам проверки рейтинг подтвердят или понизят. Cloud.ru арендует и зарабатывает больше, чем тратит: в 2025 году после капзатрат, платежей по аренде и 4 млрд дивидендов у него осталось около 17 млрд. Обратная сторона — компания зависит от владельцев площадок, о которых держатель ничего не знает.
Что из этого следует
Ближайшим выплатам ничего не грозит: первое погашение — 22 июня 2028 года, а EBITDA около 58 млрд в год против примерно 8 млрд процентов. Для рейтинга это неприятно, но не опасно: запаса до порогов АКРА почти не осталось, и его может съесть ещё один год без роста.
Рынок отреагировал умеренно. Первый выпуск с фиксированным купоном 14,2% по данным биржи 7 октября стоил 100,03% номинала при доходности 15,1%, на закрытии 23 октября — 98,9% и 16,0%. Второй, с купоном «ключевая ставка плюс 1,6%» (сейчас 15,6%), размещён по номиналу и 23 октября стоил 100,5%. Что сдвинуло цену первого — атаки на ЦОДы или новый выпуск с купоном около 16%, — из цен не видно. Реакция выглядит соразмерной: выплатам ничего не грозит, а облигационного долга стало втрое больше, чем в июле.
Что и когда покажет развязку:
- до 27 февраля 2027 года — пересмотр рейтинга АКРА;
- март–апрель 2027 года — МСФО за 2026 год (за 2025-й отчётность подписана 15 апреля): выручка за год и предоплаты клиентов на 31 декабря; на конец 2025 года их было 35,4 млрд: клиенты оплачивают мощности вперёд, и большая часть оплат, по АКРА, приходится на конец и начало года; если внесут меньше, занимать придётся больше;
- до 21 мая 2027 года — пересмотр рейтинга Эксперт РА;
- 2027 год — ввод собственного ЦОДа в Подмосковье.
Без Сбера Cloud.ru обходится: облигации держатся на собственном заработке компании, и он большой. Слабые места тоже её собственные: выручка, которая в первом полугодии перестала расти, долг, набранный за три месяца, и владелец, который не раскрыт. Если годовой отчёт покажет рост выручки (больше 76,5 млрд за 2025 год) и долг меньше одной годовой EBITDA, запас вернётся. Если 2026 год закончится без роста, следующий разговор с агентствами будет труднее предыдущего.
Источники:
- МСФО ООО «Облачные технологии» за 2025 год и за 1 полугодие 2026 года, страница «Инвесторам»: https://cloud.ru/investors
- раскрытие эмитента (решения участника, существенные факты, пресс-релиз 31.08.2026): https://disclosure.1prime.ru/Portal/Default.aspx?emId=7736279160
- АКРА, Cloud.ru, 27.02.2026: https://www.acra-ratings.ru/press-releases/6635/
- Эксперт РА, Cloud.ru, 21.05.2026: https://raexpert.ru/releases/2026/may21
- АКРА, Селектел, 22.07.2026 и 29.09.2026: https://www.acra-ratings.ru/press-releases/7104/, https://www.acra-ratings.ru/press-releases/7345/
- Интерфакс, выход Сбера из капитала, 19.05.2022: https://www.interfax.ru/business/841833
- Интерфакс, выручка Cloud.ru (ранее SberCloud), 04.08.2025: https://www.interfax.ru/business/1039559
- ComNews, строительство ЦОДа, 19.06.2026: https://www.comnews.ru/content/245917/2026-06-19/2026-w25/1018/cloudru-nachal-stroitelstvo-novogo-data-centra-moskovskoy-oblasti
- ComNews, заморозка цен, 10.02.2025: https://www.comnews.ru/content/237680/2025-02-10/2025-w07/1018/cloudru-zamorozit-ceny-oblachnye-uslugi-dlya-novykh-klientov-tri-goda
- атаки на ЦОДы: Интерфакс https://t.me/interfaxonline/80031, https://t.me/interfaxonline/80285; Фонтанка https://t.me/fontankaspb/112196, https://t.me/fontankaspb/112237
- страницы выпусков на Smart-lab: https://smart-lab.ru/q/bonds/RU000A10FJS0/, https://smart-lab.ru/q/bonds/RU000A10GCX3/
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
💼 Хотите знать о таком заранее? Бесплатный бот следит за эмитентами ваших облигаций.