 Кредитный радар
«Не менее 3%» и «до 25»: прогноз дефолтов на 2027-й и цепочка неплатежей, которая уже дошла до облигаций
22.10.2026 · ООО «Кронос» на радаре · АО «РЕГИОН-ПРОДУКТ» на радаре · обсуждение на Smart-lab
21 октября Эксперт РА представил на своём форуме обзор долгового рынка на 2026–2027 годы, и за день его пересказали все крупные каналы: кредиторская задолженность компаний выросла за год на 32 трлн до 155 трлн, растёт риск «эффекта домино», в 2027 году первичный дефолт допустят «не менее 3%» эмитентов, «до 25 эмитентов». Пересказывать это ещё раз нет смысла.
Интереснее то, чего в пересказах нет. Прогноз в обзоре повторён трижды, и в одном месте — другими словами. Число 25 почти совпадает с темпом самого 2026 года. А «цепочка неплатежей», о которой пишет агентство, уже записана словами самих эмитентов: в октябре пять компаний объяснили неплатёж держателям тем, что им не заплатили покупатели или контрагенты.
Нижняя граница в процентах, верхняя — в штуках
В обзоре прогноз на 2027 год встречается три раза:
- в резюме и в «Ориентирах на 2027 год», одними словами: «не менее 3% эмитентов облигаций могут допустить первичный дефолт» и «в количественном выражении первичный дефолт допустят до 25 эмитентов»;
- в разделе «Рынок облигаций 2027 года» — другими: «первичный дефолт могут допустить около 3% эмитентов облигации», а «общее число эмитентов, которые уйдут в первичный дефолт» не превысит 25;
- там же: сумма дефолтов «не превысит 1%» объёма рынка.
«Не менее» и «около» — разные утверждения, а нижняя граница в процентах и верхняя в штуках совместимы только при определённой базе. Чтобы «не менее 3%» не вышло за «до 25 эмитентов», эмитентов в базе должно быть не больше 833 (25 / 0,03). От какой базы считает агентство, в обзоре не сказано.
В базе радара 488 эмитентов с биржевыми облигациями в обращении. Для них 3% — это 15 компаний, а 25 — уже 5,1%. Если база агентства — около 830 эмитентов, прогноз точечный: ровно 25. Если считать от биржевых — коридор от 15 до 25. В обоих случаях главное число прогноза — потолок.
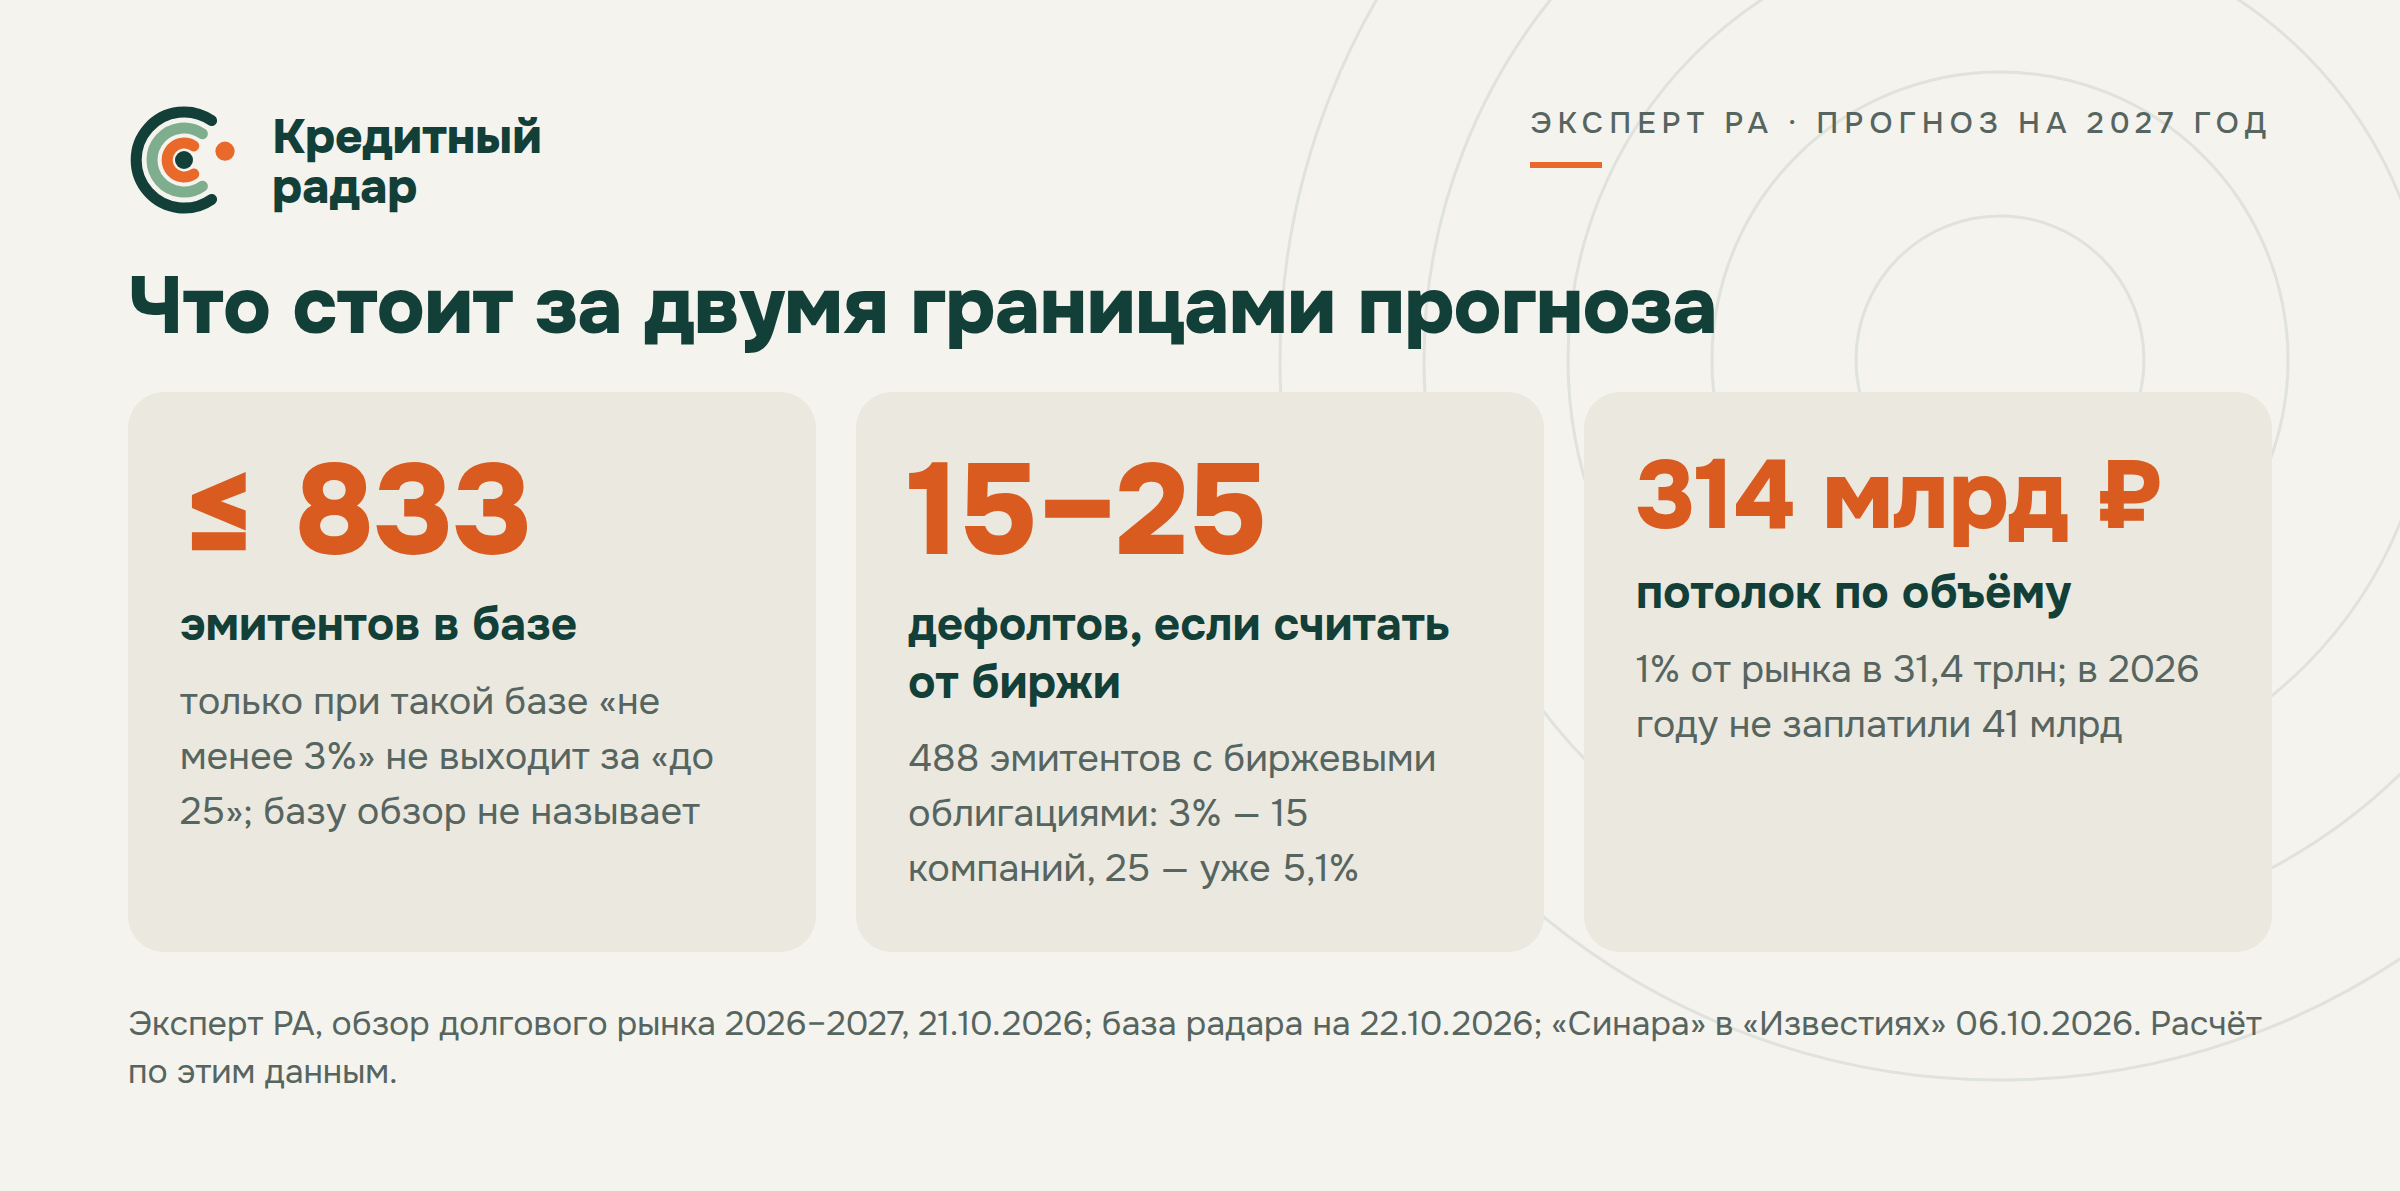
Потолок по объёму в 7,7 раза выше всего, что эмитенты не заплатили в 2026 году: 314 млрд против 41 млрд просроченных платежей по оценке «Синары». Число компаний прогноз ограничивает, а размер почти нет. Под оговорку агентства о росте риска «чёрных лебедей» помещается один крупный эмитент.
Счёт 2026 года по тому же агентству
В обзоре есть и статистика за прошлые годы. «Первичный технический дефолт» в нём называется именно так, поэтому «первичный дефолт» в прогнозе, по всей видимости, означает дефолт после истечения техдефолта.
| Год | Впервые допустили техдефолт | Ушли в дефолт |
|---|---|---|
| 2024 | 11 | 4 |
| 2025 | 24 | 14 + 2 |
| 2026, январь–сентябрь | 33 | 17 + 2 |
| 2027, прогноз | — | «около 3%», «до 25 эмитентов» |
«+2» — компании, которые раньше закрывали техдефолт в срок, а в том же году (2025-м или 2026-м) всё-таки ушли в дефолт; агентство приводит их отдельно для каждого года. Источник — тот же обзор, раздел о неплатежах. ЦФА агентство считает отдельно: в 2026 году пять первичных техдефолтов и три дефолта.
За девять месяцев 2026 года — 19 дефолтов. При том же темпе год закончится примерно на 25. Прогноз на 2027 год по числу совпадает с 2026-м. Вокруг числа в обзоре пишут, что «кредитные риски будут нарастать», а само число повторяет этот год. Слова в обзоре тревожнее, чем число. Фраза IF News «до 25 эмитентов против 17 в 2026 году» сравнивает целый 2027 год с девятью месяцами 2026-го и без двух повторных дефолтов.
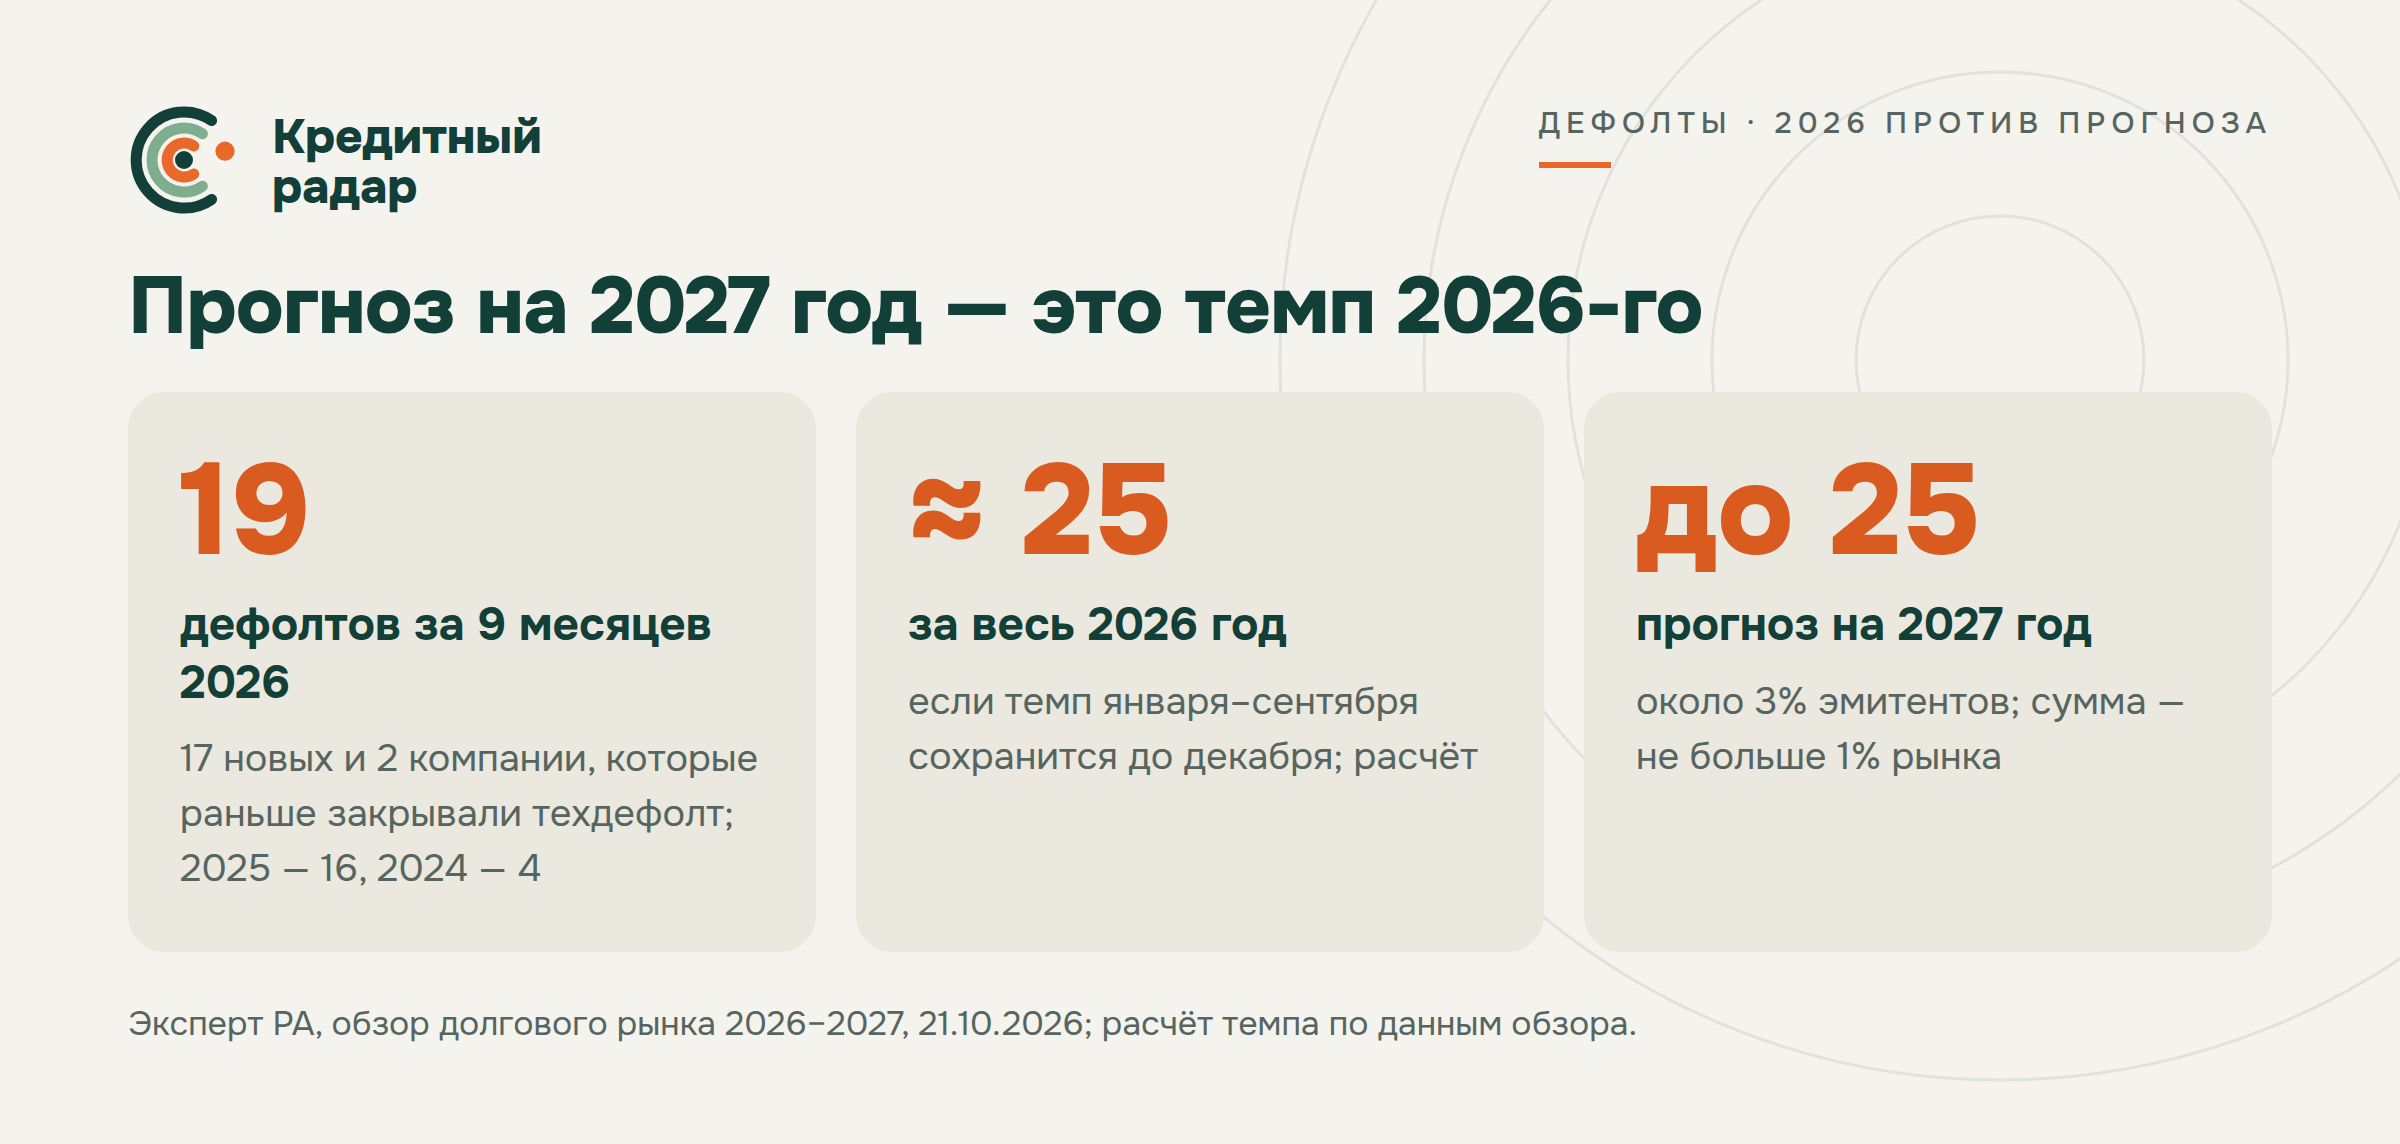
Если же «первичный дефолт» в прогнозе — техдефолт, то 25 за весь 2027 год заметно меньше 33 за девять месяцев 2026-го. Тогда это прогноз улучшения, и он расходится с текстом обзора ещё сильнее.
Есть и вопрос к самой статистике. 6 октября директор по корпоративным рейтингам агентства в «Известиях» называл 20 компаний, впервые допустивших техдефолт в 2026 году, и 17 не заплативших. В обзоре на 30 сентября первичных техдефолтов уже 33, а дефолтов те же 17. Откуда 13 компаний за одни и те же девять месяцев, в обзоре не объясняется.
По раскрытию, если брать только биржевые облигации и первое неисполнение каждого эмитента, с 1 января по 22 октября 2026 года набирается 29 компаний: в среднем три в месяц, в октябре пока две.
| Чем кончилось | Эмитентов | Кто |
|---|---|---|
| Не заплатили и после грейс-периода | 17 | ЕвроТранс, «Оил Ресурс», «Кириллица», «СибАвтоТранс», «СОБИ-Лизинг», «Антерра» и другие |
| Закрыли техдефолт, но потом ушли в дефолт | 2 | «Эффективные технологии» (28.09), «Альфа Дон Транс» (07.10) |
| Закрыли техдефолт, до дефолта не дошло | 5 | «Самолет», ЮГК, «Восток-Ойл», «Л-Старт», «Идель Нефтемаш» |
| Опоздание на день или сбой | 4 | «Почта России», КЛВЗ «Кристалл», «Петербургснаб», «Элит Строй» |
| Техдефолт ещё идёт | 1 | «Регион-Продукт» |
На 30 сентября дефолтов по бирже — 17 + 1, у агентства — 17 + 2: основное число совпадает, а второй повторный дефолт по бирже («Альфа Дон Транс») случился уже 7 октября. Первичных неисполнений по биржевым выпускам на 30 сентября — 27, а не 33. Разница, вероятно, в коммерческих и внебиржевых облигациях. Такие сбои у КО бывают: 19 октября однодневный сбой был у «Кабельного завода Кабэкс» по выпуску КО-06.
Как цепочка выглядит в цифрах
Главный тезис обзора: компании стали кредитоваться у поставщиков. Платить контрагенту позже дешевле, чем занимать на это в банке или на рынке. К июню кредиторская задолженность выросла на 26%, кредиты — на 12%, облигации — на 13%. Дебиторская задолженность за тот же год выросла на 14% (119 → 135 трлн), запасы — на 6%. По словам агентства, сопоставимого роста дебиторки или запасов, который уравновешивал бы кредиторку, в экономике нет.
Самая наглядная часть обзора — таблица СПАРК-Интерфакс о том, как компании платят поставщикам:
| Доля компаний, II квартал | Платят в срок, 2025 | Платят в срок, 2026 | Просрочка > 60 дней, 2025 | Просрочка > 60 дней, 2026 |
|---|---|---|---|---|
| Крупный бизнес | 78,9% | 76,2% | 5,1% | 6,5% |
| Средний бизнес | 80,8% | 79,4% | 5,4% | 6,2% |
| Малый бизнес | 73,3% | 74,9% | 9,6% | 10,6% |
Источник — обзор Эксперт РА, таблица 1, данные СПАРК-Интерфакс.
Картина не такая однородная, как в пересказах. У малого бизнеса доля платящих вовремя за год даже выросла. Зато хвост просрочек больше 60 дней растёт во всех трёх группах, а у крупного бизнеса с просрочкой платит уже почти каждая четвёртая компания (23,8%). Из этого хвоста и берутся кассовые разрывы у тех, кто стоит в цепочке ниже.
Вторая таблица обзора — по эмитентам с рейтингом агентства, которые публикуют промежуточную отчётность:
| Рейтинг | EBITDA к процентам, 2024 | EBITDA к процентам, LTM 30.06.2026 | EBITDA, дошедшая до денег, 2026 |
|---|---|---|---|
| ruAAA – ruAA | 4,2 | 3,1 | 89% |
| ruAA- – ruA- | 2,4 | 2,0 | 81% |
| ruBBB+ – ruB- | 2,4 | 1,5 | 44% |
Последний столбец — отношение операционного потока до процентов к EBITDA. У нижней группы он был 21% в 2024 году, 55% в 2025-м, а затем упал до 44%. Больше половины того, что такая компания заработала на бумаге, висит в дебиторке и запасах. При покрытии процентов 1,5х запаса на задержку покупателя почти нет. Агентство пишет об этом прямо: гибкости, которая есть у кредиторской задолженности, у облигаций и кредитов нет. Поставщик подождёт месяц, а купон, не пришедший в НРД в срок, на следующий день становится техдефолтом.
Не заплатили покупатели или контрагенты: как это звучит в раскрытии
В сообщении о неисполнении эмитент обязан назвать причину. За три недели октября пять компаний назвали одну и ту же:
| Эмитент | Дата | Причина своими словами | Не исполнено |
|---|---|---|---|
| «Альфа Дон Транс» | 07.10 | «задержкой поступления денежных средств от контрагентов» | 38,1 млн ₽, дефолт |
| «Ландскейп Констракшн Хаб» | 13.10 | «задержки поступления оплаты покупателей» | 1,2 млн ₽ |
| «С-Принт» | 19.10 | «задержкой поступления денежных средств от покупателей» и блокировка счетов банком-кредитором | 0,99 млн ₽, техдефолт |
| «СибАвтоТранс» | 20.10 | «задержкой поступления денежных средств от контрагентов» и инкассо лизинговых компаний | 6,9 млн ₽, дефолт |
| «СОБИ-Лизинг» | 21.10 | «задержкой поступлений от покупателей», «ухудшением экономического состояния большинства контрагентов» | 4,65 млн ₽, дефолт |
Агентство в обзоре пишет то же самое о 2025–2026 годах: эмитенты в дефолте называли причиной несвоевременную оплату от заказчиков и покупателей. Механизм из обзора здесь записан словами самих компаний.
Формула удобная: проверить её держателю нечем, и причина в ней всегда у кого-то другого. Шестой эмитент, «Регион-Продукт», 20 октября не погасил 100 млн ₽ «в связи с несвоевременным поступлением денежных средств эмитенту» (сообщение) и не уточнил, от кого их ждал. При этом в 2025 году он сам выдал займов на 100,5 млн — почти ровно на сумму погашения (разбор от 20.10). Кто ему не заплатил, покупатели или те, кому он одалживал, из сообщения не понять.
«Кронос»: цепочка в одном судебном деле
Самый чистый пример цепочки — «Кронос», оптовый торговец топливом. По данным НКР, с 2021 года он ключевой операционный и стратегический партнёр ЕвроТранса: в начале 2025 года на ЕвроТранс приходилась почти вся его выручка, во II квартале 2026 года — 56%. Схема — поставки нефтепродуктов с отсрочкой платежа, профинансированные факторингом (НКР, 28.07.2026).
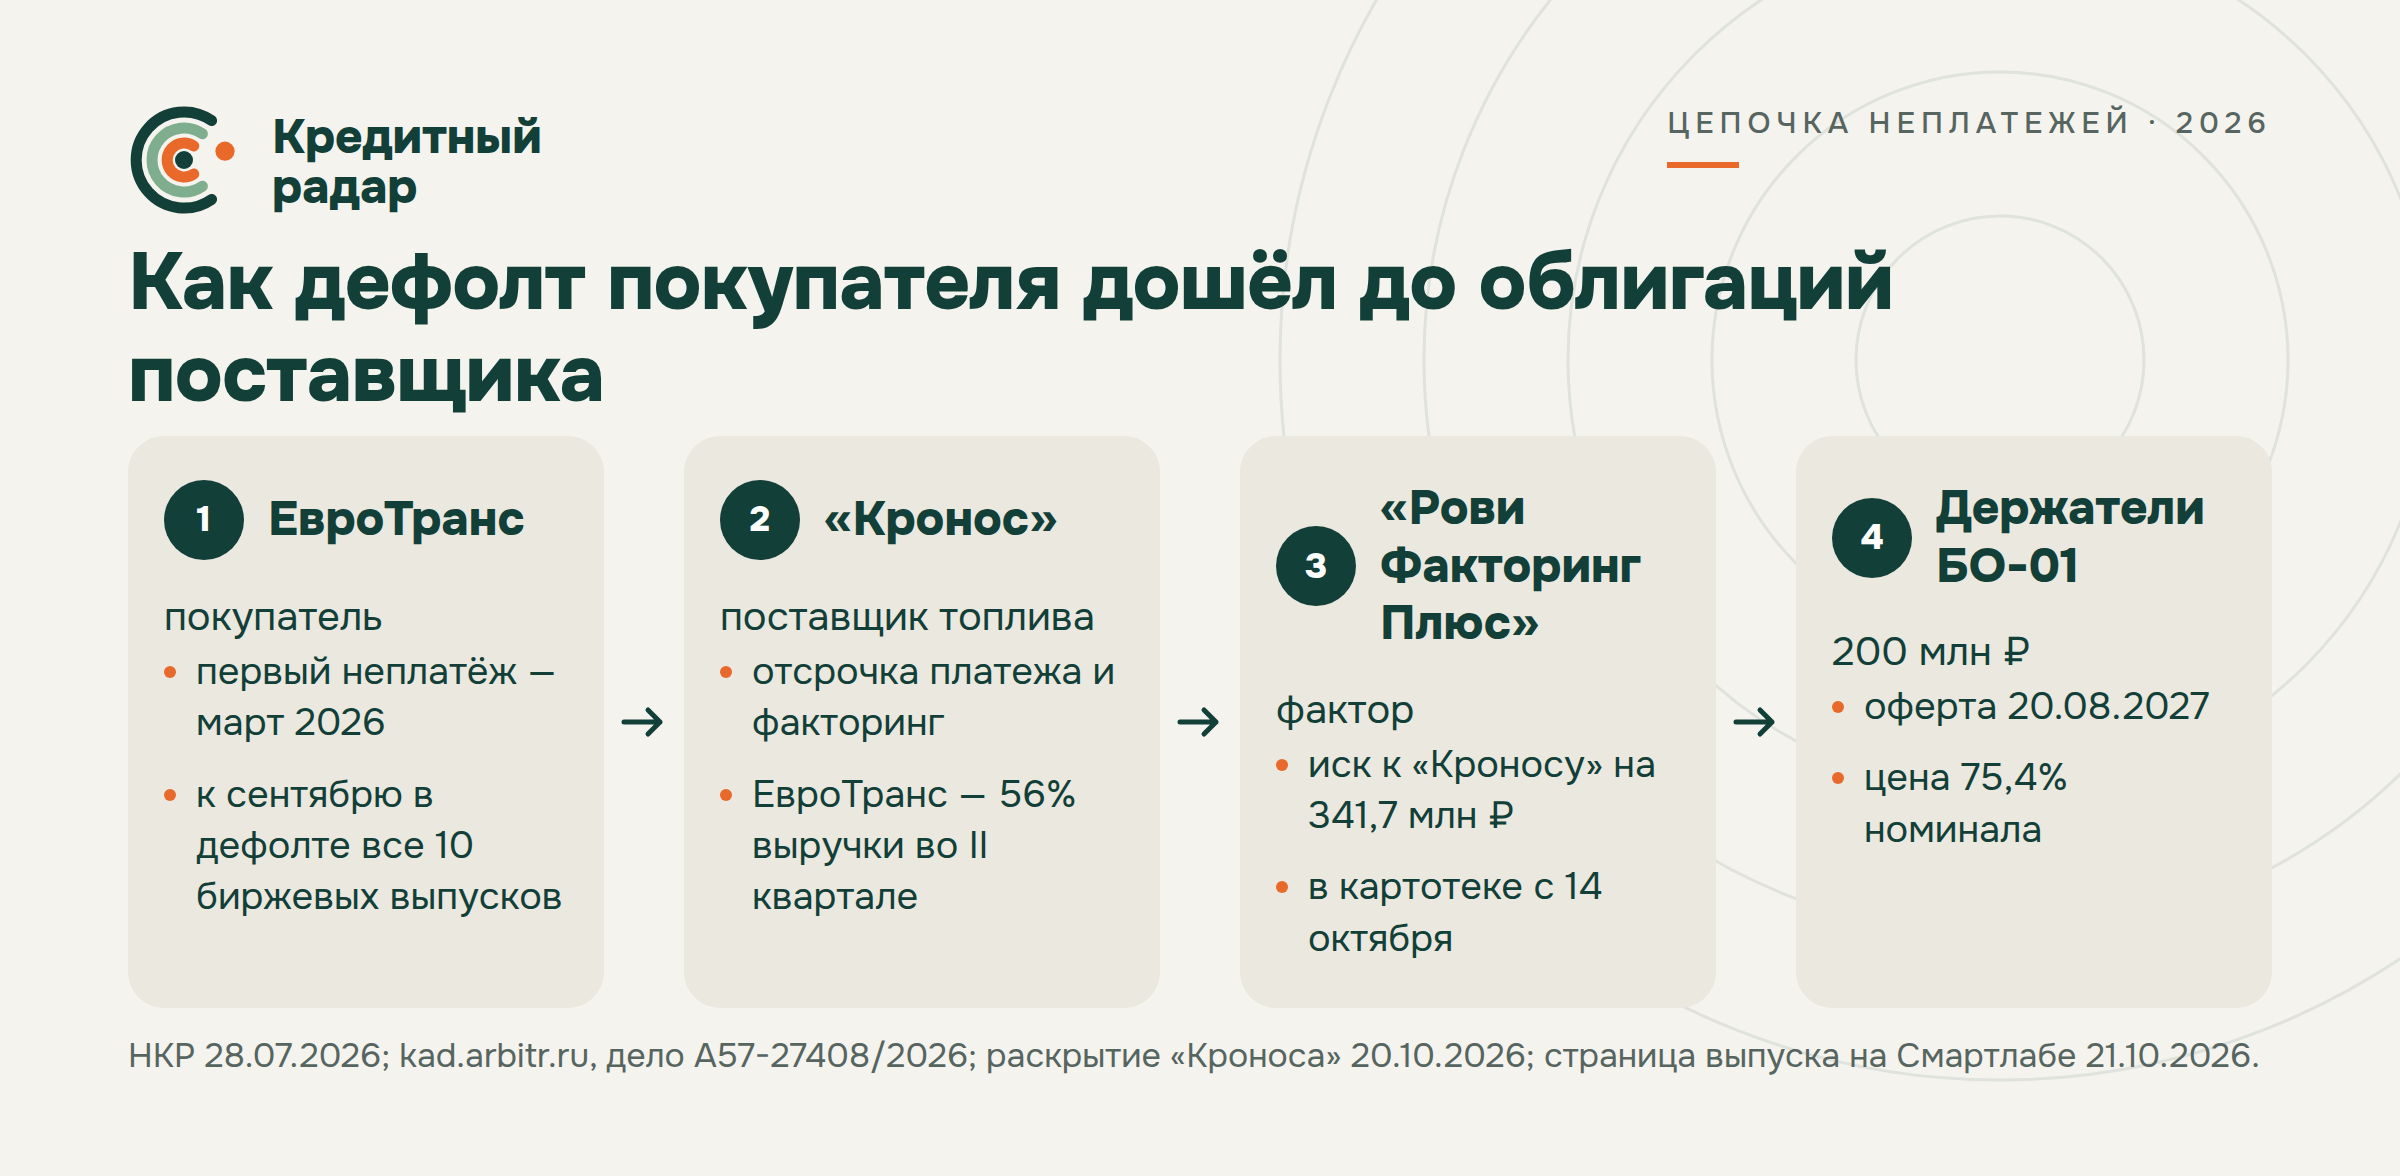
Хронология по документам:
- 3 февраля 2026 года НКР присвоило «Кроносу» BB+.ru со стабильным прогнозом, 17 февраля компания разместила БО-01 на 200 млн.
- В марте ЕвроТранс впервые не заплатил по своим облигациям.
- 30 апреля НКР поставило рейтинг «Кроноса» на пересмотр с возможностью понижения, 28 июля снизило до B.ru с негативным прогнозом. По нынешним правилам радара компания оранжевая с 15 апреля и красная с 11 августа.
- 14 октября в картотеке появилось дело А57-27408/2026: ООО «Рови Факторинг Плюс» требует с «Кроноса» 341,7 млн ₽.
- 20 октября «Кронос» раскрыл, что спор «связан с расчётами по факторинговому финансированию поставок в адрес ПАО „ЕвроТранс“», стороны сверяют расчёты и обсуждают мировое соглашение, а компания «в полном объёме продолжает… выполнять свои обязательства перед инвесторами» (раскрытие).
Сумму иска «Кронос» не назвал. Рядом с отчётностью она выглядит так:
| «Кронос», РСБУ 2025 | Значение | С чем сравнить |
|---|---|---|
| Иск фактора | 341,7 млн ₽ | 105% капитала |
| Капитал | 326,9 млн ₽ | в 2023 году — 5,7 млн |
| Нематериальные активы | 296,0 млн ₽ | 90,6% капитала; без них капитал — 30,9 млн |
| Чистая прибыль | 13,7 млн ₽ | иск равен 25 таким годам |
| Деньги на 31.12.2025 | 0,9 млн ₽ | купон БО-01 — около 4,4 млн в месяц |
Иск больше, чем весь капитал компании, а капитал на 90% состоит из нематериальных активов, которых в 2023 году в балансе не было вовсе. Ещё один иск, на 58 млн, в апреле подал к «Кроносу» и ЕвроТрансу «Роял Кредит Банк». Если требование фактора удовлетворят целиком и мировое не получится, платить его придётся из денег, которых в балансе нет. Получить своё с ЕвроТранса «Кронос» может только в очереди его кредиторов.
По шкале карты удара это «опасно». БО-01 на странице выпуска на Смартлабе 21 октября стоил 75,4% номинала. Рынок не переоценил: при иске больше капитала такая цена выглядит соразмерно. Дело в картотеке было видно за неделю до раскрытия.
Где будет тесно в 2027-м
Уязвимые отрасли агентство выбирало по дорогому долгу, новостному фону и доле эмитентов без рейтинга или с низким рейтингом:
| Отрасль | Средний купон 30.09.2025, % | Средний купон 30.09.2026, % | Без рейтинга или «BBB+» и ниже |
|---|---|---|---|
| Оптовая торговля | 21,67 | 21,89 | 97% |
| АПК и сельское хозяйство | 19,22 | 19,36 | 75% |
| Строительство и девелопмент | 19,39 | 19,34 | 60% |
| Лизинг и аренда | 18,45 | 18,72 | 64% |
| Нефтегазовая отрасль, для сравнения | 11,54 | 11,92 | 25% |
Источник — обзор Эксперт РА, таблица 3, по выгрузке Cbonds; заголовок последнего столбца — как в таблице («BBB+» и ниже), в тексте обзора тот же критерий назван «BBB» и ниже. «Кронос» — как раз оптовая торговля, где почти все эмитенты в нижних рейтингах или без рейтинга.
Второй риск — рефинансирование. Плановые погашения облигаций в 2027 году на 21% больше, чем в 2026-м, и 76% из них приходится на «AAA»–«AA». За девять месяцев 2026 года число размещавшихся эмитентов с рейтингом от «BBB+» до «B-» сократилось с 96 до 76, объёмы всех ниже «AA» — на 22–25%, а «AAA»–«AA» нарастили долю с 81% до 86%. Первыми за деньгами придут те, кому их дадут охотнее.
Что держатель видит сам
Всё, что сделало «Кронос» историей про цепочку, лежало в открытом доступе до сообщения 20 октября:
| Что смотреть | Где | Что было видно у «Кроноса» |
|---|---|---|
| Доля одного покупателя, отсрочка, факторинг | релиз рейтингового агентства | НКР, 28 июля: ЕвроТранс — 56% выручки, поставки с отсрочкой под факторинг |
| Иски поставщиков, банков и факторов | kad.arbitr.ru | 14 октября — иск фактора на 341,7 млн, за неделю до раскрытия; в апреле — иск банка на 58 млн |
| Дебиторка против выручки, поток против прибыли | ГИР БО | капитал на 90% из нематериальных активов, денег на конец года 0,9 млн |
| Причина в сообщении о неисполнении | лента раскрытия | у «Кроноса» неисполнений нет; у пяти других — задержка оплаты от покупателей или контрагентов |
В обзоре о том же предупреждают аудиторы ФБК: тревожный признак — рост дебиторской задолженности в разы без соразмерного роста выручки. А «несвоевременное поступление» денег у компании, которая сама раздаёт займы, — повод перечитать её отчётность.
Насколько это серьёзно
Для рынка в целом — «неприятно, но не смертельно»: дефолты остаются в нижних рейтингах, по объёму это доли процента, а у «AAA»–«AA» до денег доходит 89% EBITDA. Для эмитентов ВДО с одним-двумя крупными покупателями, отсрочкой и факторингом — «серьёзно, нужны деньги со стороны»: при покрытии процентов 1,5х задержка покупателя превращается в кассовый разрыв за один платёж. Вывод изменят данные СПАРК за III квартал: если доля крупных компаний с просрочкой больше 60 дней поднимется выше 6,5%, «до 25» окажется оптимистичной оценкой. Ближайшая дата для стоимости денег — заседание Банка России 23 октября.
По числу прогноз на 2027 год почти повторяет 2026-й: около двух дефолтов в месяц, почти все в нижних рейтингах и без рейтинга. Для держателя крупных эмитентов в обзоре скорее хорошие новости: почти весь их заработок доходит до денег, и рефинансироваться они будут первыми. Для ВДО важнее то, чего в числе не видно. Неплатёж теперь приходит к эмитенту от его же покупателя, и в октябрьском раскрытии так объясняют неисполнение уже пять компаний, а у «Кроноса» чужой дефолт превратился в иск больше всего капитала. Такую историю видно раньше сообщения о неисполнении: в доле одного покупателя в релизе агентства, в картотеке судов, в дебиторке, которая растёт быстрее выручки.
Источники
- Эксперт РА: «Рост держится на сильных эмитентах, а риск копится в цепочках неплатежей: обзор долгового рынка 2026–2027 годов», 21.10.2026 (PDF); пост агентства с тезисами
- Пересказы: Интерфакс-ЦРКИ, IF News, bondsmartlab
- «Известия», 06.10.2026: «В дефолт по облигациям может уйти рекордное за 17 лет количество фирм» — 20 первичных техдефолтов по словам директора по корпоративным рейтингам агентства, 41 млрд просроченных платежей по оценке «Синары»
- Сообщения о неисполнении — ссылки в таблице; Cbonds: «Кабэкс», 20.10.2026; Cbonds: «Регион-Продукт», 20.10.2026; Эксперт РА: «Регион-Продукт», ruC, 21.10.2026
- «Кронос»: раскрытие 20.10.2026; дело А57-27408/2026; дело А51-7829/2026; НКР — 03.02.2026, 30.04.2026, 28.07.2026; отчётность — ГИР БО (ИНН 9731035051); страница БО-01 на Смартлабе
- Счёт по биржевым облигациям — раскрытие эмитентов и сообщения Cbonds, сведённые в базе радара; число эмитентов с биржевыми облигациями — база радара на 22.10.2026; расчёты автора по этим данным.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
💼 Хотите знать о таком заранее? Бесплатный бот следит за эмитентами ваших облигаций.