 Кредитный радар
Спасут ли банки ВДО, которым дорого занимать на бирже
20.10.2026 · обсуждение на Smart-lab
Первичный рынок ВДО осенью почти встал. 19 октября «Иволга» вынесла в видеообзор вопрос, который держатели задают друг другу весь месяц: не отдефолтится ли всё в ВДО без новых размещений. Один из успокаивающих ответов звучит так: эмитенты, которым дорого занимать на бирже, пойдут в банки. Банк видит обороты, движение денег по счетам и залоги, и смотрит на заёмщика спокойнее, чем инвестор, который продаёт выпуск при первой плохой новости.
Ответ разумный, и иногда он верен. Проверить его можно на случаях, которые разбирались в последние две недели: по каждому есть документы. Картина получается такая. Банк действительно приходит, но к тем, у кого есть что заложить. Тем, у кого заложить нечего, он не приходит. А если приходит, держатель облигаций оказывается позади банка.
Когда банк уже рядом
ПГК. У крупнейшего частного оператора вагонов, по его презентации за 2025 год, свободных кредитных линий 153 млрд ₽ при погашениях 15–18 млрд в год. В октябре компания открыла линию на 75 млрд и заложила под неё 54 363 вагона. Банк здесь не выручает в трудный момент: он кредитует надёжный залог, и ВДО к ПГК не относится.
«Лайм-Займ». МФО на 30 июня имела банковский лимит 2,4 млрд и выбрала из него 660 млн. Запас — около 1,7 млрд, больше, чем все ближайшие погашения облигаций. Когда в октябре компании выставили налоговую претензию, деньги на выплаты по облигациям она перевела в НРД заранее.
«Полипласт». Банковский долг группы, по разбору Кот.Финанса, в пять раз больше облигационного: около 222 млрд против 45 млрд. В октябре материнская компания одобрила допсоглашения к своим поручительствам по кредитам дочерних компаний — банки переоформили линии. Держатели облигаций видят только протоколы совета директоров: что именно поменялось в условиях, не раскрыто.
У всех троих банк — основной кредитор, а облигации дополняют банковский долг. Рефинансироваться в банке им несложно, потому что банк там уже есть, а с ним залог, поручительства и ковенанты.
Когда банка нет
«СтанкоМашСтрой». В августе АКРА понизило рейтинг пензенского станкостроителя до BB-(RU) и записало: свободных лимитов по открытым кредитным линиям у компании нет. Капвложения она собирается финансировать новым выпуском облигаций.
«Регион-Продукт». В сентябре Эксперт РА присвоил производителю сухариков ruB- и оценил ликвидность как низкую: поток с остатком денег не покрывает плановые платежи по долгу. Дополнительным источником агентство назвало выпуск облигаций в IV квартале. Выпуска не было, и 19 октября компания не погасила 100 млн.
Здесь цепочка обратная. Облигации для маленького эмитента — часто не первый, а последний источник денег: на биржу выходят, когда банковские лимиты выбраны или их не дали. Если закрывается и биржа, банк не становится добрее оттого, что инвесторы ушли. Он видит то же, что видели агентства: короткий долг, слабый поток, нечего заложить.
Есть ли у эмитента банк
| Эмитент | Что с банками | Что это значит для облигаций |
|---|---|---|
| ПГК | 153 млрд свободных линий; залог вагонов | рефинансирование не проблема |
| «Лайм-Займ» | лимит 2,4 млрд, выбрано 0,66 млрд | запас больше ближайших погашений |
| «Полипласт» | банков в 5 раз больше, чем облигаций; поручительства переоформлены | банк рядом, но условия скрыты |
| «СОБИ-Лизинг» | техника в залоге у банков | банкам по графику, держателям — после 2029 года |
| «СтанкоМашСтрой» | свободных лимитов нет | надежда на новый выпуск |
| «Регион-Продукт» | ликвидность низкая, расчёт на новый выпуск | техдефолт 19.10 на 100 млн |
Презентация ПГК, релиз «Лайм-Займа» 31.07.2026, раскрытие «Полипласта» 14.10.2026, релизы АКРА 21.08.2026 и Эксперт РА 04.09.2026, ответы «СОБИ-Лизинга» держателям 08.10.2026.
Когда банк пришёл, но не к держателям
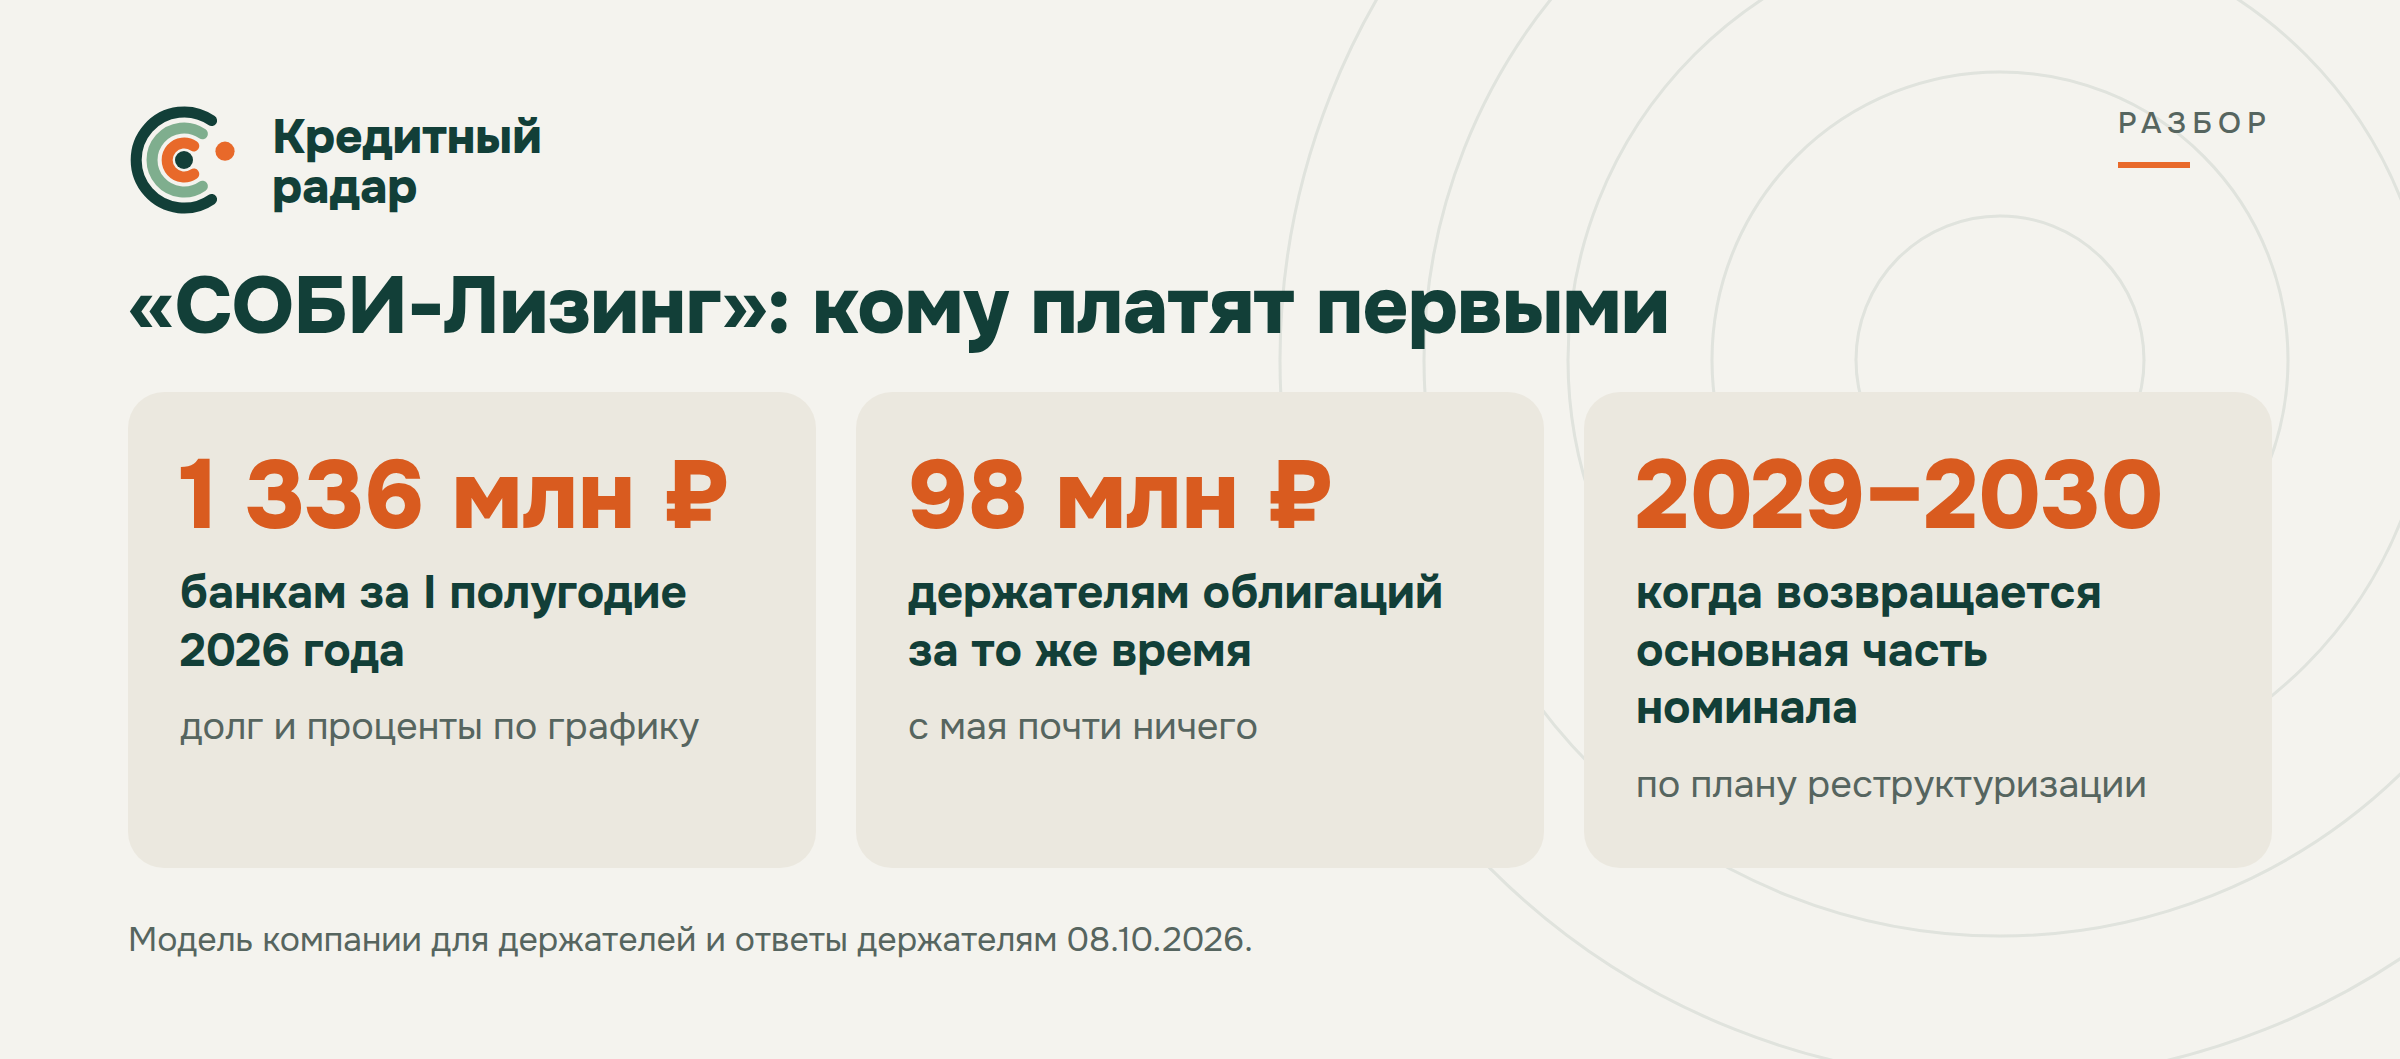
Самый поучительный случай — «СОБИ-Лизинг». Банки у компании есть, и деньги от них она получала. Но вся лизинговая техника в залоге у банков, и, когда денег стало не хватать, платить начали им. По модели, которую компания показала держателям, за первое полугодие 2026 года банкам ушло 1 336 млн ₽, держателям облигаций — 98 млн. Номинал облигаций по плану реструктуризации возвращается в основном в 2029–2030 годах, а банки получают своё раньше. В ответах держателям 8 октября компания объяснила это одним пунктом: «Преимущество платежей банкам над облигациями» — неплатёж банку грозит взысканием на технику.
Это и есть цена банковского рефинансирования для облигаций. Банк даёт деньги под залог, и залог уходит из-под облигаций. Держатель облигаций, чья компания договорилась с банком, становится вторым в очереди: в хорошие времена разницы не видно, в плохие она решает всё.
С 2027 года к залогу добавится процедура. Новый закон о банкротстве (253-ФЗ) вводит санацию, в которой условия долга можно менять с согласия кредиторов, держащих больше половины требований, и утверждения суда. Если банку принадлежит больше половины долга, его голос может оказаться важнее собрания владельцев облигаций, а правки о снижении кворумов на таких собраниях пока не приняты. Подробно об этом писал автор разбора закона на Смартлабе.
Как это проверить самому
По трём источникам видно, есть ли у эмитента банк и на каких условиях:
- релиз рейтингового агентства — раздел о ликвидности: «свободные лимиты», «невыбранные кредитные линии», «покрывает / не покрывает плановые платежи». Если источником ликвидности назван новый выпуск облигаций, банка нет;
- раскрытие эмитента — сообщения о существенных сделках, залогах и поручительствах: залог техники, вагонов или долей в пользу банка значит, что банк впереди облигаций;
- отчётность (ГИР БО) — строки 1410 и 1510 рядом с объёмом облигаций в рынке: если почти весь долг — облигации, банковского долга, который можно нарастить, у компании нет.
Что из этого следует
Банк и биржа действительно смотрят на заёмщика по-разному, и для крупных компаний с залогами и линиями закрытая первичка — неудобство, а не угроза. Для маленького эмитента ВДО, который пришёл на биржу, потому что банк ему уже не давал, банк в трудный момент вряд ли появится. Если же появится, то под залог, и облигации окажутся позади. Банк спасает того, у кого есть что заложить, а держатель облигаций в этой сделке не участвует.
Отсюда не следует, что все ВДО без первички обречены. «Идель Нефтемаш» в октябре закрыл техдефолт в последний день отсрочки, «Лайм-Займ» спокойно пережил налоговую претензию. Но спокойствие в таких историях обеспечивают не обещания найти деньги в банке, а уже открытые лимиты, которые видно в документах. Если в релизе агентства их нет, рассчитывать на них вместо компании не стоит.
Источники
- Иволга: видеообзор 19.10.2026, вопрос «Не отдефолтится ли всё в ВДО без новых размещений?»
- ПГК: презентация результатов 2025 года
- ПГК: существенная сделка 01.10.2026 — залог 54 363 вагонов, кредитная линия 75 млрд
- «Лайм-Займ»: финансовые показатели за I полугодие 2026 года, 31.07.2026
- Кот.Финанс: «Полипласт: как менялся долг?», 17.10.2026
- Раскрытие АО «Полипласт»
- «СОБИ-Лизинг»: ответы держателям, 08.10.2026 и раскрытие
- АКРА: понижение рейтинга СтанкоМашСтроя до BB-(RU), 21.08.2026
- Эксперт РА: рейтинг «Регион-Продукта» ruB-, 04.09.2026
- Раскрытие «Регион-Продукта»: техдефолт по погашению 001Р-04, 20.10.2026
- Смартлаб: что меняет 253-ФЗ и позиция АВО о противоречии реформ
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
💼 Хотите знать о таком заранее? Бесплатный бот следит за эмитентами ваших облигаций.