 Кредитный радар
«Регион-Продукт»: два владельца за неделю и 100 млн, которых не оказалось
20.10.2026 · АО «РЕГИОН-ПРОДУКТ» на радаре · обсуждение на Smart-lab
19 октября пензенский производитель сухариков «Регион-Продукт» должен был погасить выпуск 001Р-04 на 100 млн ₽. Купон компания, по её словам, заплатила, а номинал нет. Сообщение о техдефолте вышло на следующий день, причина в нём — «техническая задержка в осуществлении перевода денежных средств в НРД… в связи с несвоевременным поступлением денежных средств эмитенту».
За шесть дней до погашения у компании дважды сменился владелец. 13 октября один из двух участников довёл долю с 50,01% до 100%. Через три дня, 16 октября, он из компании вышел, и все 100% получил человек, у которого до этого доли не было. Погашение пришлось на первый рабочий день после этой сделки.
На радаре компания 🟠 оранжевая с 28 апреля, когда Эксперт РА отозвал рейтинг; во второй половине мая она была красной.
Кто это
«Регион-Продукт» делает сухарики и гренки под марками «ХРУСТ», «ХРУСТЕЦ», «SNAQUICK» и под частными марками сетей. Завод один, в Пензенской области; продукция идёт в 30 с лишним регионов и в соседние страны. По оценке Эксперт РА, доля на рынке снеков — 3–4%. Выручка за 2025 год — 657 млн ₽.
На бирже компания с 2020 года. После 19 октября в обращении два выпуска:
| Выпуск | ISIN | Объём, млн ₽ | Купон | Погашение | Что сейчас |
|---|---|---|---|---|---|
| 001Р-04 | RU000A1075R6 | 100 | 19% | 19.10.2026 | техдефолт по номиналу |
| БО-01 | RU000A10BLP1 | 70 | 31% | 04.05.2028 (call 10.05.2027) | купоны платились, следующий 11.11.2026; только для квалов |
Выпуск 2021 года, 001Р-02, компания погасила в начале сентября без сбоев.
Что было видно заранее
Шесть месяцев назад, 28 апреля, Эксперт РА отозвал рейтинг ruB- «в связи с истечением срока действия договора и отсутствием достаточной информации для применения действующей методологии». В сентябре агентство присвоило тот же ruB- заново. Релиз от 4 сентября стоит прочитать целиком: в нём почти всё, что случилось 19 октября.
- Ликвидность — низкая. Операционный поток с остатком денег «не в полной мере покрывает плановые платежи по долгу». Дополнительный источник — выпуск облигаций, запланированный на IV квартал 2026 года, но в расчёт его агентство не включало. До 19 октября нового выпуска не было.
- Проценты съедают прибыль. EBITDA к процентам — 1,1х против 1,8х годом раньше.
- Займы связанным сторонам. Качественную оценку ликвидности, по словам агентства, ограничивает «практика выдачи займов связанным сторонам».
- Структура собственности — «прозрачная». Через шесть недель у компании за три дня сменились два владельца.
В том же релизе отмечено «отсутствие пиков погашения на горизонте года от отчетной даты». На этом горизонте лежало погашение 001Р-04 на 100 млн, почти треть всего долга (326 млн на 30 июня). Возможно, агентство имело в виду кредиты, график которых, как сказано там же, пересмотрели. Но для держателя облигаций это странное соседство в одном релизе: денег на платежи не хватает, а пика погашений будто нет.
Отчётность 2025 года
Годовая РСБУ лежит в ГИР БО с марта. Цифры из неё:
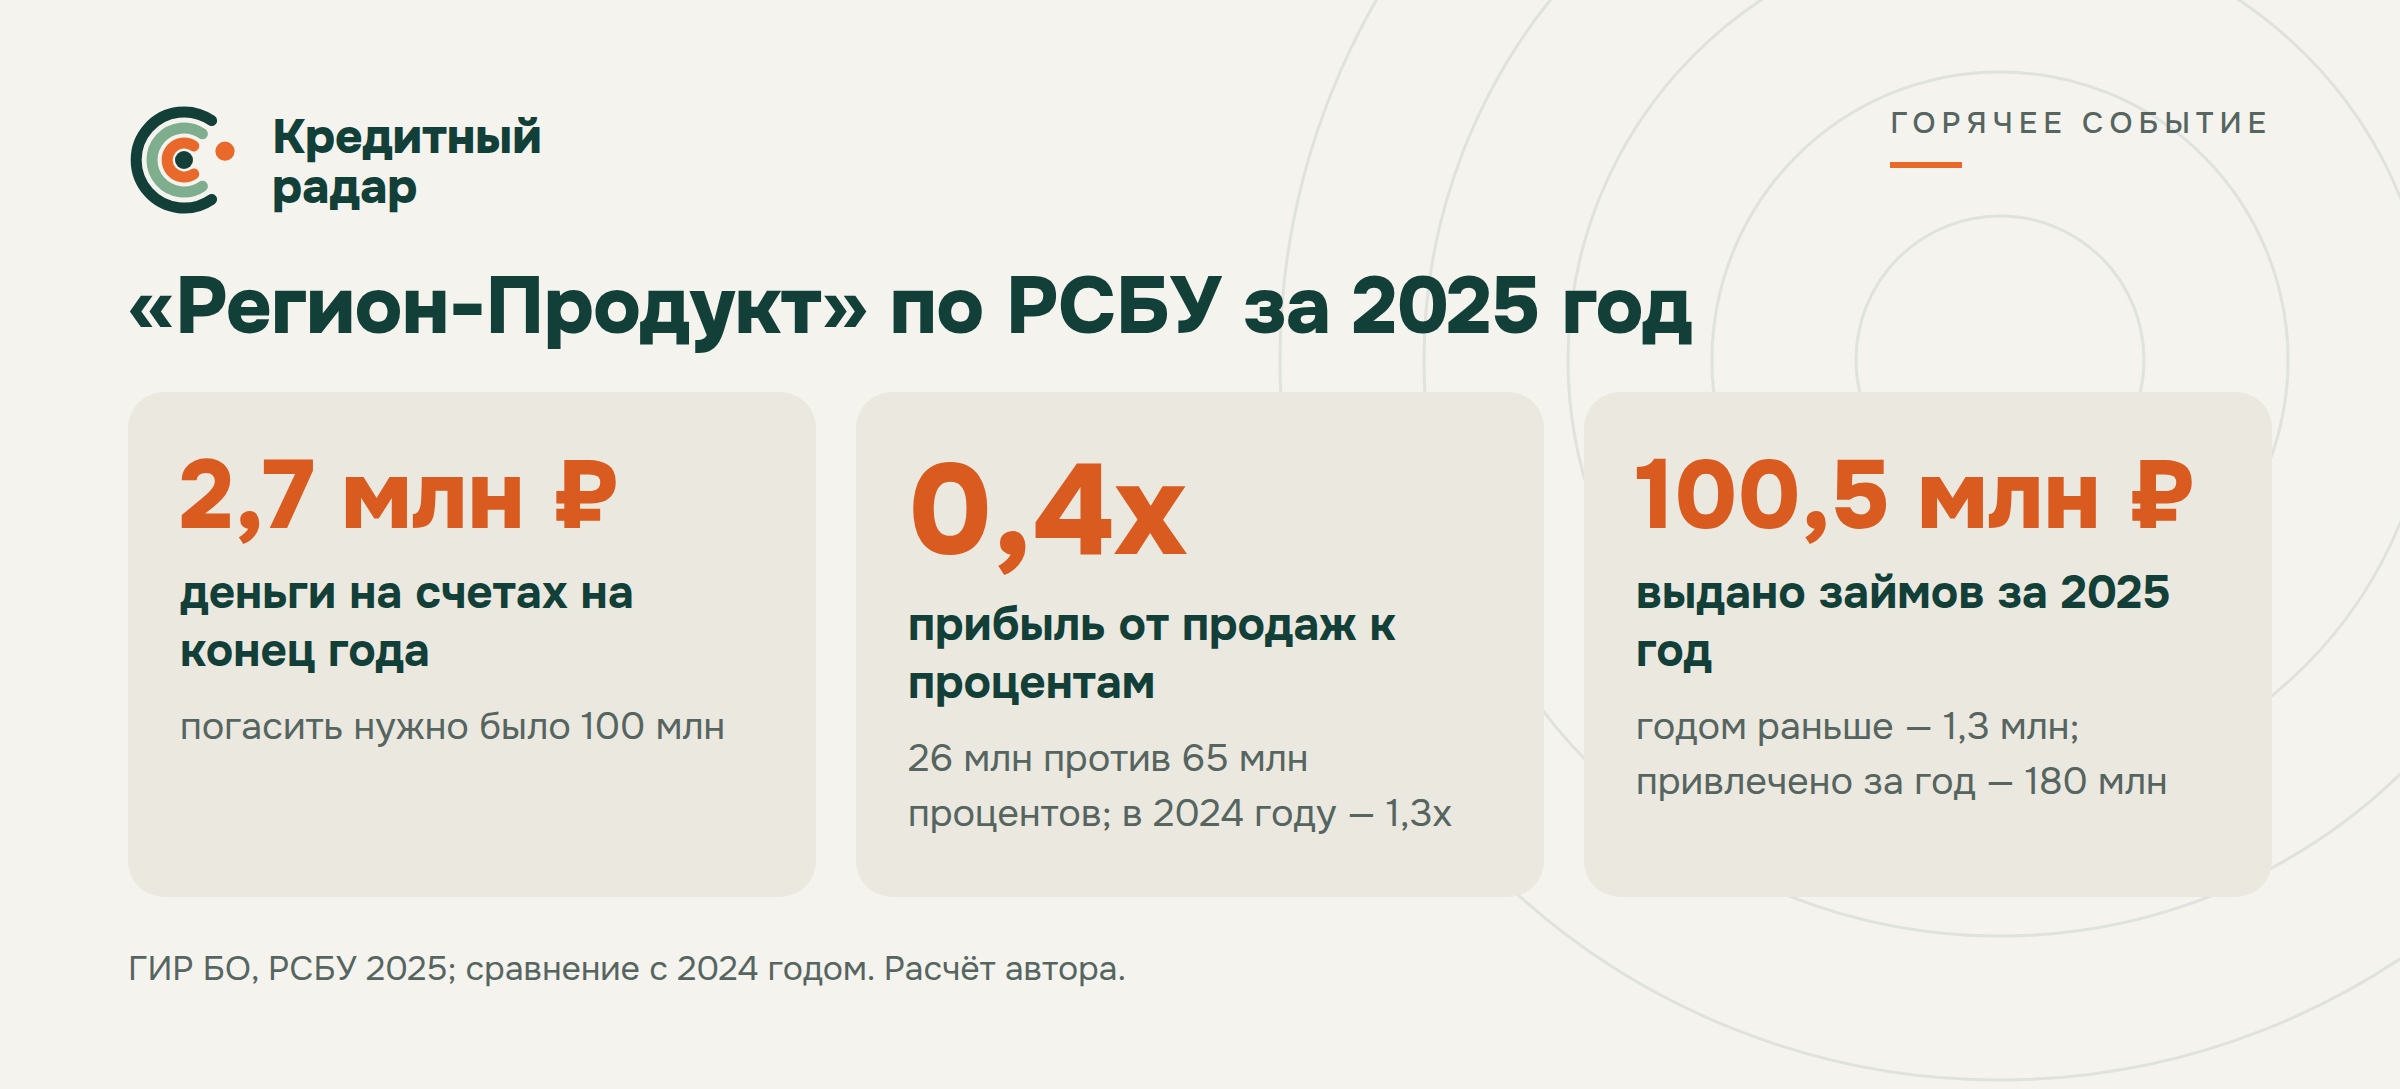
Выручка выросла на 14%, до 657 млн, а прибыль от продаж упала с 66 до 26 млн. Проценты к уплате выросли до 65 млн, и год закончился убытком 56 млн. Капитал за два года сжался с 206 до 80 млн. В 2024 году его уменьшила уценка основных средств, в 2025-м — убыток. Долг на конец года — 346 млн, в 4,4 раза больше капитала, и 241 млн из него короткий.
Самая интересная строка — в движении денег. В 2025 году компания получила кредитов и займов на 180 млн, вернула 102 млн и выдала займов на сторону на 100,5 млн. Годом раньше выданных займов было на 1,3 млн. Долгосрочные финансовые вложения в балансе выросли с 6,6 до 110 млн. Получается, что в 2025 году компания выдала займов почти ровно на ту сумму, которую теперь не может вернуть держателям. Кому ушли деньги, из баланса не видно, а у агентства об этом одна фраза про связанные стороны.
Что сказали держателям
Официально — одно сообщение о техдефолте с «технической задержкой» и одно о выплате купона: компания пишет, что 1,562 млн за 36-й купонный период выплачены полностью. Комментариев о том, откуда и когда придут 100 млн, нет. Нет и объяснения смене владельца: в раскрытии три сухих сообщения о приобретении и прекращении права распоряжаться долями.
Слово «техническая» здесь трудно принять буквально. Задержка, при которой деньги «несвоевременно поступили эмитенту», значит, что своих денег на погашение у компании не было и по отчётности быть не могло: 2,7 млн на счетах на начало года и 19 млн операционного потока за весь 2025 год. Платёж зависел от того, переведёт ли деньги кто-то другой.
Что думает рынок
Выпуск БО-01 до 19 октября торговался выше номинала: 31% купона при рейтинге ruB- держали его в верхних строках подборок «лучших выпусков» в Пульсе. 20 октября на странице выпуска на Смартлабе — 64,7% от номинала, −36,6% за день.
При такой цене рынок закладывает заметный шанс, что 100 млн найдутся. Отчётность для такой надежды оснований почти не даёт. На неё работает одно: новый владелец, который купил компанию за три дня до погашения, может прийти с деньгами. Рынок, похоже, испугался меньше, чем изменилось в деньгах компании; прав он окажется, если номинал выплатят до конца срока техдефолта.
По шкале карты удара — опасно: долг не закрыть своими силами, а прежние источники — новый выпуск и пересмотр кредитов — не сработали.
Что дальше
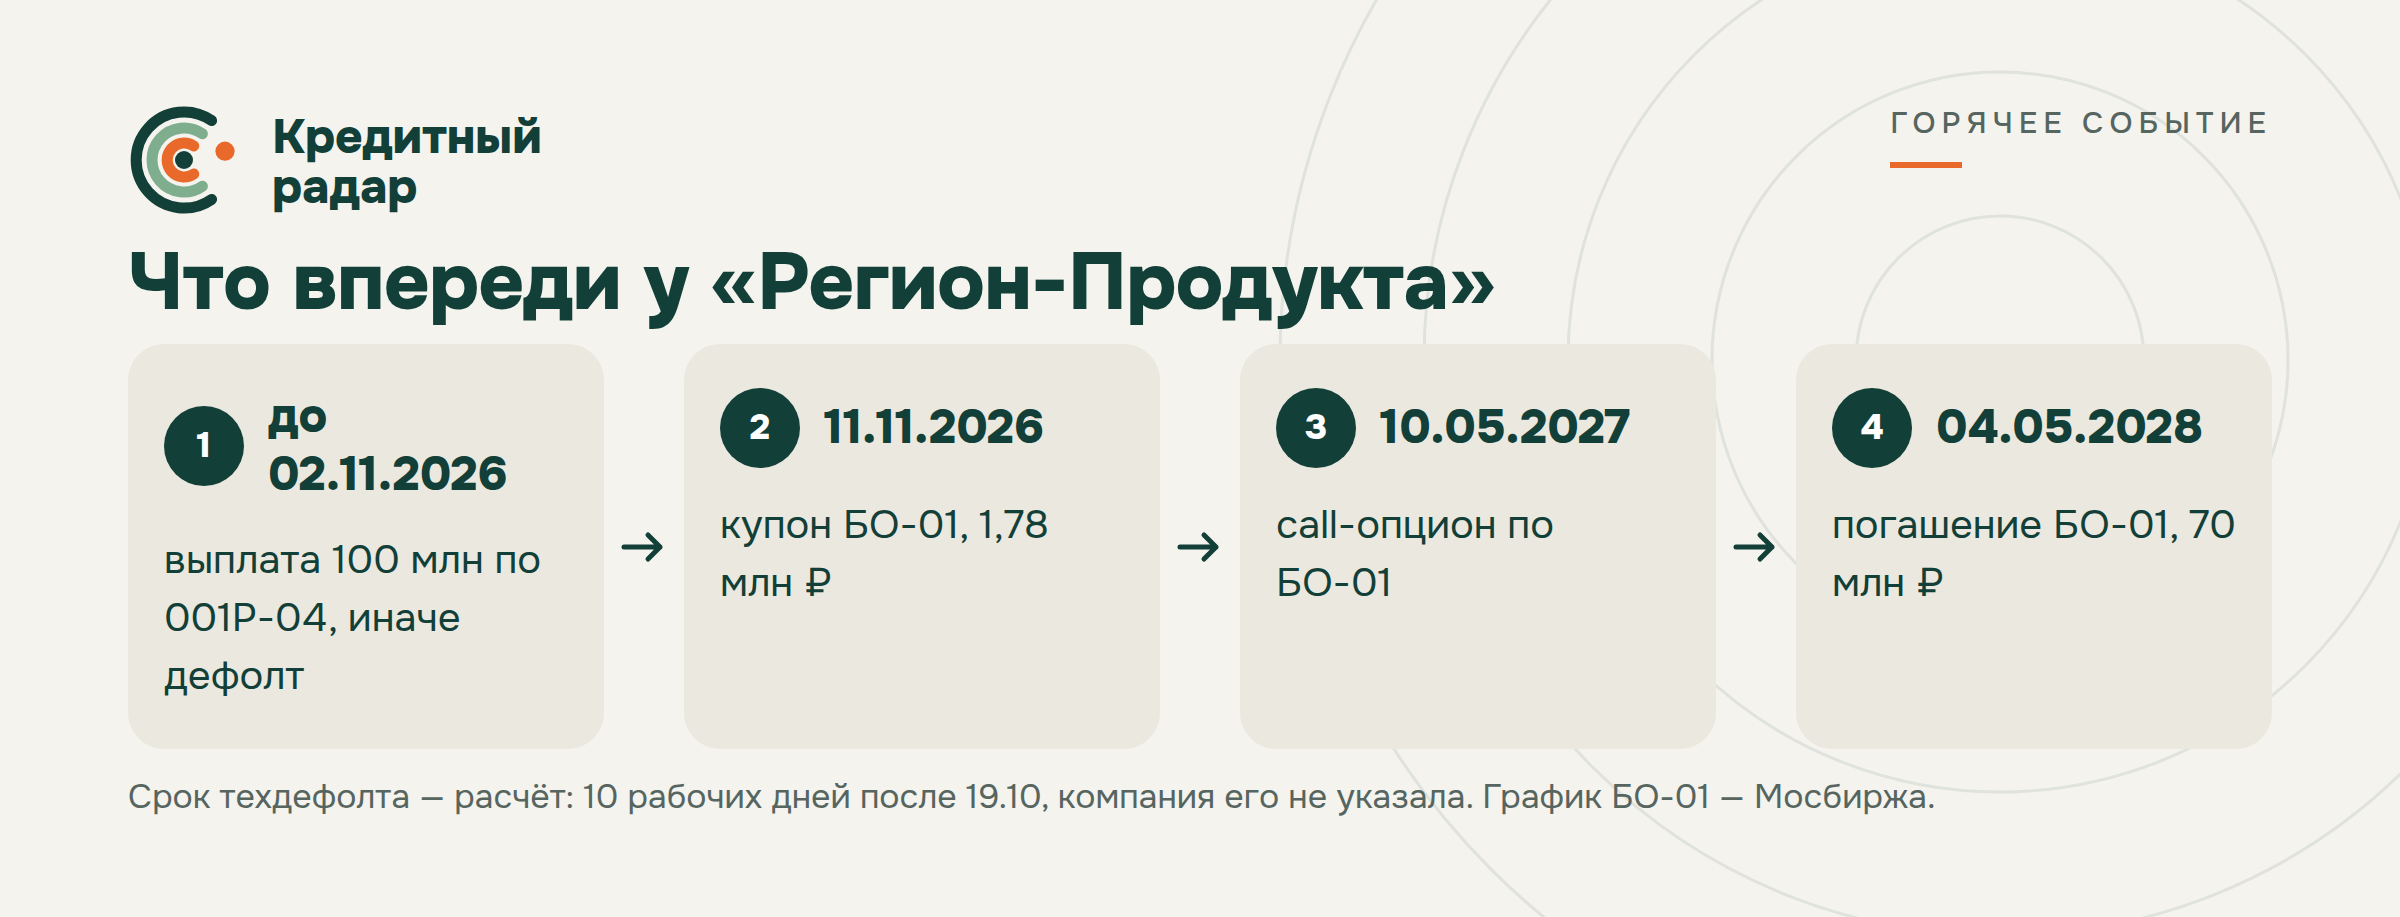
Если номинал не выплатят, техдефолт станет дефолтом по 001Р-04. Что это значит для БО-01, зависит от условий выпуска: при кросс-дефолте у держателей появится право требовать досрочного погашения, и тогда к 100 млн добавятся ещё 70. Следующая проверка — купон БО-01 11 ноября: 1,78 млн для компании немного, но после 19 октября каждая выплата в срок будет сигналом.
Все вопросы этой истории упираются в один: зачем покупать компанию за три дня до погашения, которое ей нечем платить. Ответов может быть два, и они противоположны. Либо новый владелец пришёл с деньгами и планом, и тогда 100 млн придут в ближайшие дни, а техдефолт останется неприятным эпизодом. Либо денег у него нет, и держателям предстоит долгий разговор о реструктуризации с человеком, которого они ещё ни разу не слышали.
Завод при этом работает, выручка за год выросла на 14%, сухарики продаются в тридцати регионах: компании есть что спасать. Но займы на 100 млн, выданные в прошлом году, и молчание о том, кто и когда принесёт деньги, пока говорят скорее о втором варианте. Ближайшие две недели покажут, какой из двух.
Источники
- Раскрытие: техдефолт по погашению 001Р-04, 20.10.2026
- Раскрытие: выплата 36-го купона 001Р-04, 20.10.2026
- Раскрытие: участник получил 100% долей, 15.10.2026 (основание — 13.10)
- Раскрытие: прекращение участия прежнего владельца, 19.10.2026 (основание — 16.10)
- Раскрытие: новый владелец получил 100% долей, 19.10.2026 (основание — 16.10)
- Эксперт РА: присвоение рейтинга ruB-, 04.09.2026
- Эксперт РА: отзыв рейтинга, 28.04.2026
- ГИР БО: бухгалтерская отчётность за 2025 год, ИНН 5829060635
- Страница выпуска БО-01 на Смартлабе
- Cbonds: техдефолт по погашению 001Р-04, 20.10.2026
- Раскрытие эмитента: лента сообщений, в том числе о погашении 001Р-02 04.09.2026
- Параметры выпусков и график купонов — Мосбиржа; цвет на радаре — база радара; расчёты автора по этим данным.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
💼 Хотите знать о таком заранее? Бесплатный бот следит за эмитентами ваших облигаций.