 Кредитный радар
СтанкоМашСтрой: долг растёт, выручка падает, а в планах — дирижабли
19.10.2026 · ООО «СтанкоМашСтрой» на радаре · обсуждение на Smart-lab
Осенью 2025 года АКРА присвоило СтанкоМашСтрою рейтинг BB(RU) и заложило в него рост выручки на 12% в год. Под этот рейтинг компания вышла на биржу с выпуском на 250 млн ₽ под 23,75%. Через десять месяцев выручка упала на 12%, долг вырос на треть, свободных кредитных лимитов не осталось, и в августе агентство понизило рейтинг до BB-(RU). В те же месяцы пензенские станкостроители стали инициаторами технопарка по производству дирижаблей в Тольятти, и в июне Минпромторг включил его в реестр для господдержки.
На радаре компания 🟠 оранжевая с 21 августа, после понижения: несколько дней в конце августа, когда спред выпуска резко вырос, она была красной. Купоны платятся в срок: четвёртый, 59,21 ₽, пришёл 14 октября. Следующий — 13 января 2027 года.
Кто это
СтанкоМашСтрой делает токарные станки — универсальные и с ЧПУ — и обрабатывающие центры, сайт компании называется по самой известной советской модели, 16к20. По оценке АКРА, это одна из десяти крупнейших станкостроительных компаний России. Рынок при этом больше чем на 70% занят импортом, крупных законтрактованных заказов у компании нет, покупатели — гражданская промышленность, которая в спад первой урезает закупки.
Единственный владелец и генеральный директор — Олег Кочетков, он же депутат Законодательного собрания Пензенской области и председатель его комитета по промышленной политике. Юридически эмитент зарегистрирован в Лыткарино, производство и бренд — пензенские. Компания одна в большой группе: продажи, по АКРА, идут через аффилированные торговый дом и лизинговую компанию, производственные помещения принадлежат ООО «Станкомашстрой-Гарант», консолидированной отчётности нет, только РСБУ самого эмитента.
Что обещал первый рейтинг и что вышло
Два релиза АКРА — сентябрь 2025 года и август 2026-го — написаны по одной схеме, и их удобно читать рядом.
| АКРА, 01.09.2025 (данные 2024) | АКРА, 21.08.2026 (данные 2025) | |
|---|---|---|
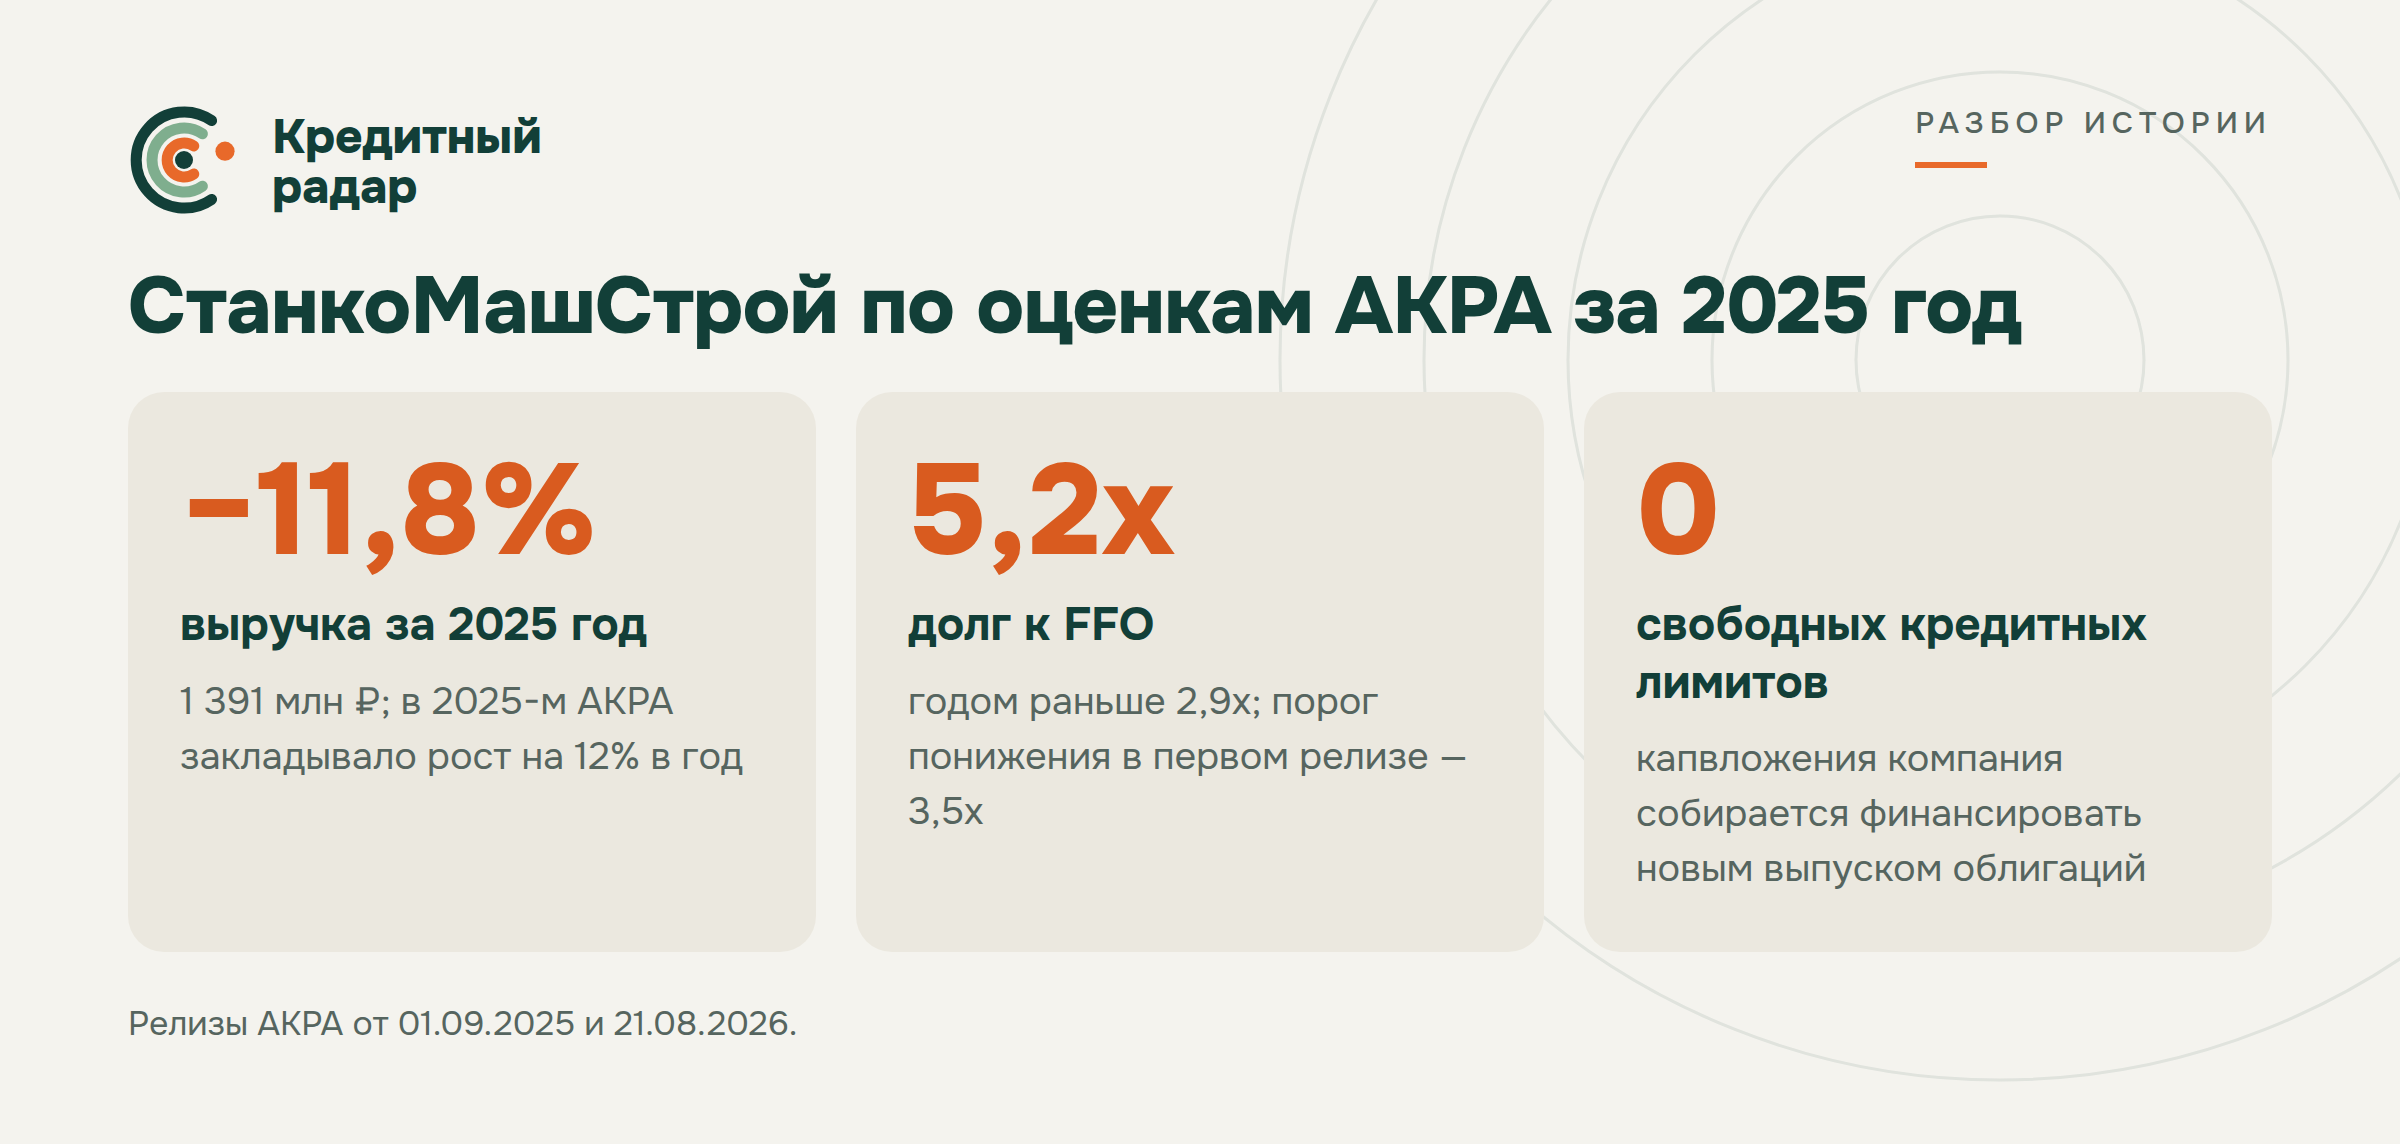
| Выручка, млн ₽ | 1 578 | 1 391 (−11,8%) |
| Допущение по выручке | рост не менее 12% в год | рост не менее 4,2% в год |
| Общий долг, млн ₽ | 846 | 1 143 |
| Долг к FFO до процентов | 2,9х | 5,2х |
| FFO к процентным платежам | 2,9х | 1,9х |
| Рентабельность по FFO | 23,7% | 15,8% |
| Операционный денежный поток | положительный в 2022–2024 | отрицательный |
| Ликвидность | слабая, есть свободные лимиты | очень слабая, лимитов нет |
| Корпоративное управление | среднее | низкое |
| Рейтинг | BB(RU), «стабильный» | BB-(RU), «стабильный» |
В 2025 году агентство писало, что значимого роста долга не ждёт, а порогом для понижения назвало долг к FFO выше 3,5х. Вышло 5,2х. За десять месяцев не сбылось ни одно из допущений, на которых держался первый рейтинг: ни рост выручки, ни стабильный долг, ни положительный поток.
Падение видно и раньше годового отчёта. Авторы на форуме выпуска на Смартлабе ещё в марте разобрали РСБУ за девять месяцев 2025 года: выручка −24,6% к прошлому году, прибыль от продаж −81,5%, при этом управленческие расходы выросли на 45,7%.
По расчёту из цифр АКРА, FFO за 2025 год — около 220 млн ₽, процентные платежи — около 116 млн. Купоны по облигациям — 59 млн в год, примерно половина всех процентов. Агентство пишет, что в первом полугодии 2026 года рентабельность продолжила снижаться. Взвешенное покрытие процентов за 2023–2028 годы АКРА считает на уровне 1,4х, а понижать будет при значении ниже 1,0х: запас небольшой.
Деньги на 2027 год
Самая тревожная строка августовского релиза — про ликвидность. Большая часть долга короткая, погашения сосредоточены в 2027 году, а свободных лимитов по открытым кредитным линиям у компании, по АКРА, нет. Операционный поток 2025 года отрицательный, свободный поток — минус 8,2% выручки, и агентство ждёт, что он останется отрицательным.
Деньги на капвложения — до 800 млн ₽ в 2026–2028 годах — компания рассчитывает взять новым выпуском облигаций. Для ВДО с рейтингом BB- это сейчас непросто: число первичных размещений заметно сократилось, и «окно возможностей» для таких эмитентов, по оценке Кот.Финанса в обзоре 19 октября, закрыто.
В долге, кроме банков и облигаций, есть заём от собственника, а сама компания поручилась за аффилированную компанию на 175 млн ₽. У выпуска БО-01 есть и государственный якорь: при размещении МСП Банк купил 30 тыс. облигаций на 30 млн ₽, это 12% выпуска.
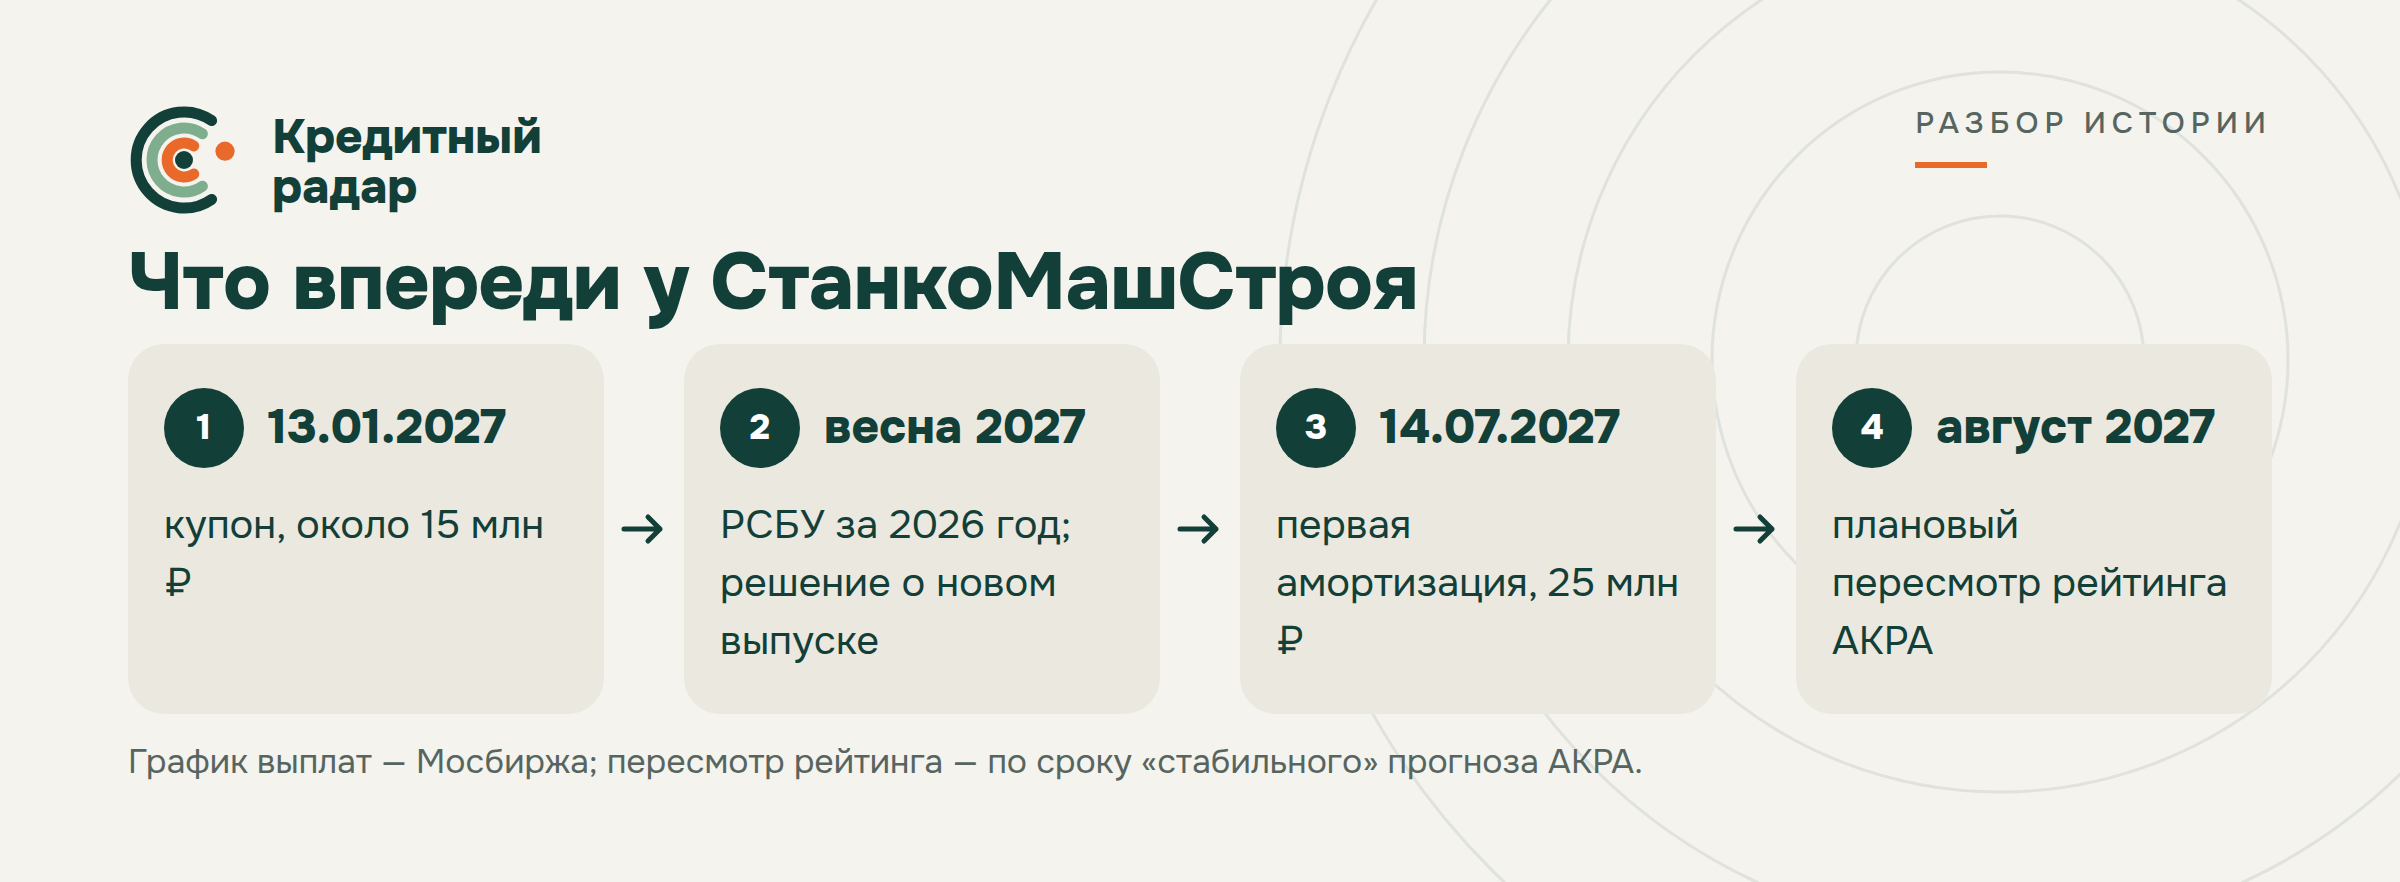
По самому выпуску до лета 2027 года нужны только купоны, около 15 млн в квартал. Потом начинается амортизация: по 25 млн с 14 июля 2027 года пять раз и 125 млн при погашении 11 октября 2028 года.
Дирижабли
| Дата | Что произошло |
|---|---|
| 15.10.2025 | начало размещения БО-01 на 250 млн ₽ |
| 17.10.2025 | единственный участник решает вложить собственные средства в специальный инвестиционный проект «СПИК 1», инвестиции — на 2026–2032 годы |
| октябрь 2025 | на конференции в Пензе инженеры показывают первые концепт-макеты дирижаблей |
| 19.11.2025 | МСП Банк покупает 30 тыс. облигаций при размещении |
| 26.02.2026 | в Тольятти презентуют технопарк «Дом дирижаблестроителей им. К. Э. Циолковского», Кочетков на презентации; запускают макет-демонстратор МГТУ им. Баумана |
| 02.03.2026 | Самарская область: инициатор технопарка — пензенская компания «Станкомашстрой» |
| 27.05.2026 | инженеры группы предлагают Мурманской области дирижабли для доставки грузов в отдалённые посёлки |
| 04.06.2026 | приказ Минпромторга: технопарк включён в реестр, СтанкоМашСтрой — среди первых резидентов |
| 21.08.2026 | АКРА понижает рейтинг до BB-(RU) |
| 14.10.2026 | выплачен четвёртый купон |
На презентации в Тольятти разработчики говорили о дирижабле-демонстраторе «1500 на 1500» — полторы тонны груза на полторы тысячи километров — и о том, что продавать собираются не аппараты, а тонно-километры. Проект амбициозный, господдержку получил. По сообщениям СМИ, управляющая компания технопарка — ООО «УК «Корпорация Дирижаблей», среди резидентов несколько предприятий станкостроительного кластера.
В августовском релизе АКРА о дирижаблях нет ни слова. Нет и ответа на главный для держателя вопрос: кто за технопарк платит — эмитент, другая компания группы или сам владелец. В раскрытии эмитента сделок с технопарком не видно, а консолидированной отчётности, где такие сделки было бы видно, у группы нет.
Новое направление само по себе не делает облигации хуже, если его финансирует владелец из своих денег. Но у эмитента в долге есть заём от собственника, свободных лимитов нет, а капвложения в станки планируют закрыть новым выпуском. Странно строить вторую отрасль, когда в первой нет свободных лимитов, и держателю стоит знать, через чей баланс идут эти деньги.
Что думает рынок
На странице выпуска на Смартлабе 19 октября БО-01 стоит 89,44% от номинала, доходность к погашению — 36,8%, G-спред — 2 261 б.п. Для бумаги, которая платит купоны в срок и до лета 2027 года ничего не гасит, это много. Но рынок оценивает не январский купон, а 2027 год: короткий долг без лимитов, отрицательный поток и надежду на новый выпуск. Рынок испугался примерно соразмерно: денег на ближайшие купоны хватает, а вопрос с погашениями 2027 года пока не решён.
Что может изменить картину
- К худшему: покрытие процентов ниже 1,0х — прямой триггер понижения по релизу АКРА; новый выпуск не соберут, а банки не откроют лимиты к погашениям 2027 года; появятся сделки эмитента с технопарком или новые поручительства.
- К лучшему: открытые банковские лимиты, заём владельца в компанию под погашения, консолидированная отчётность группы, которую компания обещала инвесторам на эфире в сентябре 2025 года (так передаёт автор разбора на форуме Смартлаба).
По шкале карты удара — серьёзно, нужны деньги со стороны. Купоны компания платит, но погашения 2027 года без внешних денег выглядят трудными.
Проверим снова по датам:
Вся история сводится к вопросу, чьи деньги куда пойдут. Станки у компании настоящие, бизнес не выдуман, купоны приходят день в день, и за год в выпуске не случилось ни одного сбоя. Но цифры 2025 года оказались хуже всех прогнозов, на которых держатели покупали выпуск, и к 2027 году компании понадобятся новые деньги. Если владелец, у которого хватает сил и средств на технопарк дирижаблей, поддержит и станкостроительный бизнес, история закончится скучно и спокойно. Если нет, держателям придётся надеяться на новый выпуск, который в нынешнем рынке ещё нужно суметь разместить.
Источники
- АКРА: понижение рейтинга СтанкоМашСтроя до BB-(RU), 21.08.2026
- АКРА: присвоение рейтинга BB(RU), 01.09.2025
- Раскрытие: решение единственного участника об инвестициях в СПИК 1, 17.10.2025
- Раскрытие: МСП Банк купил облигации БО-01, 20.11.2025
- Сайт Олега Кочеткова: презентация технопарка, 26.02.2026
- «Другой город»: в Тольятти появится технопарк для производства дирижаблей, 02.03.2026
- ПензаСМИ: Минпромторг включил «Дом дирижаблей» в реестр, 08.06.2026
- RuNews24: дирижабли для Заполярья, 27.05.2026
- Страница выпуска БО-01 на Смартлабе и форум эмитента
- Кот.Финанс: обзор рынка 19.10.2026
- НРД: выплата четвёртого купона, 14.10.2026
- Параметры выпуска и график амортизации — Мосбиржа; цвет на радаре — база радара; расчёты автора по этим данным.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
💼 Хотите знать о таком заранее? Бесплатный бот следит за эмитентами ваших облигаций.