 Кредитный радар
«Делимобиль» вернул 3,3 млрд. На проценты бизнес пока не зарабатывает — что держит облигации
08.10.2026 · ПАО «Каршеринг Руссия» на радаре · обсуждение на Smart-lab
8 октября «Каршеринг Руссия» («Делимобиль») погасил выпуск 001Р-04: 3 314 597 облигаций, 3,3 млрд ₽, и заплатил последний купон. Деньги компания перечислила в НРД ещё 7 октября, утром 8-го НРД передал держателям погашение и купон.
Сколько не хватало после нового выпуска, на Смартлабе и в Пульсе уже посчитали — около 2,5–2,7 млрд. Держателю остальных шести выпусков на 10,9 млрд важнее другое: насколько плохо у компании с деньгами, что может сделать хуже и когда это станет видно. Ниже — по двум отчётам МСФО: за 2025 год и за первое полугодие 2026-го. Суммы — млн ₽, если не сказано иное.
Как прошло погашение
За две недели до 8 октября компания собрала на бирже около 0,86 млрд:
- 25 сентября — допразмещение 250 тыс. облигаций 001Р-06 по 100% номинала, когда тот же выпуск на бирже стоил около 83%. Кто купил, компания не сообщает;
- 5 октября — новый 001Р-10 под 23,5%. План — 1 млн бумаг, в обращении 607 504, 61% плана.
Остальное, по заявлению компании от 6 октября, — свободный денежный поток и деньги «под парк автомобилей». Там же: «поддержка мажоритарного акционера для погашения не требуется».
Насколько опасно то, что впереди, зависит от двух вещей: зарабатывает ли бизнес на проценты и кто даст деньги, если нет.
Доход: EBITDA не покрывает финансовые расходы
Скорректированная EBITDA — показатель самой компании (сверка с убытком — в примечании «Сегменты»). В 2025 году компания уточнила методику и пересчитала 2024 год, так что строки ниже сравнимы. Финансовые расходы — проценты по облигациям и займам плюс проценты по аренде и обратному лизингу.
| Период | EBITDA | Финансовые расходы | EBITDA / фин. расходы |
|---|---|---|---|
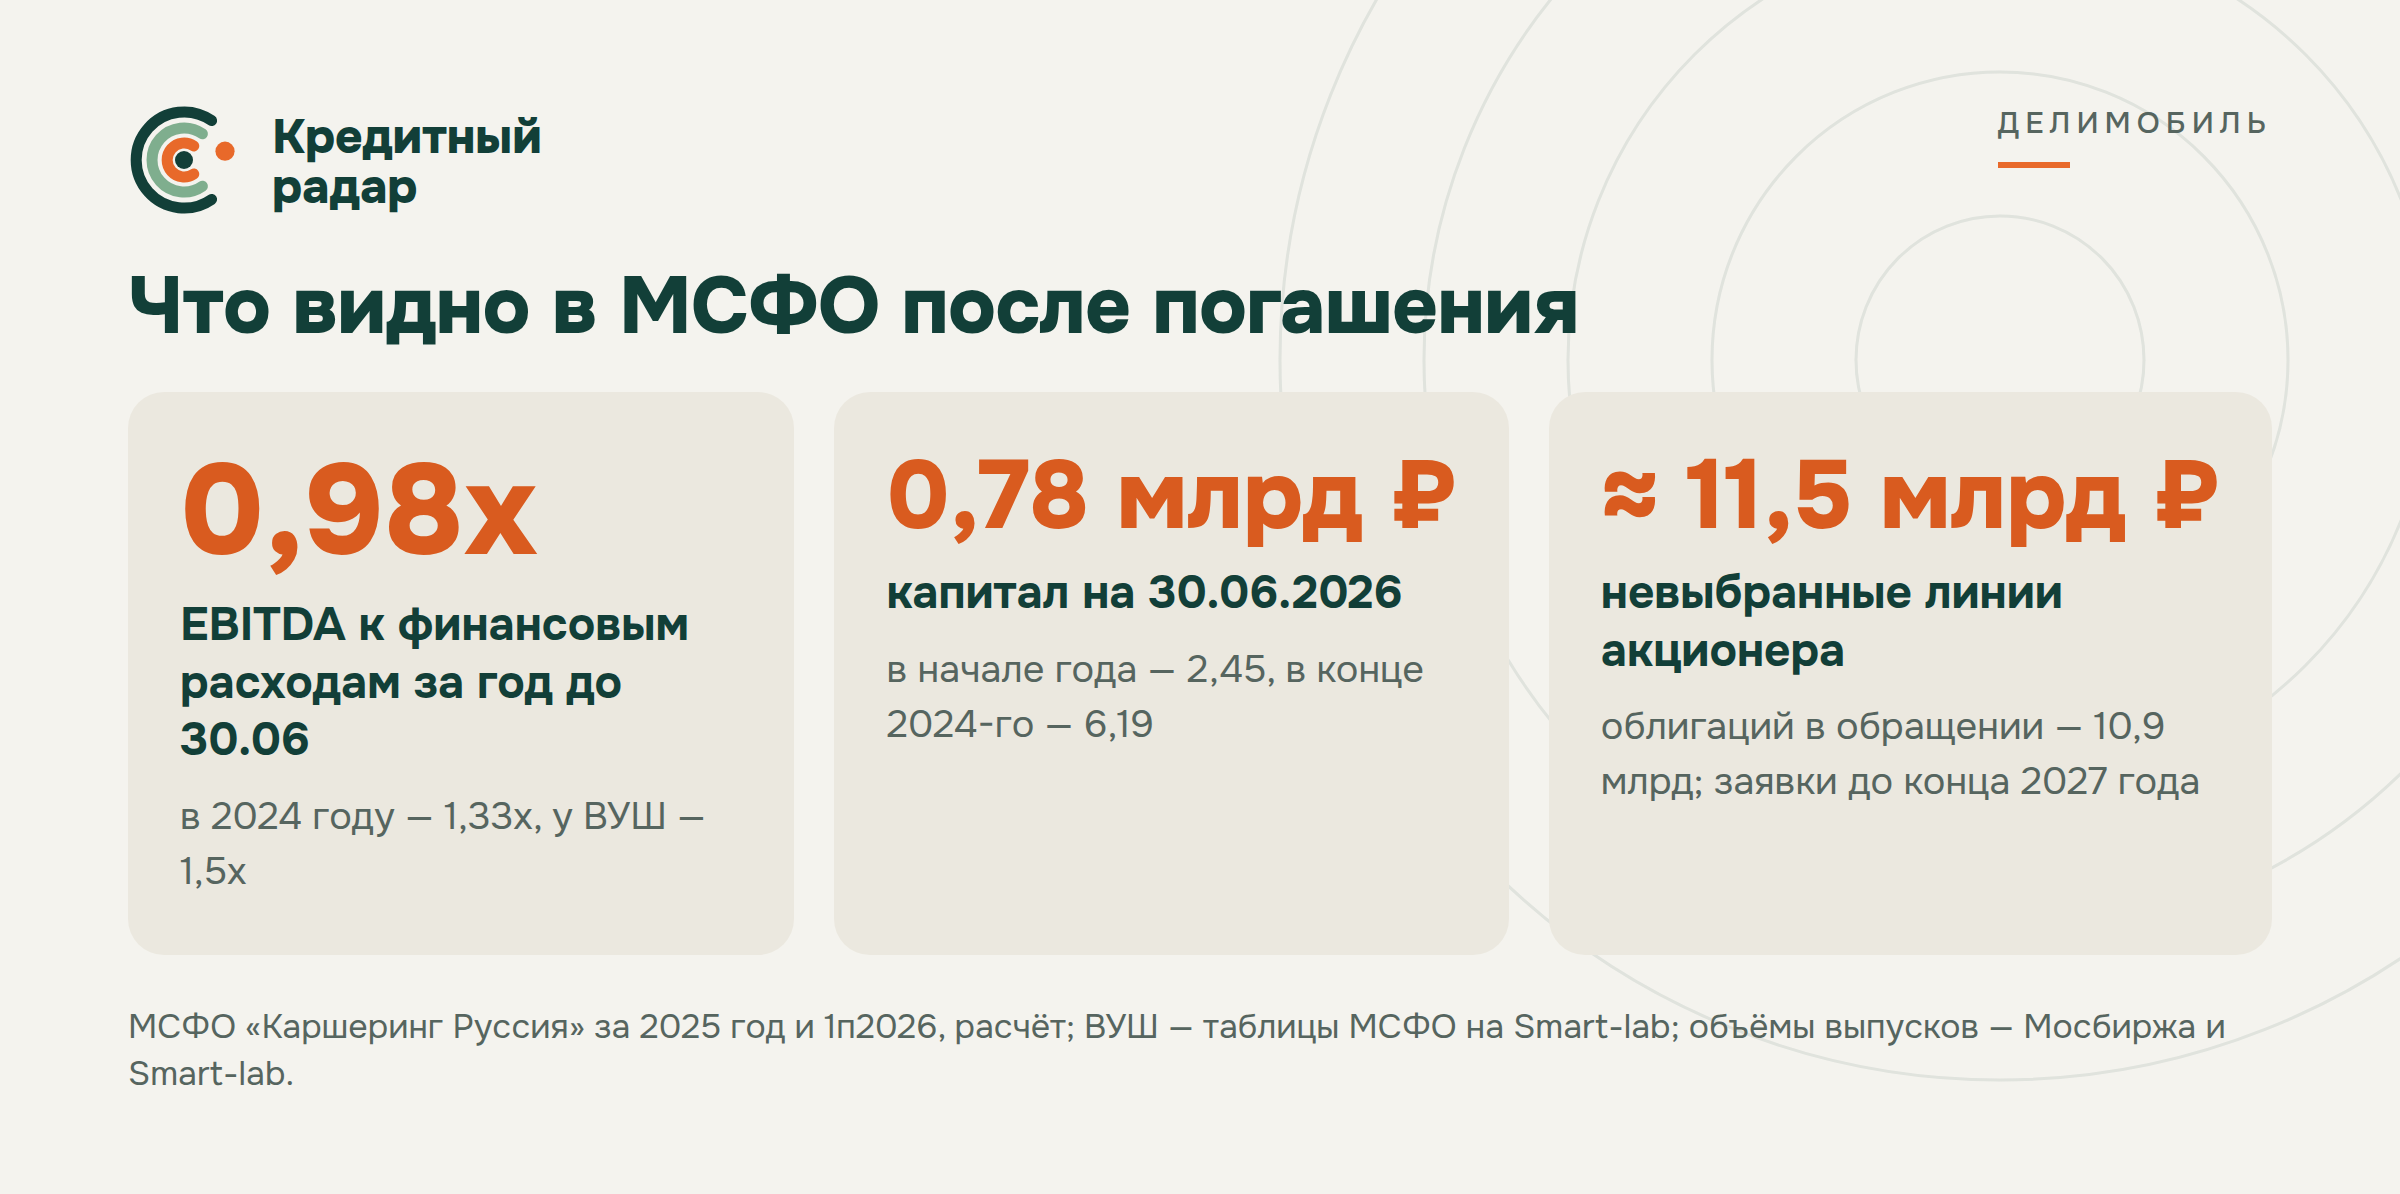
| 2024 | 6 401 | 4 805 | 1,33х |
| 2025 | 6 180 | 6 207 | 1,00х |
| 1п2025 | 2 586 | 3 149 | 0,82х |
| 1п2026 | 2 442 | 3 107 | 0,79х |
| Год до 30.06.2026 (расчёт) | 6 036 | 6 165 | 0,98х |
Год до 30.06 = 2025 − 1п2025 + 1п2026. Полугодия сравниваются только с полугодиями: пик каршеринга — июль и август.
Запас в треть исчез за полтора года. Для сравнения — ВУШ, тоже шеринг и тоже BBB+ от АКРА: у него EBITDA за год до 30 июня покрывает проценты в 1,5 раза (3,99 против 2,72 млрд, таблицы МСФО на Smart-lab), чистый долг к EBITDA — 3,4х. У «Делимобиля» — 5,8х (34,9 млрд с арендой; на конец 2025-го — 4,8х).
В пересказах отчёта встречается «EBITDA за полугодие 2,4 млрд, +30%» (Fomag). По группе это −6%: 2 442 против 2 586. Плюс 34% даёт только сегмент «Делимобиль» без прочих (1 920 против 1 429) — видимо, отсюда и цифра. Во втором квартале EBITDA группы — 1 520 против 1 736 годом раньше, −12%.
Откуда в релизе «покрытие 1,3х»
Компания пишет, что покрытие процентов улучшилось до 1,30х с 0,95х. Цифры сходятся с формулой «операционный поток до налога / финансовые расходы»: 4 027 / 3 107 = 1,30 и 2 985 / 3 149 = 0,95.
Но в операционном потоке первого полугодия 1 154 млн дал оборотный капитал: запасы сократились на 540, прочие оборотные активы — на 557, прочие обязательства выросли на 362. Годом раньше оборотный капитал дал 271.
| 1п2025 | 1п2026 | |
|---|---|---|
| Метрика компании: операционный поток до налога / фин. расходы | 0,95х | 1,30х |
| То же без изменения оборотного капитала (расчёт) | 0,86х | 0,92х |
| EBITDA / фин. расходы | 0,82х | 0,79х |
Улучшение с 0,95 до 1,30 почти целиком дали разовые деньги. Без них поток меньше финансовых расходов.
Поток после процентов и аренды: дыра вдвое меньше, но есть
Расчёт по отчёту о движении денег: операционный поток − капвложения − проценты уплаченные − тело аренды и обратного лизинга.
| Период | Операционный поток | Капвложения | Проценты | Тело аренды | Остаток |
|---|---|---|---|---|---|
| 1п2025 | 2 926 | 305 | 4 080 | 2 350 | −3 809 |
| 2025 | 6 129 | 555 | 7 074 | 4 815 | −6 315 |
| 1п2026 | 3 988 | 139 | 3 104 | 2 654 | −1 909 |
За год полугодовая дыра сократилась вдвое, без учёта оборотного капитала — на четверть (−4,1 → −3,1 млрд). Ремонт и обслуживание подешевели с 2,87 до 2,38 млрд, реклама — с 0,35 до 0,14 млрд. Это настоящий плюс: компания режет расходы, и это видно в деньгах. Но топливо подорожало на 40%, и в плюс поток так и не вышел.
Запас прочности: капитал почти съеден
| Дата | Капитал |
|---|---|
| 31.12.2024 | 6 188 |
| 30.06.2025 | 4 254 |
| 31.12.2025 | 2 454 |
| 30.06.2026 | 784 |
Убыток второго полугодия 2025-го — 1,8 млрд, первого полугодия 2026-го — 1,67 млрд. Ещё одно такое полугодие — и капитал по МСФО отрицательный.
На 30 июня компания нарушила ковенанты (условия договоров) по обратному лизингу и аренде на 5 332 млн. Кредитор, не названный в отчётности, до её утверждения подтвердил, что досрочно требовать не будет, и долг вернули в долгосрочный. Какие именно условия нарушены, не раскрыто.
Кто платит: лизинг и акционер
Майское погашение на 6,5 млрд компания закрыла в основном продажей машин с обратной арендой — 5 436 млн. По CNews, покупатель — «ВТБ Лизинг», договорённость — на 6,7 млрд на три года. Остальное — деньги акционера, и в отчётности они расписаны подробно (примечание 20):
| Что | Сумма | Условия |
|---|---|---|
| Линии акционера и компании под его контролем, декабрь 2025 | 10 000, не выбраны | заявки до 31.12.2027 |
| Линии компании под общим контролем, январь–февраль 2026 | 3 100 (под 26% и 21%), выбрано 1 600 | возврат до апреля 2032 |
| Займы акционера и компании под общим контролем | 400 под 26% | до апреля 2032 |
| Не выбрано на 30.06.2026 (расчёт) | ≈ 11 500 | |
| Обеспечение связанных сторон по аренде и обратному лизингу | 1 860 + 6 201 | |
| Облигации «Делимобиля» у компаний под общим контролем | 835 (на начало года — 358) |
Доля акционера за полгода выросла с 78,08% до 90,99% (примечание 18). В отчётности он «подтвердил готовность обеспечить необходимую финансовую поддержку» минимум на 12 месяцев, и на этом компания и аудитор строят вывод о непрерывности деятельности. Так что фраза «поддержка акционера не требуется» верна для одного платежа.
Хватит ли этих денег? Грубый расчёт по графику платежей из примечания 25 (недисконтированные, на 30.06.2026):
| Июль 2026 — июнь 2027 | млрд ₽ |
|---|---|
| Облигации и займы: тело и проценты | 5,4 |
| Аренда и обратный лизинг (без 5,3 млрд, возвращённых в долгосрочные) | 12,3 |
| Платежи | 17,8 |
| Деньги на 30.06 | 1,0 |
| Операционный поток, если второе полугодие повторит первое | 8,0 |
| Новые облигации после 30.06 (001Р-09, допразмещение 001Р-06, 001Р-10) | до 1,7 |
| Разрыв | ≈ 7 |
Дальше — август 2027-го: 001Р-07 на 1,5 млрд (2 августа) и 001Р-03 на 4,5 млрд (18 августа). Вместе с годовым разрывом — около 13 млрд против 11,5 млрд невыбранных линий. Оговорки: часть аренды компания перекладывает в новые договоры (за полугодие — на 5,8 млрд), а зимний поток слабее летнего. Расчёт показывает порядок, не точную сумму. Порядок такой: без акционера и лизинга график на год не сходится, с ними — сходится впритык.
Цена новых денег
| Ставка | Срок | |
|---|---|---|
| 001Р-03, 2023 год | 13,7% | 4 года |
| 001Р-10, октябрь 2026 | 23,5% | 1,5 года |
| Линии от компании под общим контролем, 2026 | 21–26% | до 2032 |
| ВУШ, новые выпуски 2026 | 22–22,5% |
Новые деньги для «Делимобиля» в 1,7 раза дороже, чем три года назад, и дороже, чем у ВУШ. 001Р-10 собрали на 61% плана — с продлённой книгой и бонусом поездками. Рынок даёт деньги дороже и меньше, чем компания просит, поэтому акционер и лизинг остаются главными источниками.
Второе полугодие: что нужно для цели компании
Менеджменту поставлена цель — без чистого убытка во втором полугодии. Сколько для этого нужно EBITDA?
В первом полугодии между EBITDA и прибылью до налога стояло 4 580: финансовые расходы 3 107 минус финансовые доходы 173, амортизация 1 339, обесценение 75, аренда машин 382 (её в EBITDA не вычитают) и прочее −150. Для второго полугодия (расчёт):
- финансовые расходы — около 3 430: во втором квартале было 1 716 против 1 391 в первом, рост — от майского обратного лизинга. Облигаций станет меньше, так что это скорее верхняя граница;
- амортизация и обесценение — около 1 410, как в первом; аренда машин почти ушла (во втором квартале — 25); финансовые доходы — около 170.
Итого между EBITDA и нулём — около 4,7 млрд. EBITDA второго полугодия 2025-го — 3,6 млрд. Чтобы выйти на цель, нужно на 30% больше, а второй квартал 2026-го вышел на 12% хуже прошлогоднего.
| А: как год назад | Б: цель компании | |
|---|---|---|
| EBITDA за 2п2026 | 3,6 млрд | ≈ 4,7 млрд |
| EBITDA / фин. расходы за полугодие | ≈ 1,05х | ≈ 1,4х |
| Чистый убыток за полугодие | ≈ −0,9 млрд | ≈ 0 |
| Капитал на 31.12.2026 | ≈ −0,1 млрд | ≈ 0,8 млрд |
| EBITDA / фин. расходы за 2026 год | ≈ 0,9х | ≈ 1,1х |
Налог в сценарии А — 22% убытка, как в первом полугодии. Даже если второе полугодие повторит прошлогоднее, капитал к концу года уйдёт около нуля. Сценарий Б требует сезона заметно лучше прошлого.
Вердикт и что его изменит
По шкале «пройдёт без следа / неприятно, но не смертельно / серьёзно, нужны деньги со стороны / опасно» — серьёзно, нужны деньги со стороны. Бизнес за год не покрывает финансовые расходы, поток после процентов и аренды отрицательный, капитал почти съеден, а рынок даёт деньги дорого и не в полном объёме. От «опасно» историю отделяет то, что деньги со стороны названы и записаны: линии акционера примерно равны всем облигациям в обращении и открыты дольше августа 2027-го, лизингодатель простил нарушение ковенант, а оба больших погашения года прошли в срок.
Что сдвинет вывод:
- к «неприятно, но не смертельно» — отчёт за 9 месяцев (ноябрь, дата не объявлена) покажет третий квартал заметно лучше прошлогоднего, то есть движение к цели, по линиям акционера выбрано немного, новых нарушений ковенант нет; или компания откроет банковские лимиты до августа 2027-го;
- к «опасно» — третий квартал хуже прошлогоднего, капитал на 30.09 около нуля или ниже, а линии акционера к осени уже в основном выбраны: тогда на август 2027-го и аренду одновременно их не хватит. Отдельно — пересмотр АКРА около 25 декабря (MarketPower): сейчас BBB+(RU) с «негативным» прогнозом с 30 декабря 2025 года.
Что пока неизвестно
- сколько выбрано по линиям акционера после 30 июня и участвовал ли он в октябрьском погашении;
- есть ли у акционера свои деньги на 11,5 млрд — линии это обязательство, а не деньги на счёте;
- кто купил допразмещение 001Р-06 по номиналу при рыночной цене около 83%;
- какие ковенанты нарушены и с каким кредитором;
- дата отчёта за 9 месяцев и текст релиза АКРА.
Даты
- ноябрь — отчёт за 9 месяцев: третий квартал, капитал на 30.09, выборка по линиям;
- около 25.12.2026 — пересмотр рейтинга АКРА;
- 02.08.2027 — погашение 001Р-07 (RU000A10CCG7), 1,5 млрд;
- 18.08.2027 — погашение 001Р-03 (RU000A106UW3), 4,5 млрд;
- 31.12.2027 — последний день заявок по линиям акционера на 10 млрд;
- 28.03.2028 — погашение 001Р-10, 0,61 млрд.
Компания пишет, что поддержка акционера для погашения не нужна, а в её же отчётности именно эта поддержка — основание считать, что она проработает ближайший год. Каршеринг сокращает расходы и вдвое уменьшил дыру после процентов и аренды, но на сами проценты пока не зарабатывает, и разницу закрывают акционер и лизинговые компании. Их деньги расписаны в отчётности с суммами и сроками, и сроки эти дольше августа 2027-го. Ноябрьский отчёт покажет, догоняет ли бизнес свои проценты сам или линии акционера уходят быстрее, чем их хватит до августа.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Решения о покупке или продаже ценных бумаг принимайте самостоятельно.
💼 Хотите знать о таком заранее? Бесплатный бот следит за эмитентами ваших облигаций.