 Кредитный радар
«Лайм-Займ»: 264 млн из претензии уже в балансе, но норматив капитала станет тонким
07.10.2026 · обсуждение на Smart-lab
7 октября ФНС приостановила операции по счетам МФК «Лайм-Займ»: решение по выездной проверке, доначислено 630,9 млн ₽ — НДС с комиссионного дохода, штрафы и пени. Решение не вступило в силу, компания будет его обжаловать, обещает «урегулировать платежи» за две недели и пишет, что 80% суммы лежит на заблокированных счетах (заявление через Cbonds, Интерфакс). Купон 7 октября пришёл (раскрытие), деньги под купон 26 октября уже в НРД.
Про деньги на счетах на 30.06 и разрыв ликвидности уже написал Вектор Капитал. Ниже — то, что в обсуждениях не звучало: сколько на самом деле теряет капитал, что происходит с нормативом достаточности и как это выглядит рядом с другими МФК. Всё — по РСБУ компании за 1п2026 и 2025 год (все отчёты на сайте для инвесторов), суммы в млн ₽.
264 млн компания списала ещё в 2025-м
В годовой РСБУ за 2025 год, примечание 47 «События после отчётной даты»: компания получила акт выездной проверки за 2021–2023 годы (проверка завершена 31.12.2025) и признала на 31.12.2025 оценочное обязательство 264 357 977,87 ₽ (РСБУ 2025, стр. 58 PDF). Расход прошёл через общие и административные расходы 2025 года (прим. 33, строка 13). В РСБУ за 1п2026 резерв «Налоговые риски» стоит без изменений — 264 358 тыс. (прим. 20, табл. 20.1).
Значит, капитал на 30.06.2026 (3 269,4) эти 264 млн уже «пережил». Если решение устоит целиком, доплатить к капиталу придётся 630,9 − 264,4 = 366,6 млн. Стресс-тесты, где капитал уменьшают на всю сумму 630 млн, считают 264 млн дважды.
Компания знала о претензии с начала 2026 года, сумму в резерве назвала в годовой отчётности — это в её пользу. Но решение ФНС оказалось в 2,4 раза больше резерва.
Деньги сейчас: на 30 октября хватает
Что нужно заплатить по облигациям до конца марта 2027 года (график выпусков на Мосбирже):
| Дата | Выпуск | Что | Сумма |
|---|---|---|---|
| 26.10.2026 | RU000A10B8C1 | купон 15,82 ₽ × 400 000 | 6,3 (уже в НРД) |
| 30.10.2026 | RU000A107795 | остаток номинала 500 ₽ + купон 6,58 ₽ × 500 000 | 253,3 |
| 06.11.2026–06.03.2027 | RU000A10EHB3 | 5 купонов по 19,32 ₽ × 2 000 000 | 193,2 |
| 25.11.2026–25.03.2027 | RU000A10B8C1 | 5 купонов по 6,33 | 31,6 |
| 25.03.2027 | RU000A10B8C1 | амортизация 100 ₽ × 400 000 | 40,0 |
| Итого с 08.10.2026 по 31.03.2027 | 524,5 |
Чем платить (РСБУ 1п2026, расчёт):
| Источник | Значение | Где в отчётности |
|---|---|---|
| Поступления от заёмщиков: проценты + возврат займов | 7 663,1 за полгода = 1 277 в месяц (в 1п2025 — 1 392) | ОДДС, строки 1 и 6.1 |
| Деньги на счетах на 30.06.2026 | 746,0 (год назад 218,7) | баланс, строка 1 |
| Депозиты в банках на 30.06.2026 | 544,0 | прим. 40, табл. 40.4 |
| Свободные банковские лимиты | ~1 740: лимит 2,4 млрд (релиз 31.07.2026) минус кредиты банков 660,5 | прим. 19, табл. 19.4 |
| Разрыв ликвидности до 3 месяцев | +4 940 (год назад +3 236) | прим. 40, табл. 40.2 |
| Норматив ликвидности НМФК2 | 465,3% при минимуме 100% | релиз 31.07.2026 |
253 млн к 30.10 — примерно шесть дней поступлений от заёмщиков. Операции приостановлены в пределах суммы решения, а не целиком (ст. 76 НК; ФНС это подтверждала в апреле): если 80% (~505 млн) уже лежит на заблокированных счетах, заморозятся ещё ~126 млн поступлений, дальше деньги доступны.
Для 30 октября денег хватает с запасом. Уязвимое место — механика, и тут две оговорки. Операционный поток за 1п2026 — 184 против 839 за 1п2025, а почти весь кэш на 30.06 появился из нового выпуска (облигации принесли 1 953,7 за полгода). И неизвестно, как поведут себя банки: им заложен портфель на 679 млн под 632,5 млн долга (прим. 42, табл. 42.4), а условия договоров о блокировке счетов не раскрыты.
Запас прочности: главная цифра — 11,3%
Стресс-тест: решение устоит, компания платит 630,9 млн
База — баланс на 30.06.2026; что было с компанией с тех пор, публично неизвестно.
| Показатель | 30.06.2025 | 31.12.2025 | 30.06.2026 | После уплаты | Расчёт |
|---|---|---|---|---|---|
| Капитал | 3 225,7 | 3 308,5 | 3 269,4 | 2 902,9 (−11,2%) | − 366,6; налоговый щит не учтён |
| Деньги на счетах | 218,7 | 298,1 | 746,0 | 115,1 (+544 депозиты) | − 630,9 |
| Долг без аренды | 2 972,7 | 2 981,7 | 3 623,2 | 3 623,2 | банки 660,5 + юрлица 232,5 + физлица 84,4 + ИП 97,7 + облигации 2 548,0 |
| Чистый долг / капитал | 85% | 81% | 88% | 121% | на 31.12.2024 — 136% |
| Долг / капитал | 0,92 | 0,90 | 1,11 | 1,25 | |
| Капитал / активы | 47,9% | 45,2% | 41,1% | 39,6% | |
| НМФК1 | 17,5% | 14,9% | 11,3% | ≈7–9% | см. ниже |
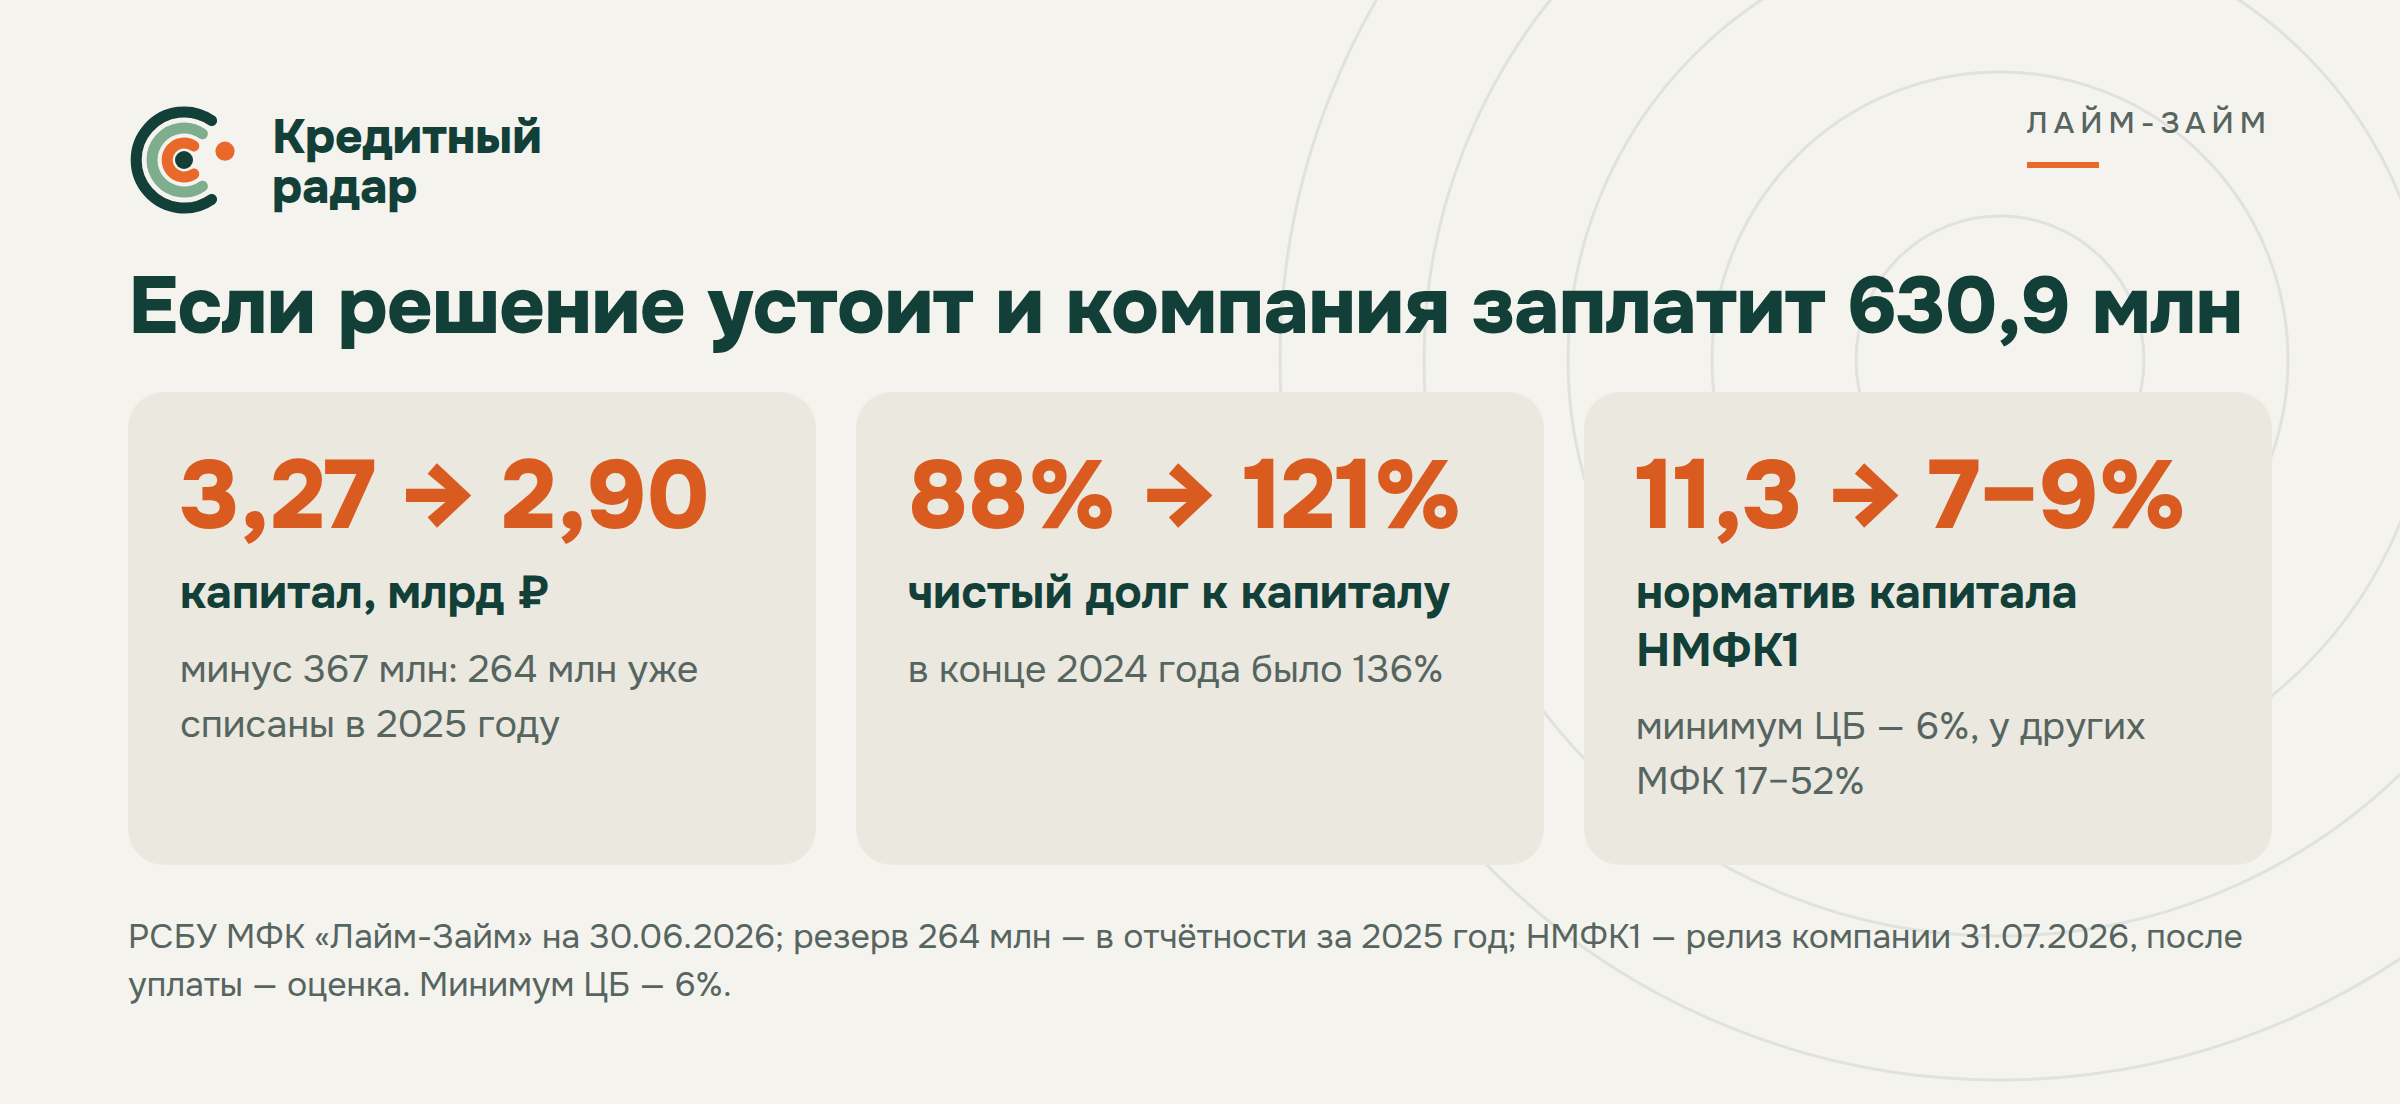
Чистый долг/капитал 88% совпадает с цифрой из релиза компании — методика та же. Штрафы и пени для налога на прибыль не вычитаются (п. 2 ст. 270 НК); вычитается ли доначисленный НДС — спорно, поэтому щит не учтён, расчёт консервативный.
По капиталу и долгу удар заметный, но не ломающий: капитал после доплаты всё ещё выше, чем на конец 2024 года (2 523,7), а долговая нагрузка ниже тогдашней.
Норматив достаточности: 11,3% при минимуме 6%
| Дата | НМФК1 | Источник |
|---|---|---|
| 30.09.2024 | 15,1% | релиз компании |
| 31.12.2024 | 15,2% | релиз компании |
| 01.07.2025 | 17,5% | Эксперт РА, 19.11.2025 |
| 30.09.2025 | 20,6% | релиз 28.10.2025 |
| 31.12.2025 | 14,9% | релиз 27.03.2026 |
| 31.03.2026 | 17,8% | релиз 29.04.2026 |
| 30.06.2026 | 11,3% | релиз 31.07.2026 |
Минимум — 6% (п. 10 Указания ЦБ 6044-У). Провал в IV квартале 2025-го совпадает с созданием резерва. Почему во II квартале 2026-го норматив упал с 17,8 до 11,3%, отчётность не объясняет. Компания называет 11,3% «значительным запасом» — за квартал он сократился на треть.
Регулятивный капитал на 30.06.2026 не раскрыт. Последняя публичная цифра — 1,0 млрд на 01.07.2025 при балансовых 3,2 млрд (Эксперт РА). Оценка: НМФК1 после = 11,3% × (1 − 366,6 / РК), знаменатель не меняется (уходят деньги с низким весом риска).
| Регулятивный капитал | НМФК1 после доплаты |
|---|---|
| 0,78 млрд | 6,0% |
| 1,0 млрд | 7,2% |
| 1,3 млрд | 8,1% |
| 1,6 млрд | 8,7% |
Пробить минимум доплата может, только если регулятивный капитал меньше ~782 млн. Год назад он был 1,0 млрд, а вложения в дочерние компании, которые из него вычитаются, с тех пор снизились с 743 до 378 млн. Так что минимум, скорее всего, устоит, но запас станет тонким.
Рядом с другими МФК
| МФК | Рейтинг Эксперт РА | НМФК1 | Долг/EBITDA (агентство) | Капитал | Облигации в пассивах |
|---|---|---|---|---|---|
| Лайм-Займ | ruBB+, стаб., 19.11.2025 | 11,3% (30.06.2026) → ≈7–9% | 1,4 (01.07.2025) | 3 269 (30.06.2026) | 32% |
| Быстроденьги | ruBB, стаб., 09.07.2026 | 17,4% (01.04.2026) | 1,5х | 3 177 | 33% |
| МигКредит | ruBB-, позит., 22.06.2026 | 22,9% (01.01.2026) | 1,6х | 1 868 | — |
| АО МФК «МК» | ruB+, развив., 02.09.2026 | 51,7% (01.04.2026) | 3,2х | 1 213 | 27% |
Даты разные, сравнение ориентировочное. У «Лайма» самый низкий норматив из четырёх ещё до доплаты, при самом высоком рейтинге.
Чем отращивать капитал
| 1п2025 | 1п2026 | 2025 | LTM к 30.06.2026 | |
|---|---|---|---|---|
| Прибыль до налога | 1 100,1 | 195,6 | 1 728,5 | 824,0 |
| Чистая прибыль | 821,9 | 178,6 | 1 289,9 | 646,6 |
| Процентные расходы | 316,2 | 373,6 | 603,5 | 660,8 |
| EBITDA | 1 455,6 | 602,5 | 2 407,0 | 1 553,8 |
| EBITDA / проценты | 4,6х | 1,6х | 4,0х | 2,35х |
EBITDA = прибыль до налога + процентные расходы + амортизация ОС и НМА (33,4 за 1п2026, 39,4 за 1п2025, 75,0 за 2025). В LTM сидит разовый резерв 264 млн. Чистый долг / EBITDA LTM — 1,85х, после уплаты 2,26х (без разового резерва — 1,58х и 1,93х; на 31.12.2025 — 1,11х). С Долг/EBITDA агентства напрямую не сравнивать: методики разные.
Обе полугодовые прибыли — РСБУ (822 млн у Эксперт РА — та же строка 18 ОФР за 1п2025), так что падение в 4,6 раза — честное сравнение. Доплата 366,6 млн — две полугодовые прибыли нынешнего темпа.
Ещё две строки, которые важны для запаса прочности:
- Дивиденды. За 1п2026 участникам выплачено 185,2 млн (ОДДС, строка 20) — больше прибыли за те же полгода. Решения — в марте и июне 2026 года (прим. 23). Дивиденды больше полугодовой прибыли в год, когда резерв под претензию уже стоит в балансе.
- Проверены только 2021–2023 годы. «Доходы от оказания прочих услуг» после них выросли: 345,5 млн в 2024-м и 1 011,1 млн в 2025-м (прим. 34 РСБУ 2025). Относится ли к ним спорный доход, в отчётности не сказано; Overman13 пишет о споре вокруг «комиссионных доходов и IT-услуг». Что будет с 2024–2025 годами, компания публично не говорила.
Две развилки
| А: заплатили из заблокированного, счета разблокировали | Б: блокировка держится до суда | |
|---|---|---|
| Что говорит компания | «урегулировать платежи» за две недели, т. е. примерно к 21.10 | — |
| Деньги | −630,9 сразу; 30.10 закрывается потоком | ~631 заморожено на месяцы: апелляция в УФНС — месяц, с продлением два (п. 6 ст. 140 НК), потом суд; поток сверх суммы доступен |
| Капитал | −366,6, если резерв доведут до полной суммы | формально −264 (уже в балансе), пока решение не в силе |
| НМФК1 | ≈7–9% | 11,3% с навесом |
| Главный риск | на вторую такую претензию запаса почти нет | неопределённость до ноябрьского пересмотра рейтинга; банки и длинная блокировка |
Компания называет приостановку счетов стандартной мерой при любой проверке. По кодексу это не так: до вступления решения в силу налоговая блокирует счета, только если есть основания полагать, что иначе доначисленное не взыскать (п. 10 ст. 101 НК). То есть инспекция сочла такой риск реальным.
Есть и третий путь: заменить блокировку банковской гарантией, залогом или поручительством (п. 11 ст. 101 НК). Просит ли компания об этом, неизвестно.
Вердикт и что его изменит
По шкале «без следа / неприятно / нужны деньги со стороны / опасно» — неприятно, но не смертельно. Денег на октябрь хватает, капитал и долг после доплаты остаются в пределах того, что у компании уже было в конце 2024-го. Слабое место — норматив достаточности: после доплаты он ближе к минимуму ЦБ, чем у любой из трёх сопоставимых МФК.
Вывод сдвинется к «серьёзно, нужны деньги со стороны», если в отчёте за 9 месяцев (в 2025 году вышел 28 октября, в 2024-м — 30 октября) норматив на 30.09.2026 окажется ниже ~8% или претензия распространится на 2024–2025 годы. Срыв погашения 30 октября сразу переводит историю в «опасно».
Что пока неизвестно
- заплатила ли компания и снята ли блокировка: на утро 8 октября сообщений нет ни в раскрытии, ни в новостях;
- регулятивный капитал на 30.06.2026 — отсюда диапазон 7–9%;
- остаток денег на 7 октября — база расчёта 30.06.2026;
- есть ли в кредитных договорах и эмиссионных документах условия о блокировке счетов;
- будет ли компания доначислять резерв до полной суммы, пока оспаривает решение;
- спорный доход за 2024–2025 годы и его сумма.
Даты
- ~21.10 — к этому сроку компания обещает урегулировать платежи;
- 26.10 — купон RU000A10B8C1, деньги в НРД;
- конец октября — отчёт за 9 месяцев с НМФК1 на 30.09;
- 30.10 — погашение RU000A107795, 253,3 млн;
- 06.11 — купон RU000A10EHB3, 38,6 млн;
- ноябрь — годовой пересмотр рейтинга Эксперт РА (прошлый — 19.11.2025).
Погашение 30 октября обеспечено, а запас по капиталу после доплаты становится тонким — в этом вся история. Отреагировала компания образцово: ответила инвесторам в первые часы, заранее положила купоны в НРД и показала основную часть удара ещё в годовой отчётности. Но прибыль за полгода упала в 4,6 раза, владельцы забрали больше заработанного, а норматив опустится ближе к минимуму ЦБ, чем у любой из сопоставимых МФК. Отчёт за 9 месяцев покажет, остаётся ли это налоговым спором или становится вопросом капитала.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Решения о покупке или продаже ценных бумаг принимайте самостоятельно.
💼 Хотите знать о таком заранее? Бесплатный бот следит за эмитентами ваших облигаций.