 Кредитный радар
ВУШ: самокатам грозят права, а долг уже стоит 22%
06.10.2026 · ООО «ВУШ» на радаре
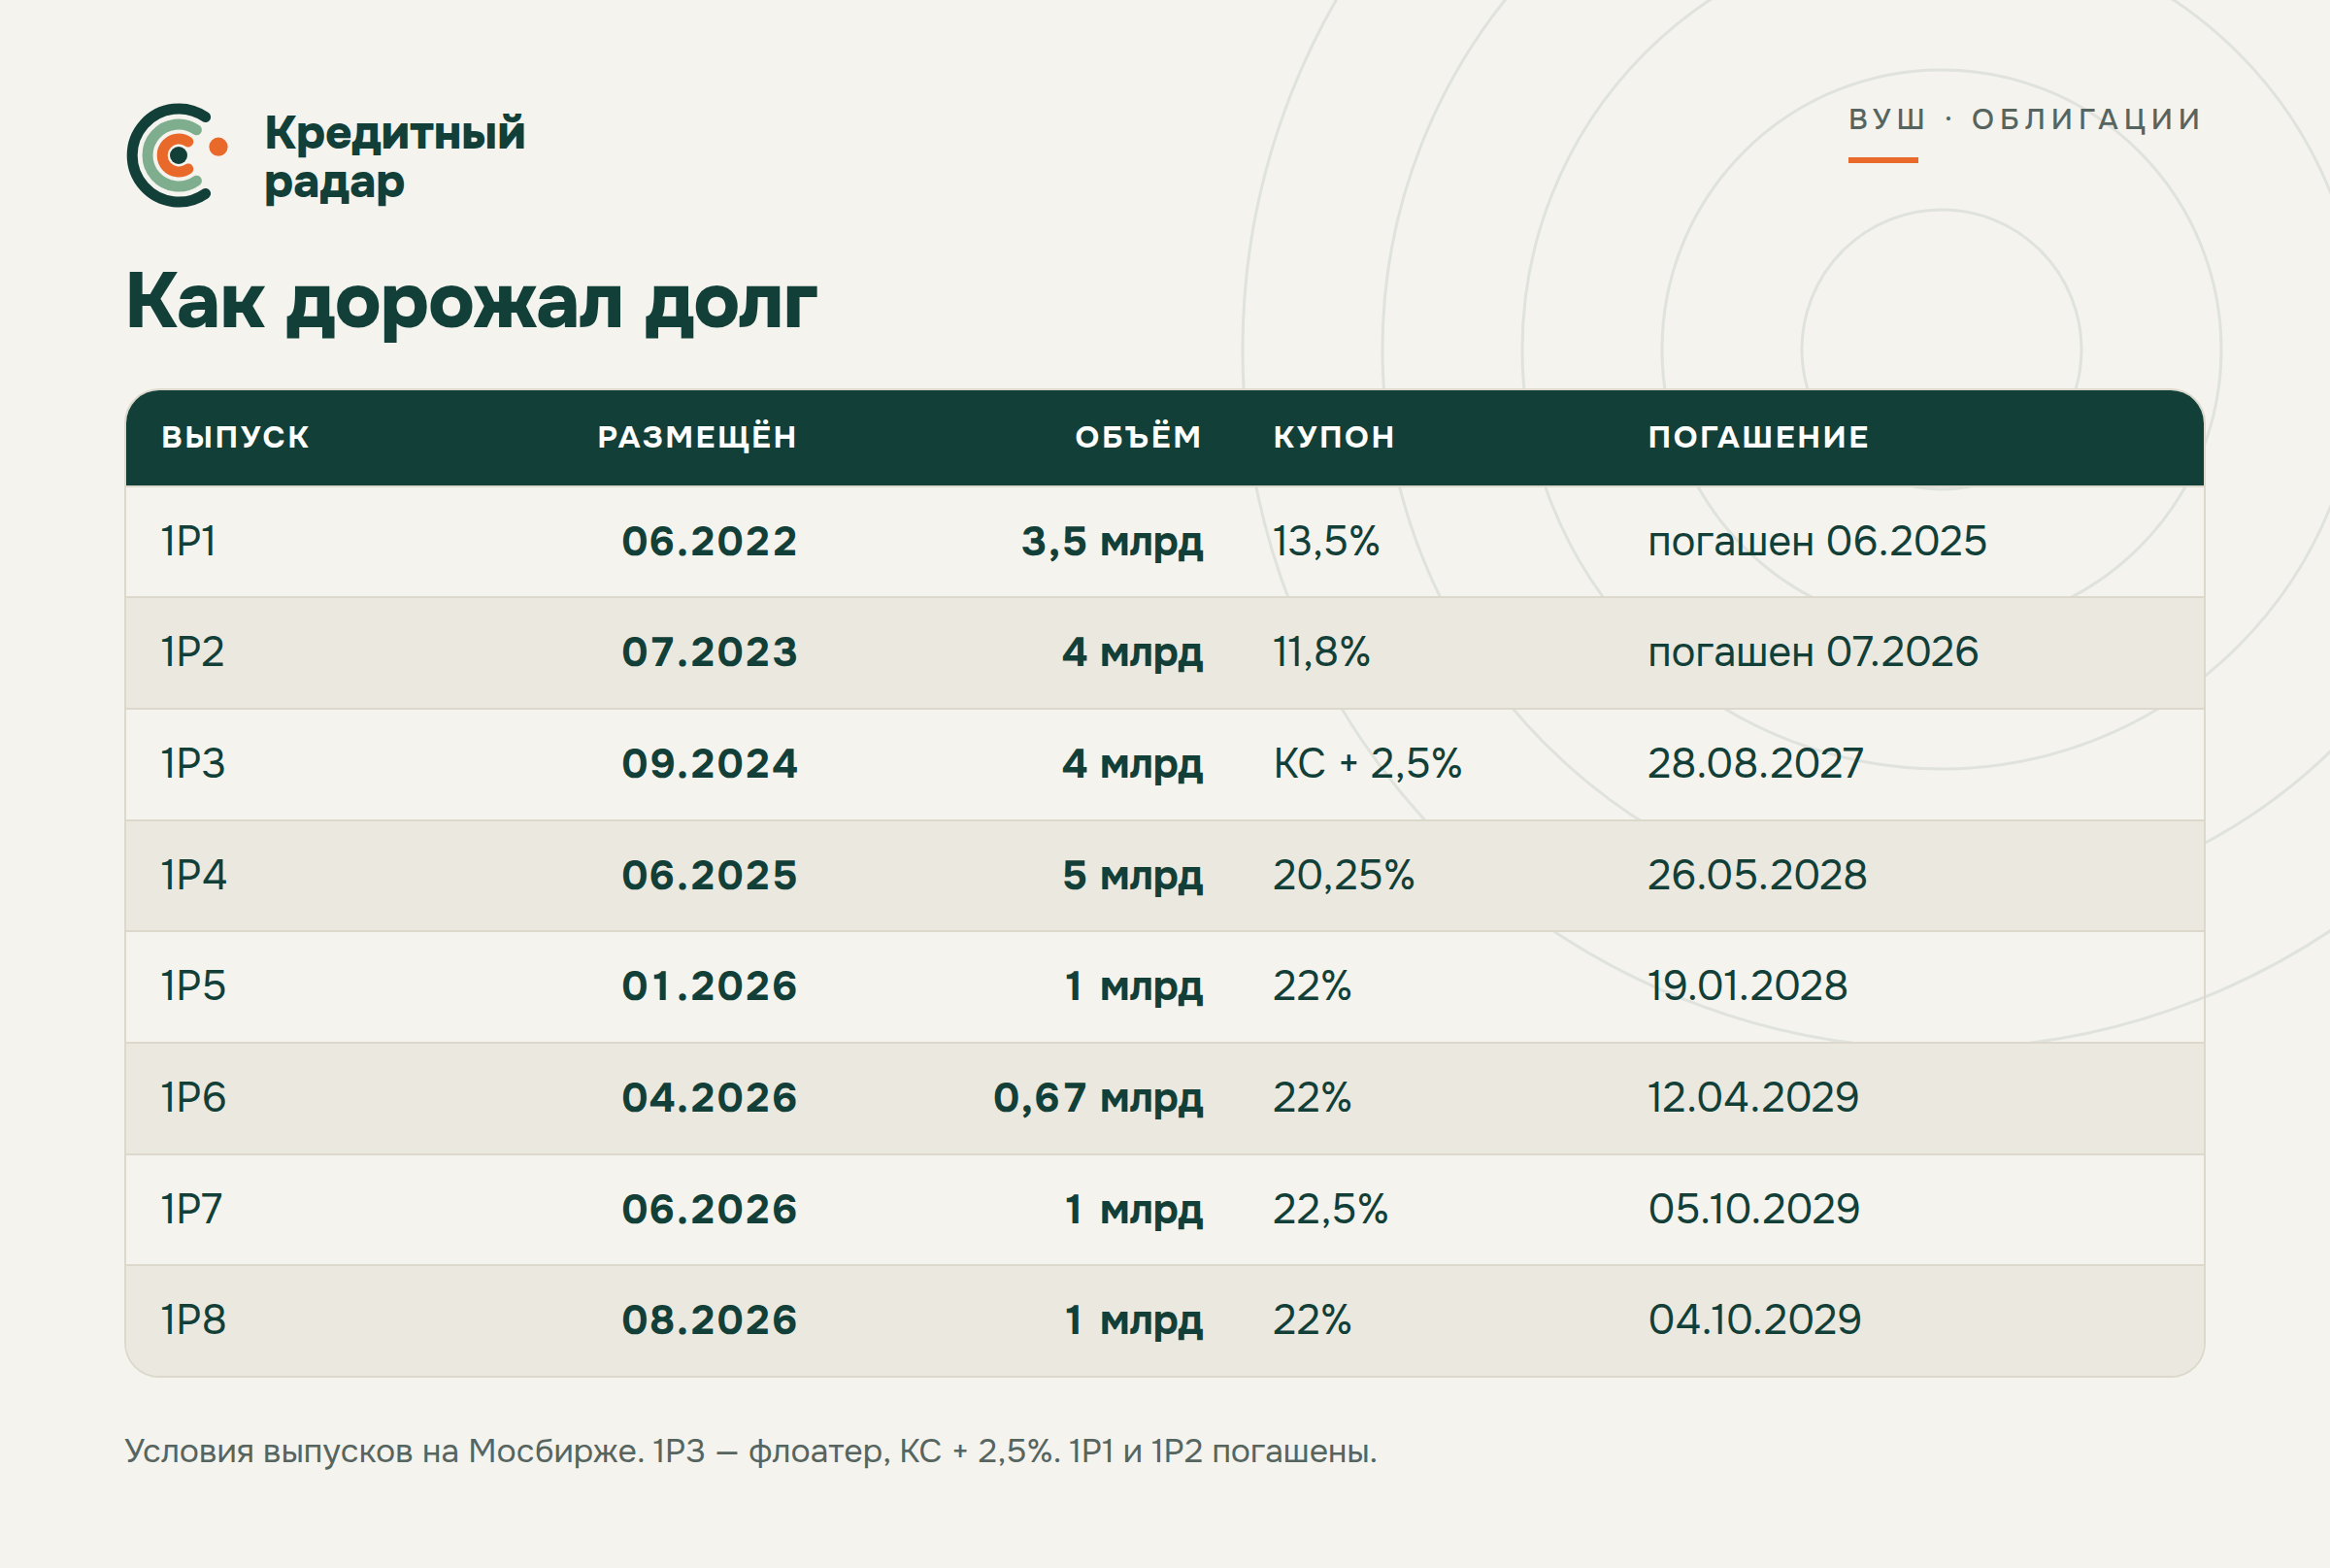
1 октября выпуск 1P6 за день подешевел с 93,2% до 85% — после того как СК предложил требовать права на электросамокаты. Про само предложение и ответ компании в Пульсе уже всё сказали. Права пока остаются предложением. Цена долга уже видна в условиях выпусков.
💸 Как дорожали деньги
▪️ 2022–2023: два выпуска на 7,5 млрд под 13,5% и 11,8%. Оба уже погашены.
▪️ 2025: 1P4 на 5 млрд под 20,25%.
▪️ 2026: четыре выпуска по 1 млрд и меньше, все под 22–22,5%.
Перед июльским погашением 4 млрд под 11,8% компания за полгода заняла 3,67 млрд под 22%. Долг подорожал почти вдвое.
📊 Сколько это в рублях
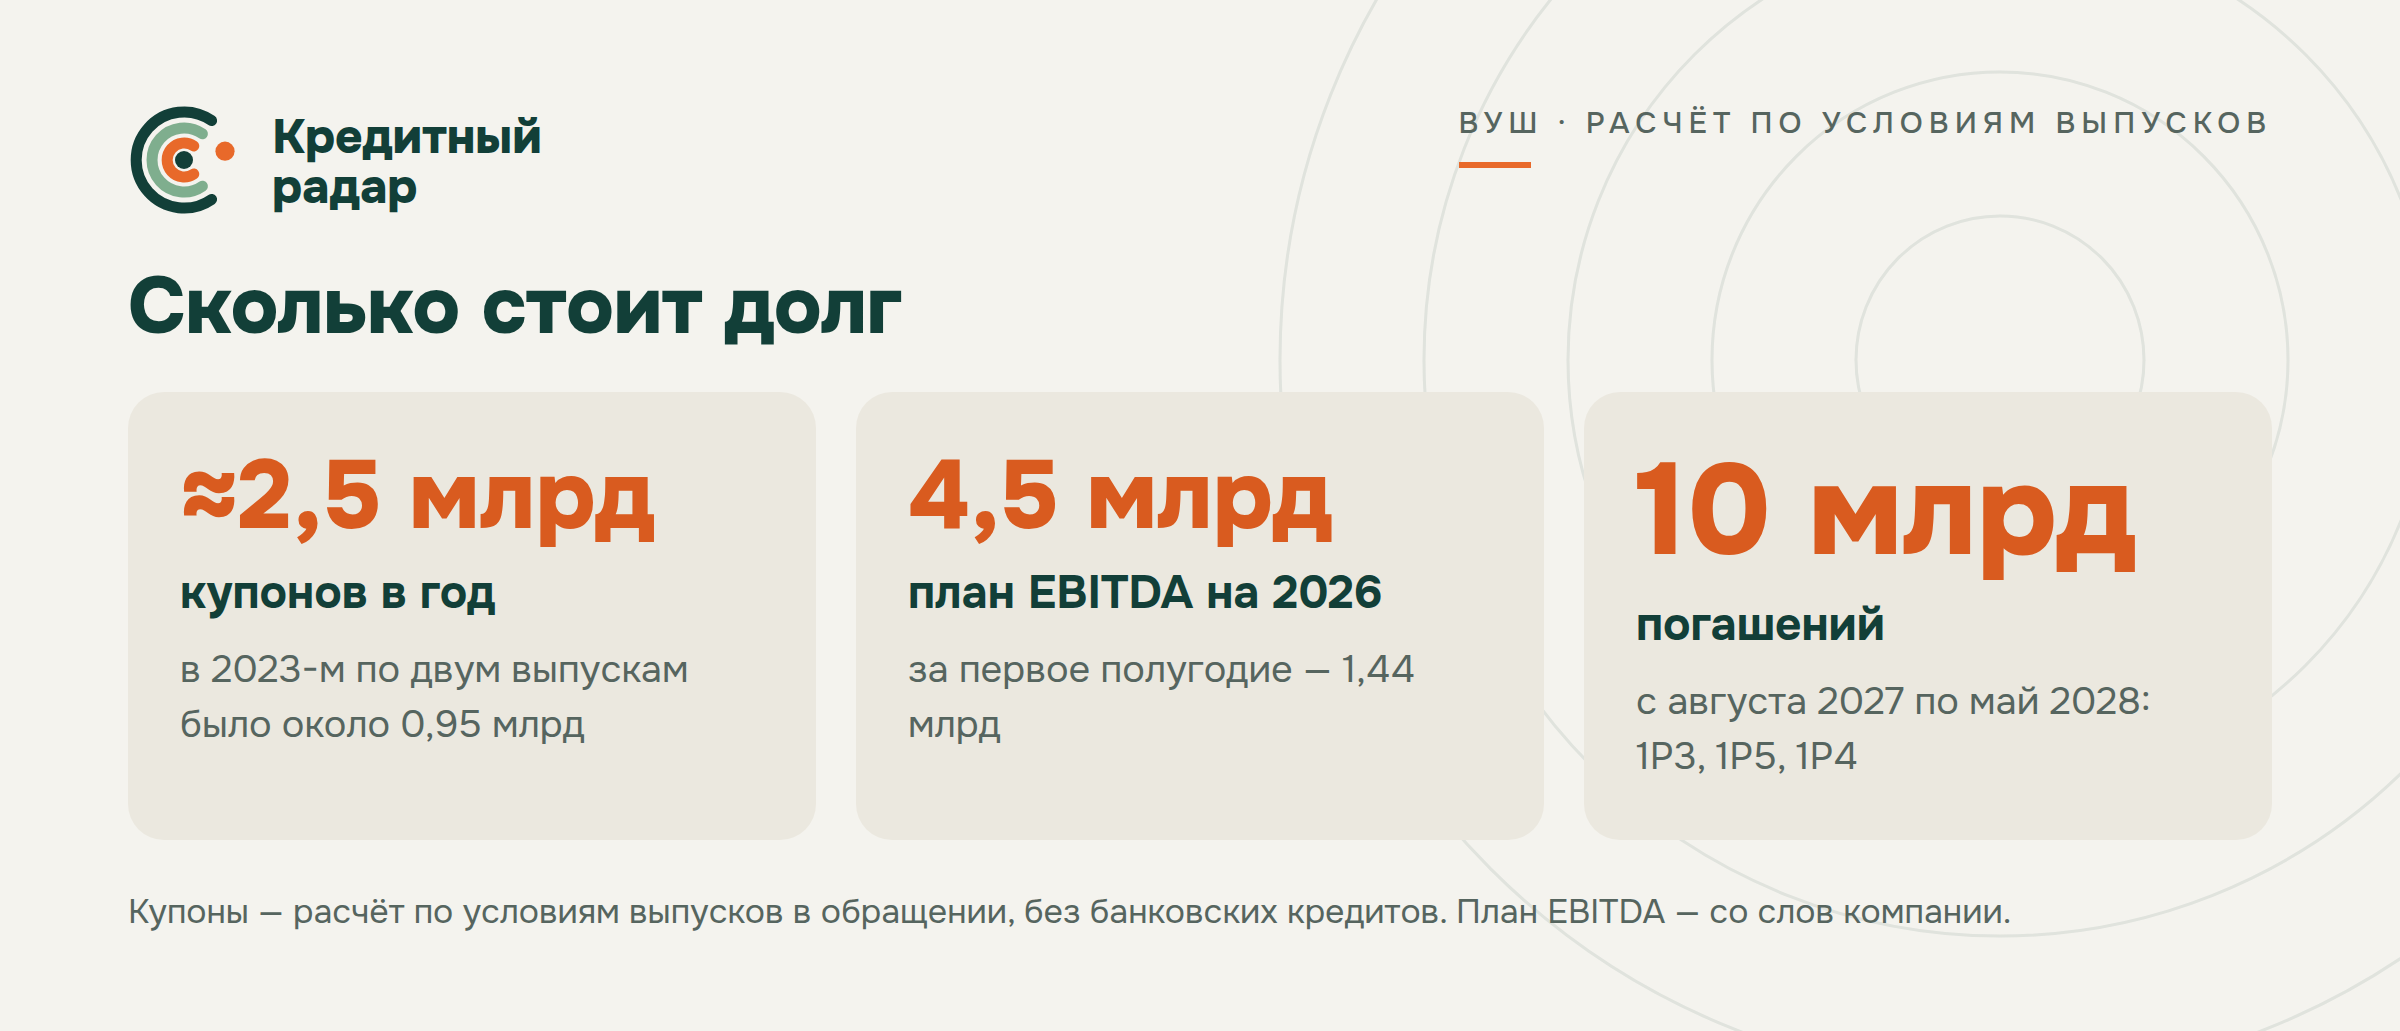
По условиям выпусков в обращении на одни купоны уходит около 2,5 млрд в год. В 2023-м было около 0,95 млрд. Компания обещает EBITDA 4,5 млрд за 2026 год — купоны съедают больше половины плана, и это без банковских кредитов.
За первое полугодие: выручка +4%, до 5,56 млрд, EBITDA +43%, до 1,44 млрд — в основном за счёт экономии. Чистый убыток — 1,77 млрд. Поездок в России и СНГ стало меньше: 49,5 млн против 50,8 млн год назад. Чистый долг к EBITDA — 3,4х.
АКРА 1 апреля понизило рейтинг до BBB+(RU), прогноз «развивающийся»: из-за отключений мобильного интернета, новых требований к идентификации и погоды.
Что дальше:
📅 октябрь–декабрь — высокий сезон в Латинской Америке, на него компания рассчитывает во втором полугодии;
📅 28 августа 2027 — погашение 1P3 на 4 млрд;
📅 январь и май 2028 — 1P5 на 1 млрд и 1P4 на 5 млрд.
Источники: условия выпусков на Мосбирже, отчётность МСФО за 1П2026 в пересказе Коммерсанта и Smart-lab, релиз АКРА, Cbonds.
Не является индивидуальной инвестиционной рекомендацией.
💼 Хотите знать о таком заранее? Бесплатный бот следит за эмитентами ваших облигаций.