 Кредитный радар
«Балтийский лизинг»: главную цифру перед ноябрём так и не назвали
02.10.2026 · ООО «Балтийский лизинг» на радаре
Кто продаёт бумаги и насколько напряжён календарь, в Пульсе уже разобрали. Коротко о том, что осталось за кадром.
У компании AA- от Эксперт РА и АКРА, а рыночные выпуски, по данным Smart-lab на 2 октября, стоят 64,7–89% номинала. Рейтинг давно не соответствует цене: после слабого полугодия агентства оценку не пересматривали.
Что в отчётности за полугодие:
▪️ прибыль — 59 млн ₽ против почти 2 млрд годом раньше;
▪️ на счетах — 970 млн ₽;
▪️ нарушены ковенанты (условия кредитных договоров), досрочного возврата банки не требуют;
▪️ около 14 млрд ₽ ушло авансом связанному поставщику за карьерную технику. Вернуться они должны за 9–12 месяцев, то есть уже после ноябрьских оферт.
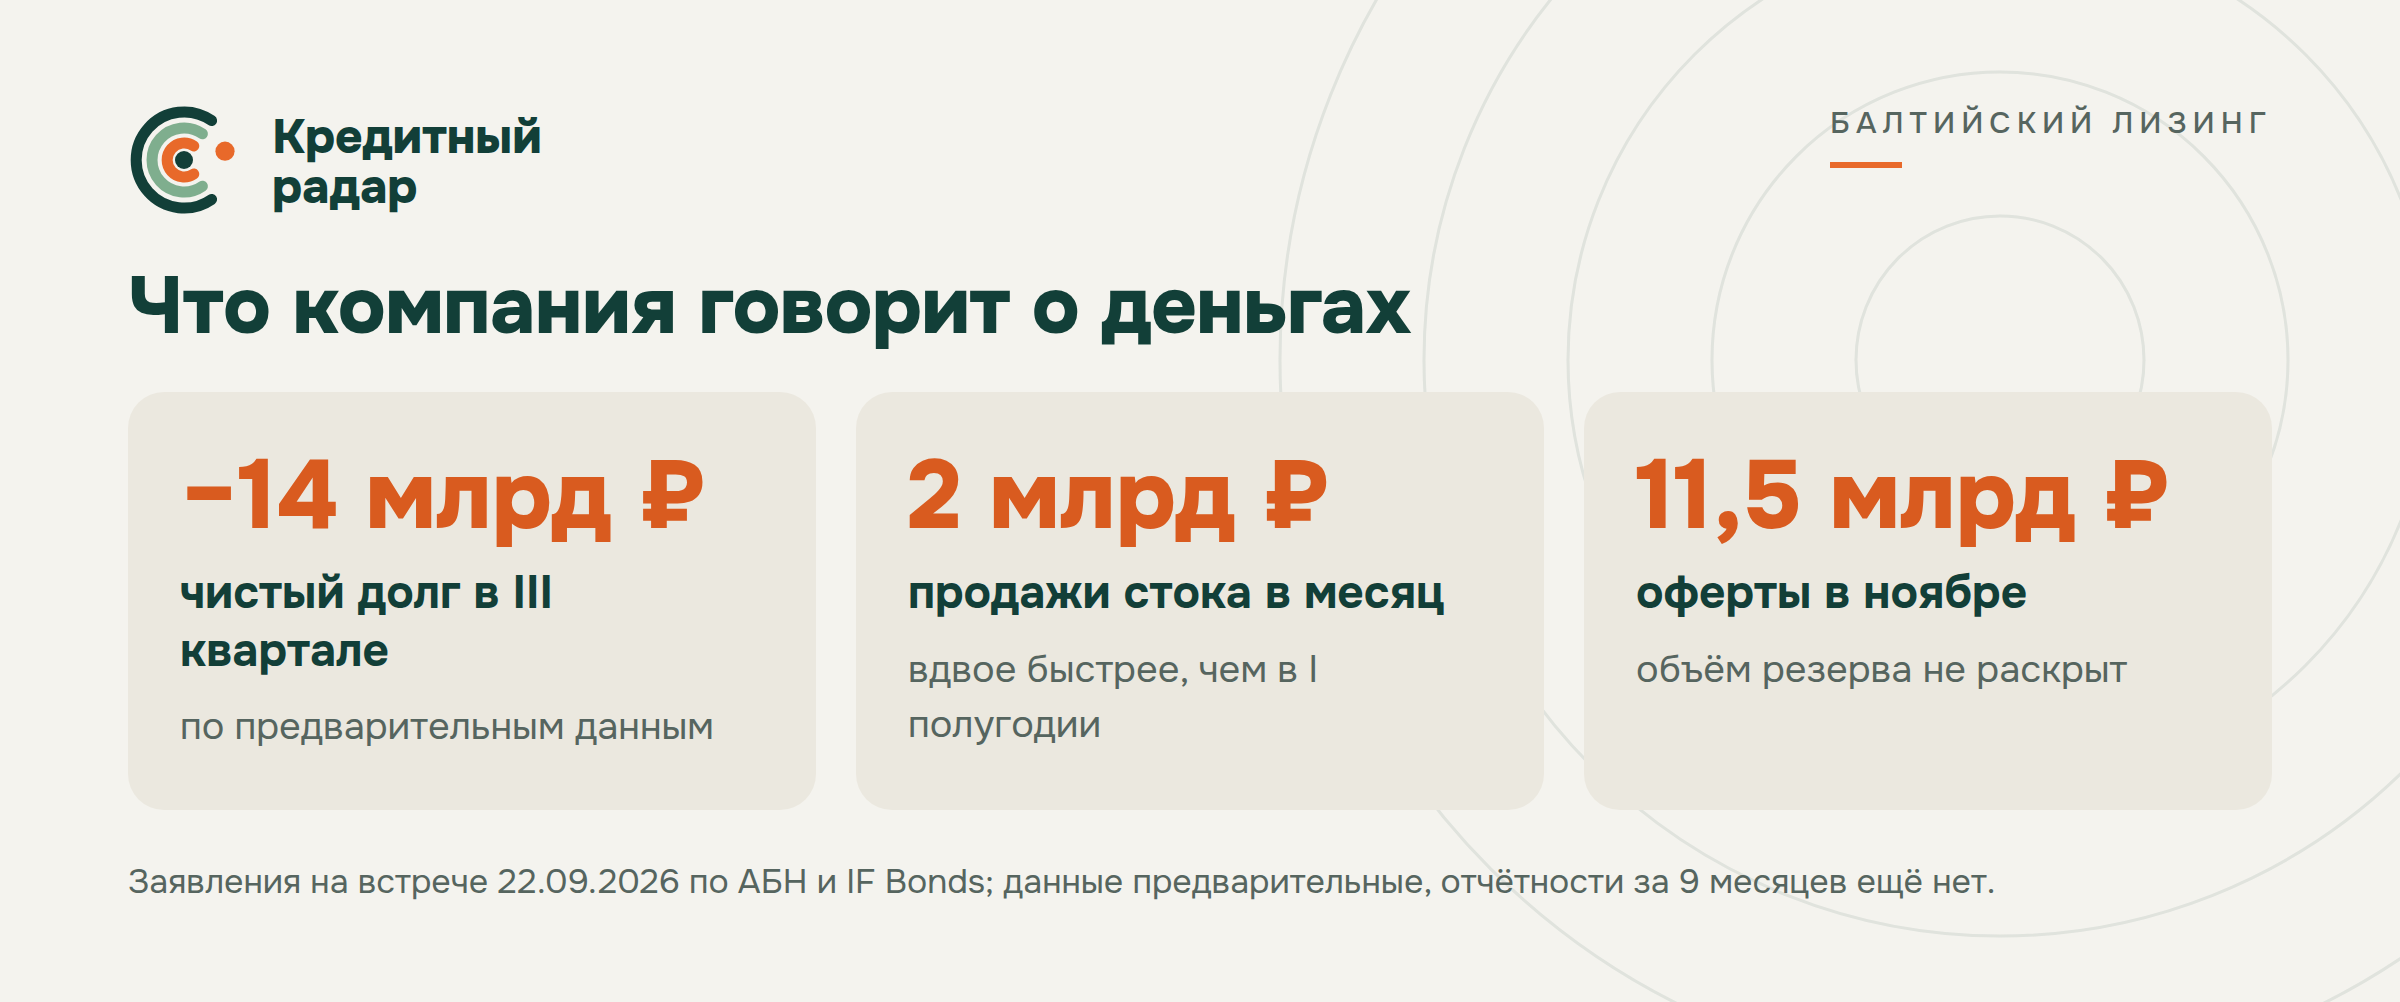
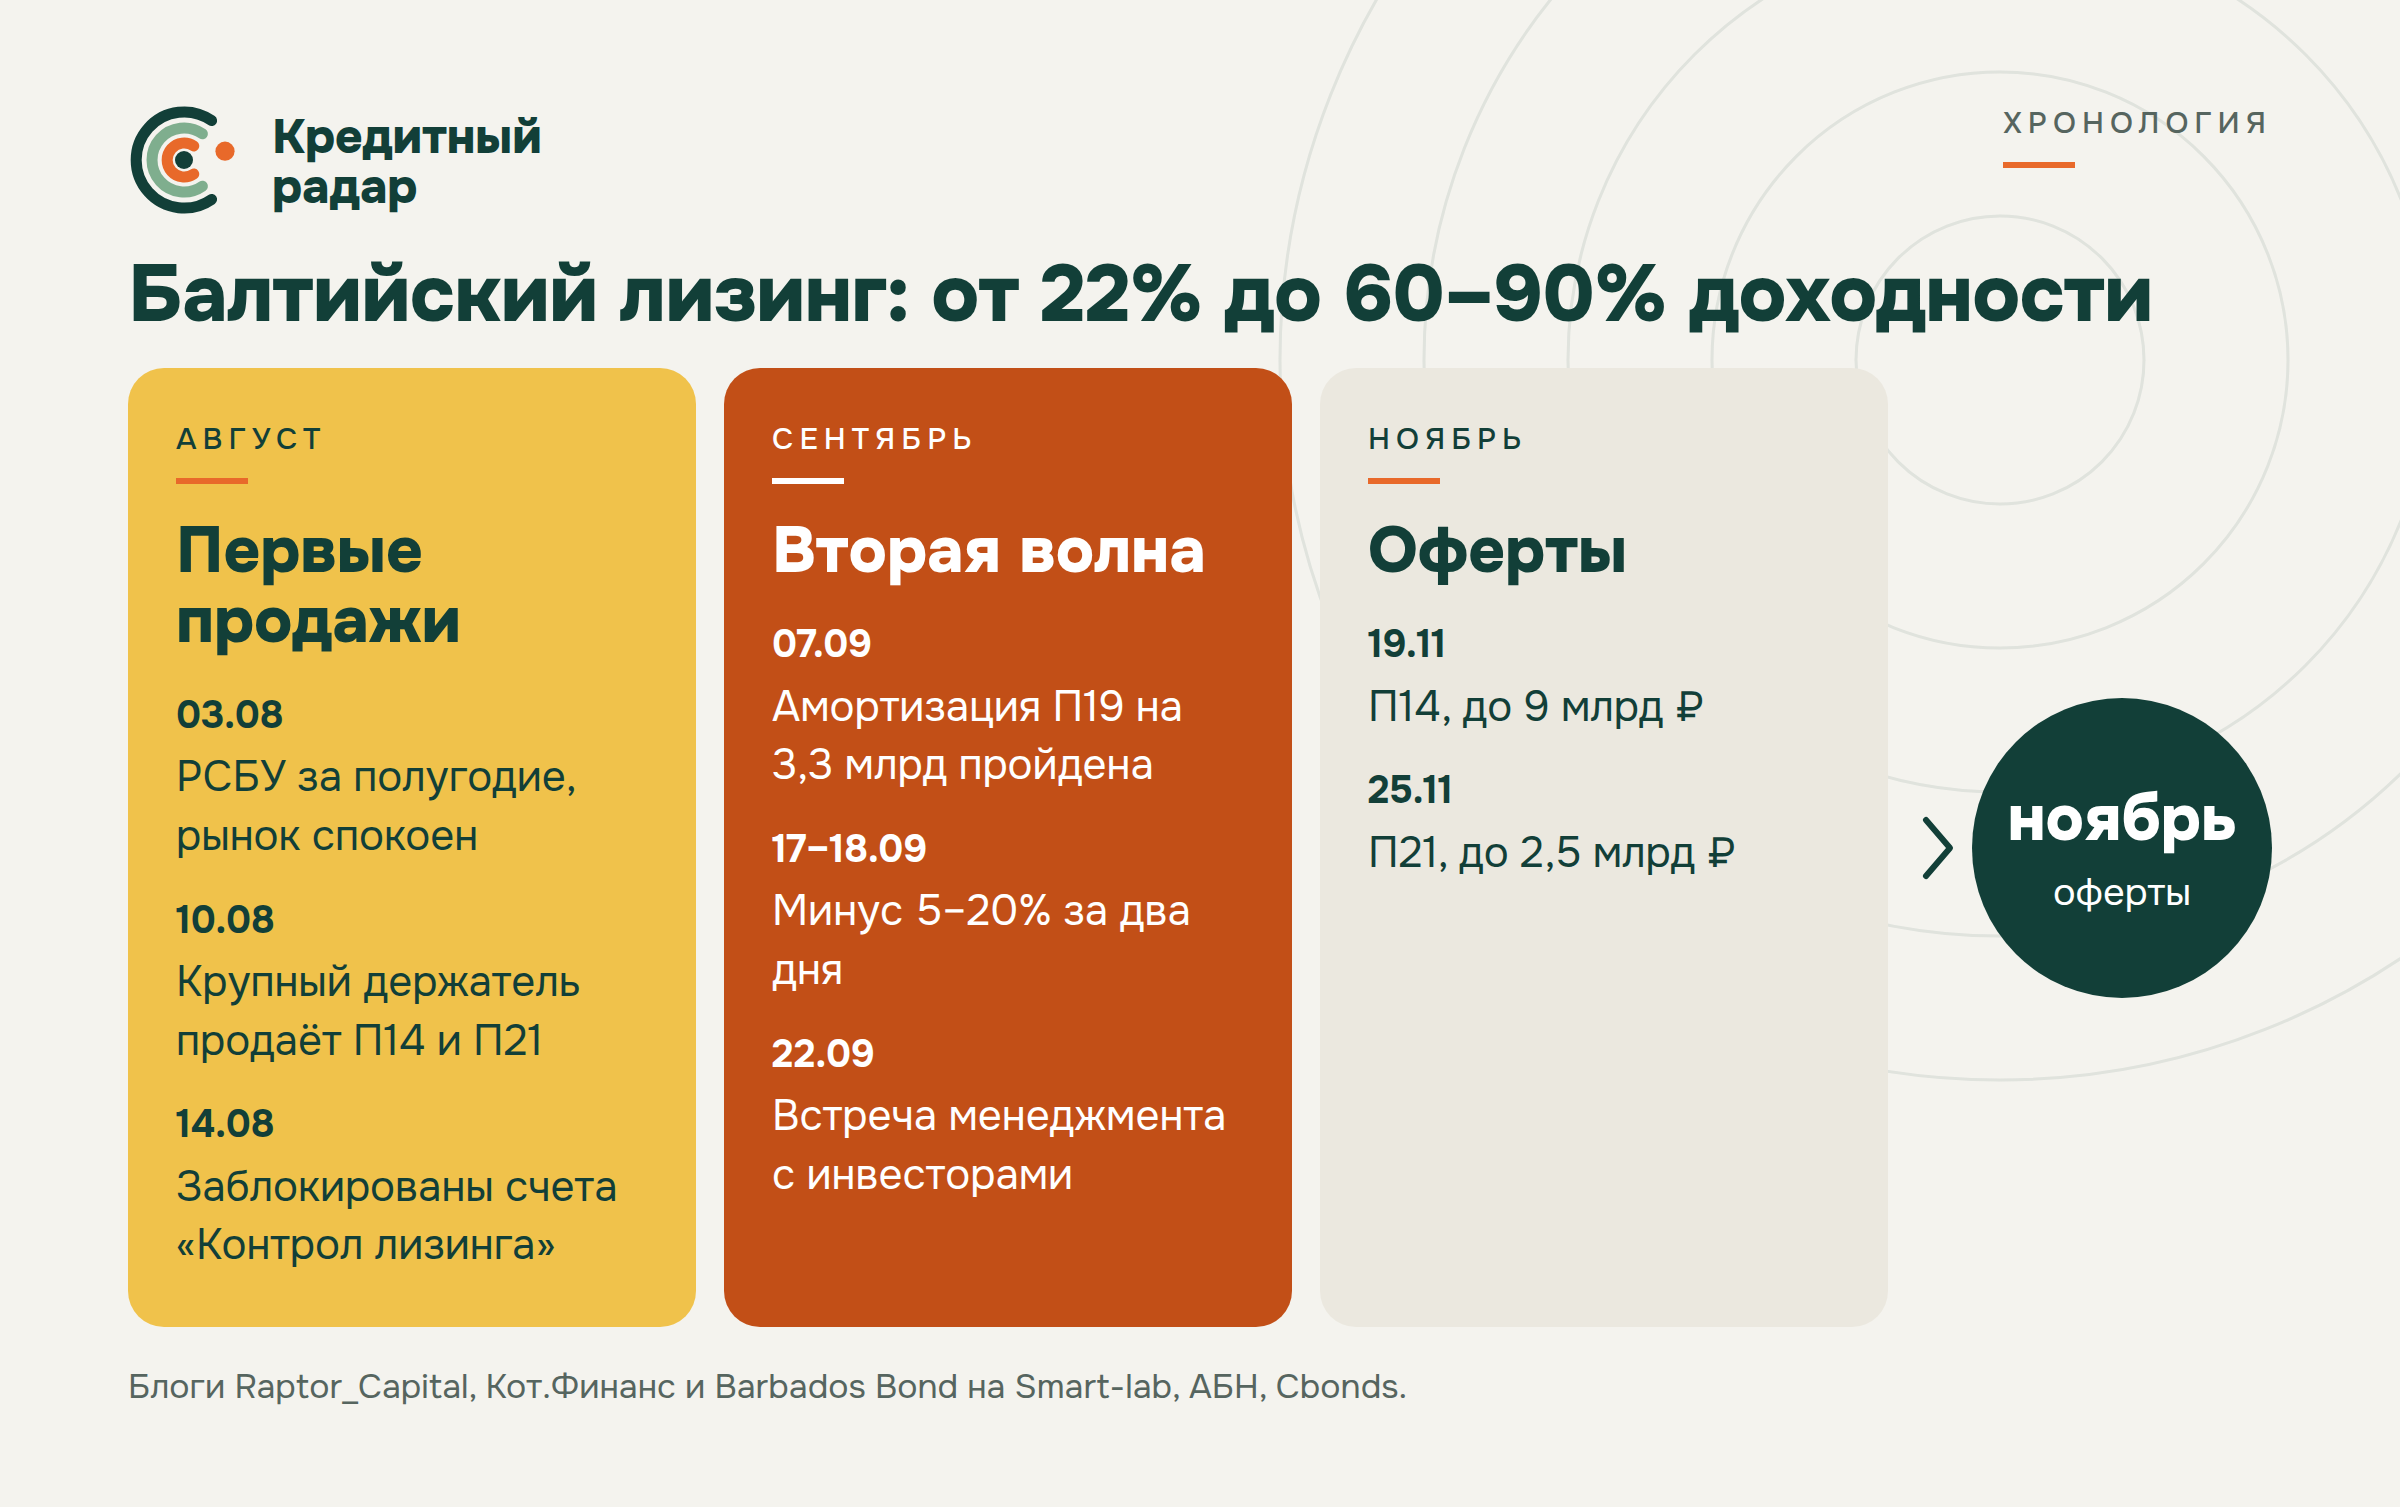
В ноябре нужно до 11,5 млрд: 19-го — оферта БО-П14 до 9 млрд, 25-го — БО-П21 до 2,5 млрд. Продажа техники со стока по 2 млрд в месяц даст к 19 ноября порядка 3 млрд. Остальное придётся занять у банков или договориться с держателями БО-П14, чтобы не все предъявили бумаги.
На встрече с инвесторами 22 сентября компания назвала снижение чистого долга в третьем квартале больше чем на 14 млрд ₽ (предварительно) и темп продаж техники — но не сумму, отложенную под ноябрь. Для компании, которая хочет успокоить рынок, странно не назвать главную цифру. Договариваться с держателями БО-П14 обещают после отчётности за 9 месяцев.
У «Роделена» рейтинг на пять ступеней ниже, но 30 сентября он заплатил по оферте полностью и в срок, и его выпуски стоят 85,6–97,8% номинала. Вся разница — в том, что «Роделен» уже заплатил.
📅 октябрь–ноябрь — отчётность за 9 месяцев;
📅 19 ноября — оферта БО-П14;
📅 25 ноября — оферта БО-П21.
Источники: АБН, Интерфакс, релизы Эксперт РА и АКРА, отчётность компании по МСФО, сообщение «Роделена» об оферте, Smart-lab.
Не является индивидуальной инвестиционной рекомендацией.
💼 Хотите знать о таком заранее? Бесплатный бот следит за эмитентами ваших облигаций.